
RWA月度报告:2026年10月
股票永续合约走向主流,未平仓合约创历史新高
- 永续合约与掉期交易量,25个交易平台
- 8294亿美元
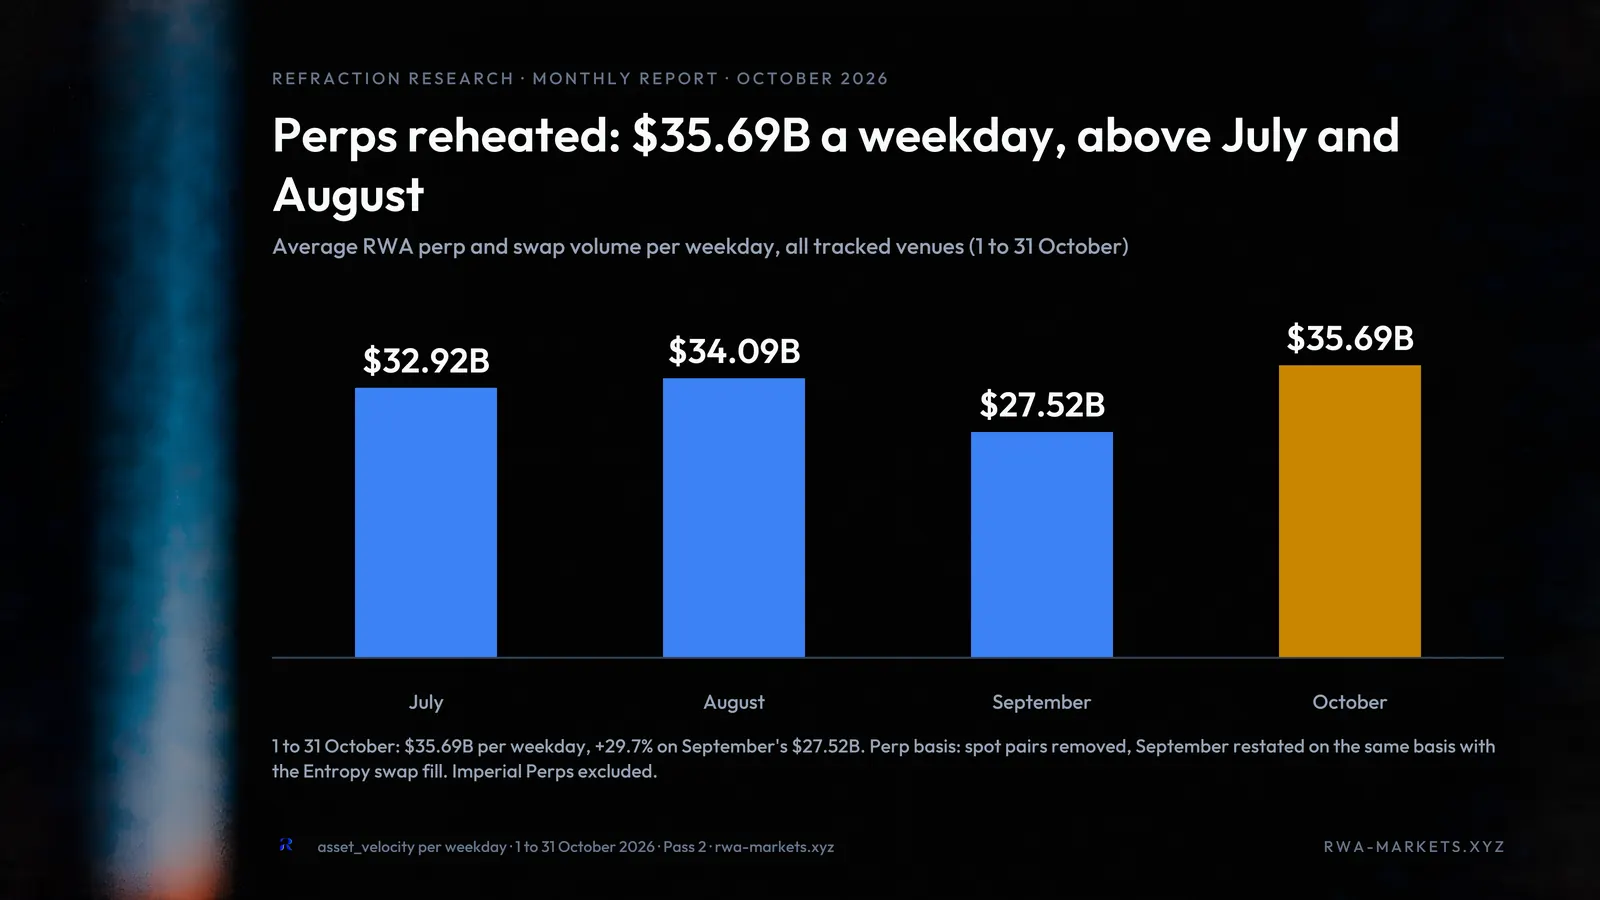
- 工作日日均
- 356.9亿美元
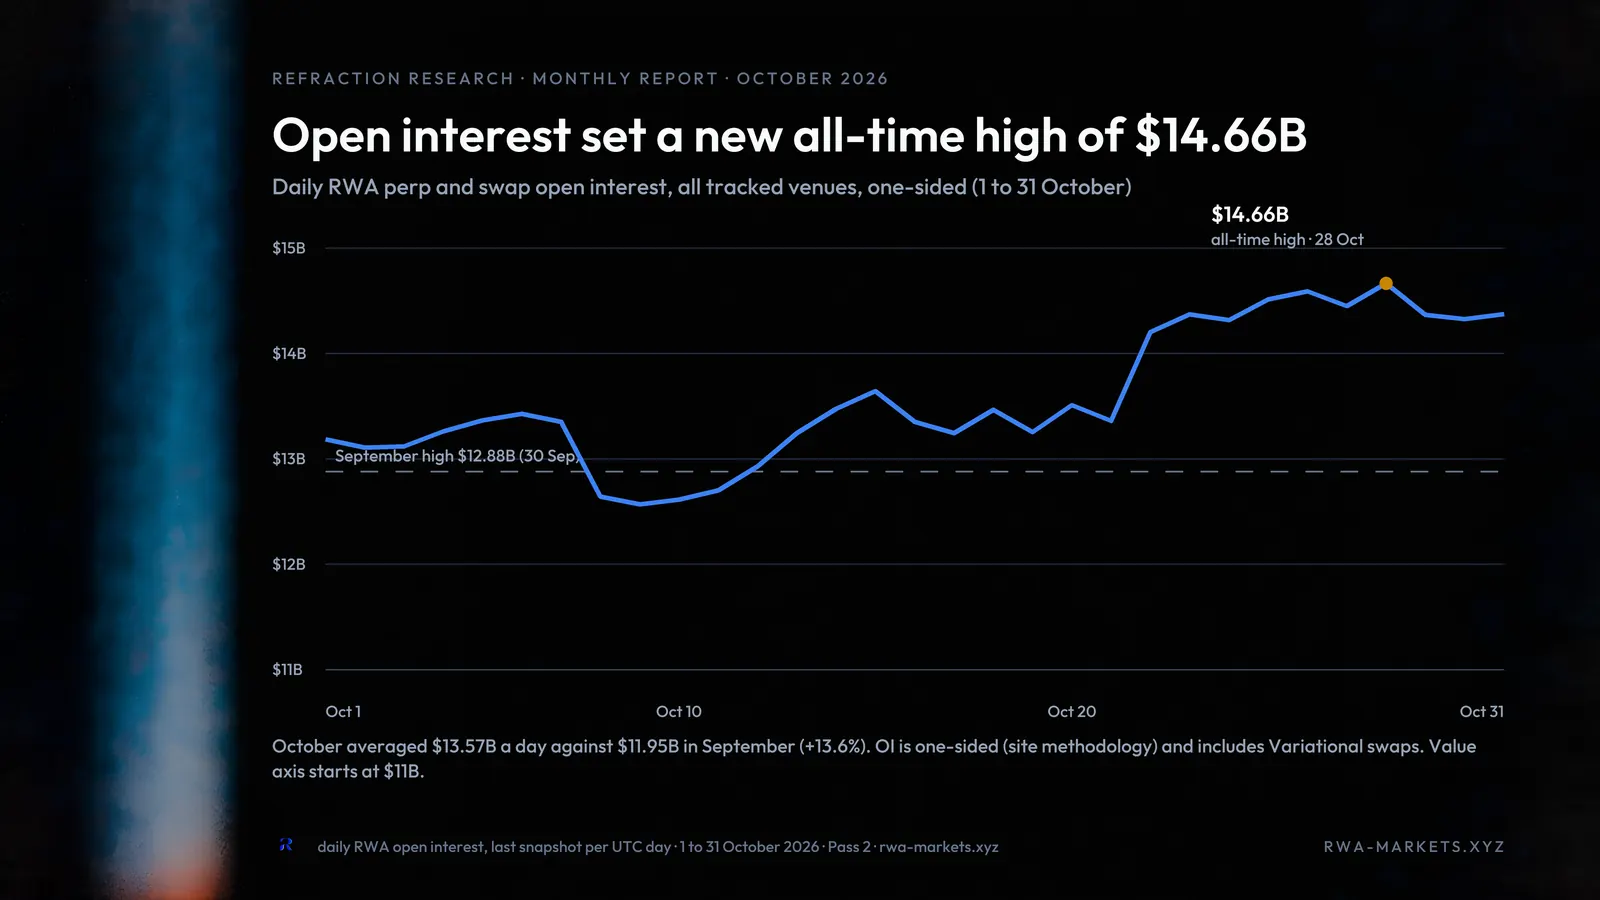
- 未平仓合约高点,10月28日
- 146.6亿美元
- 由Pyth定价的交易量占比
- 88.5%
就增长与认可度而言,这对RWA来说是具有里程碑意义的一个月。10月底,@ICE_Markets发布重磅公告,计划合作将基于Hyperliquid的永续合约引入美国,合作方为@tradexyz。从10月的数据来看,各项统计指标较9月全面大幅改善:10月平均每个工作日的永续合约交易量超过356.9亿美元,而9月为275亿美元。
这一增长也延伸到了各平台的未平仓合约:10月初出现短暂回调,随后持续刷新历史新高,较9月平均增长约13.6%。以146.6亿美元的高点和约10%以上的增速计算,即便不计入ICE Markets即将推出的受监管永续合约市场等增长因素,可以预见未平仓合约到年底必将突破175亿美元。
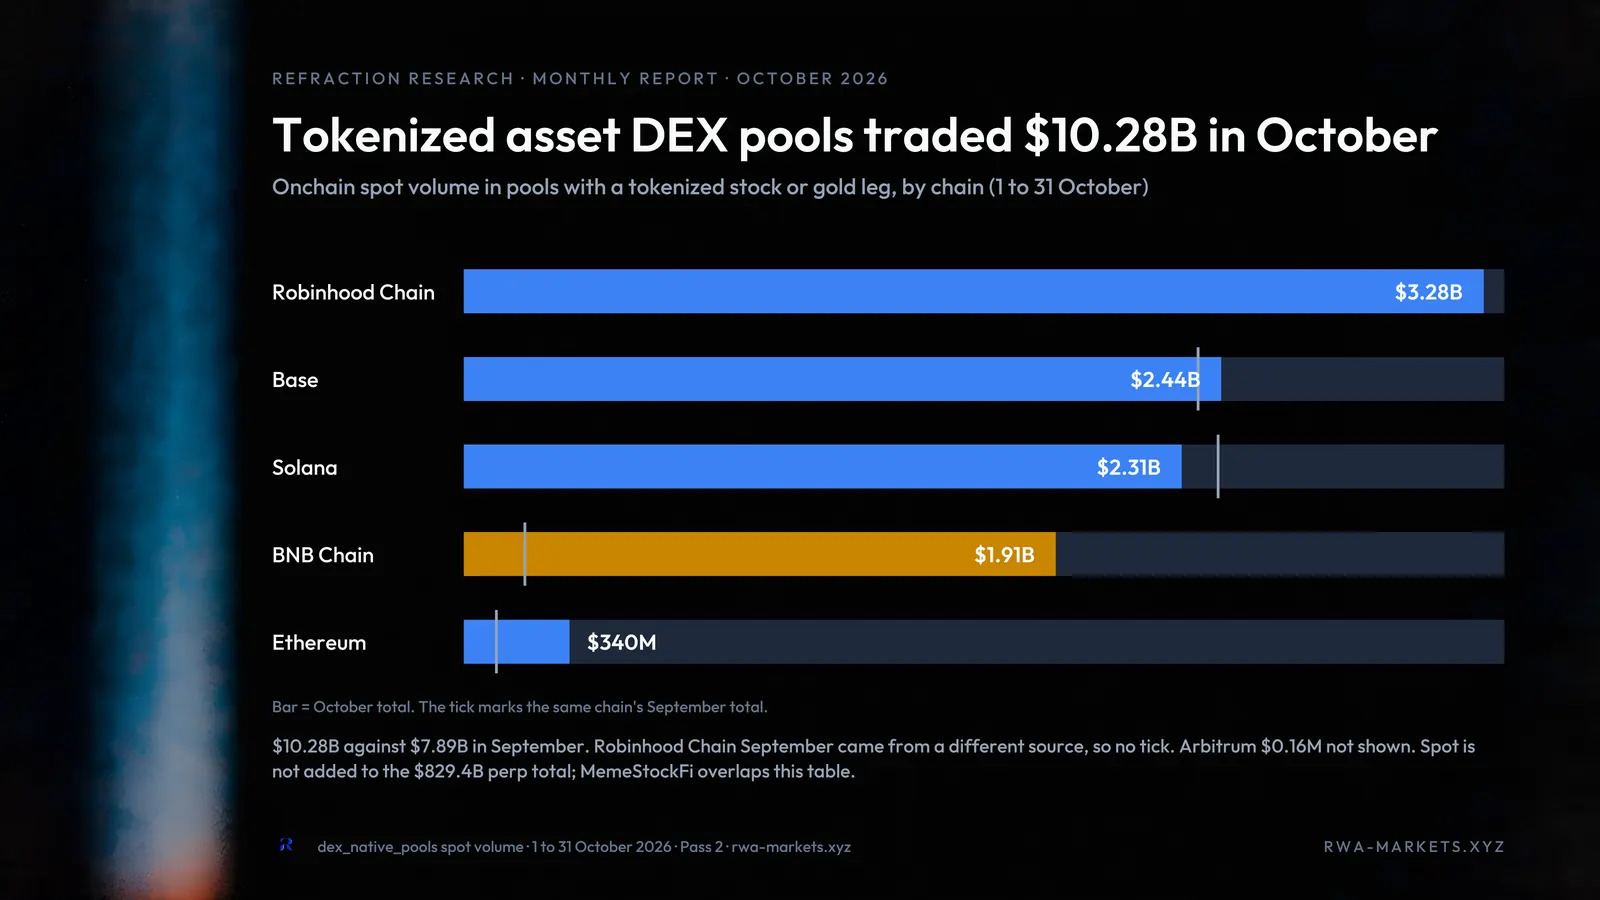
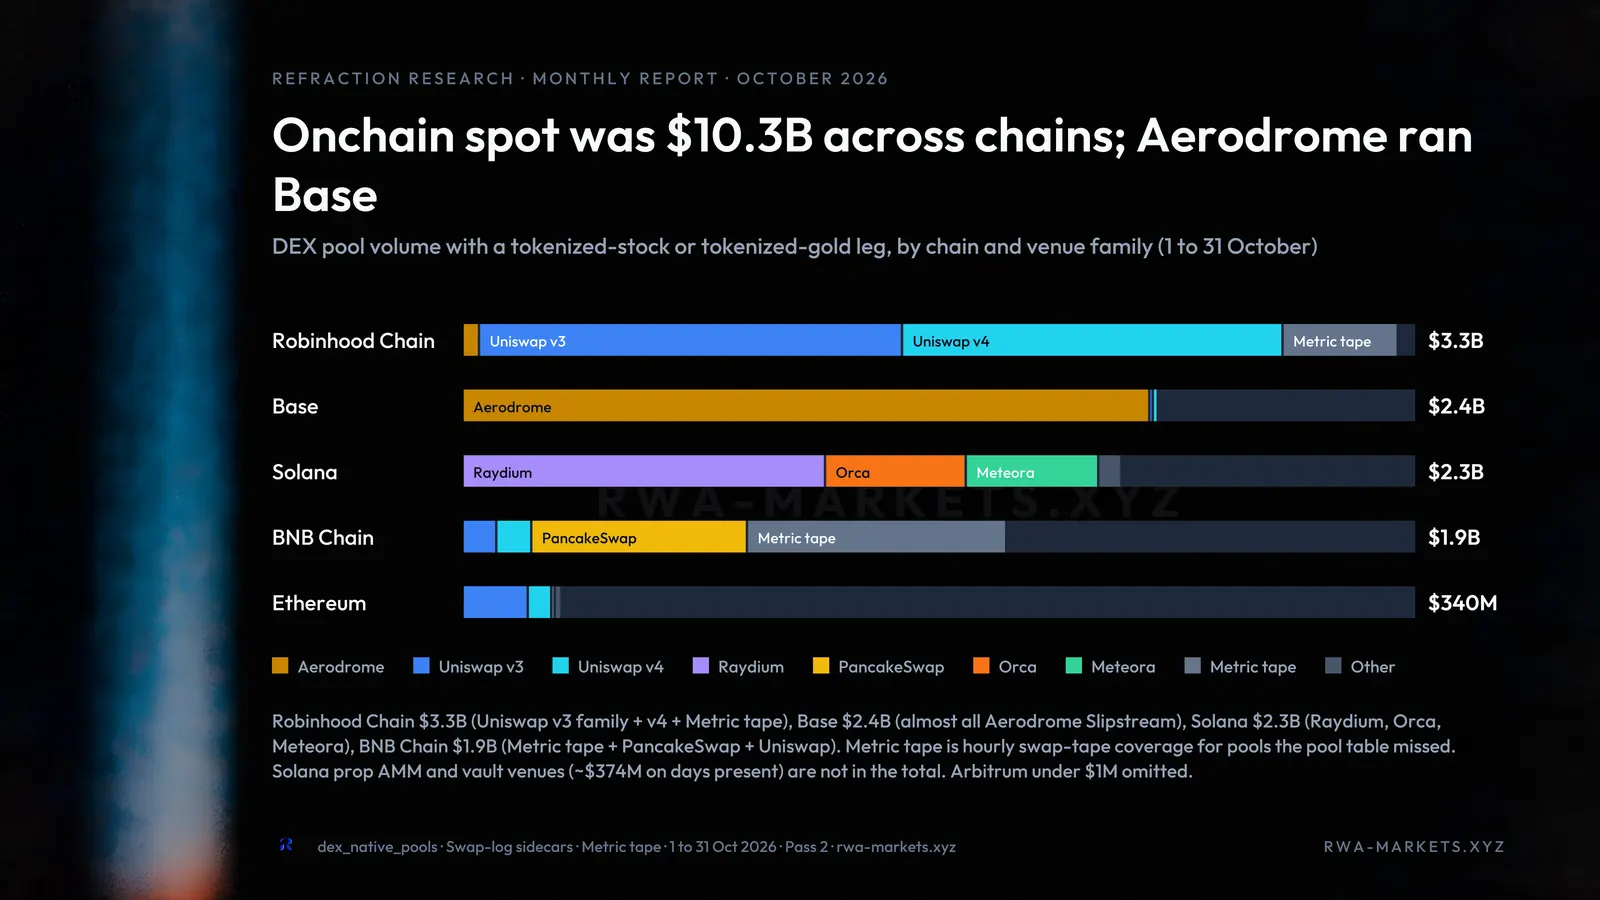
10月,交易量和参与者加速增长的不只是永续合约:DEX上的链上现货池交易量超过100亿美元,而9月为78.9亿美元。增长最快的链是BNB,其加速增长得益于@metricxyz的上线,该协议为BNB解决了链上窄价差报价的难题。尽管10月15日才正式上线,该协议仍占10月BNB池总交易量19.1亿美元中的9.12亿美元。
超过100只新的代币化股票由9家不同的发行方带到链上,其中@securitize推出了首批可供交易的股票,新进入者@Eqxlabs也于10月26日在Hyperliquid上线。
此外,10月固定利率市场迅速兴起:@Kamino上的AUTO市场TVL突破1.5亿美元,@XstocksFi的资产管理规模超过10亿美元,并成为首个在DeFi中部署超过1亿美元的发行方。以股票计价的Meme币热度有所降温,但仍占代币化股票链上交易量的相当大一部分。@Ondo在多条链上推出了其智能投资组合,并开始在Robinhood上发行股票。而这些只是10月为行业RWA板块带来的众多新闻与数据中的一小部分。
宏观环境
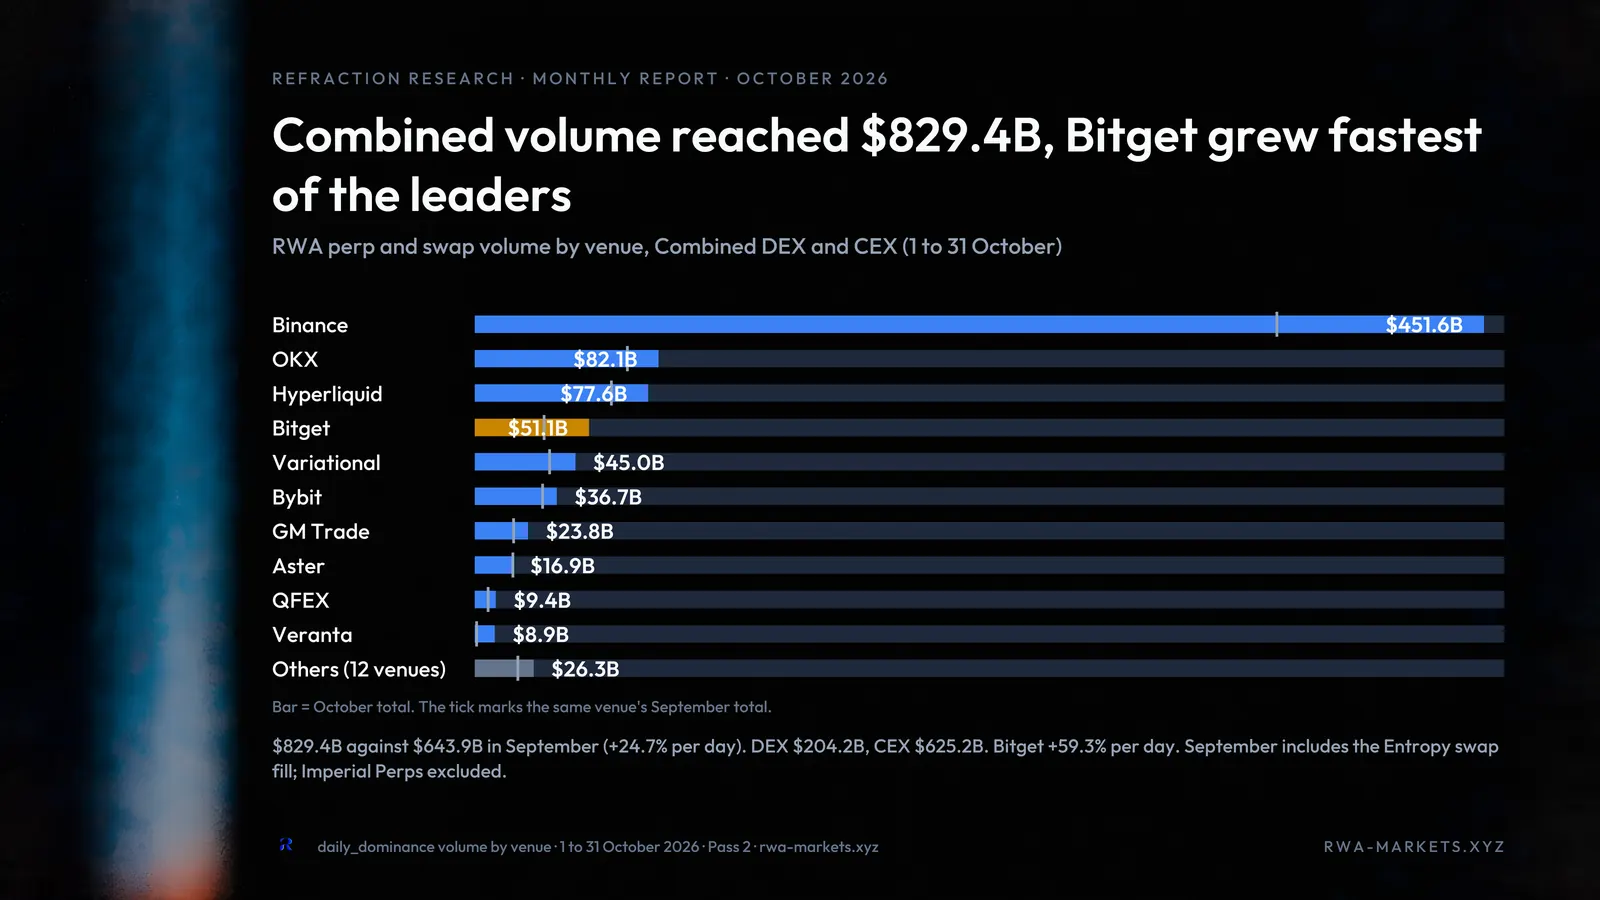
随着RWA永续合约升温,大多数交易平台的交易量都有所上升,其中@Bitget是增速最快的交易平台。10月,CEX交易量达6252亿美元,超过DEX的2042亿美元,二者之比为3:1。在我们追踪的25个交易平台中,二者合计产生了8294亿美元的交易量。
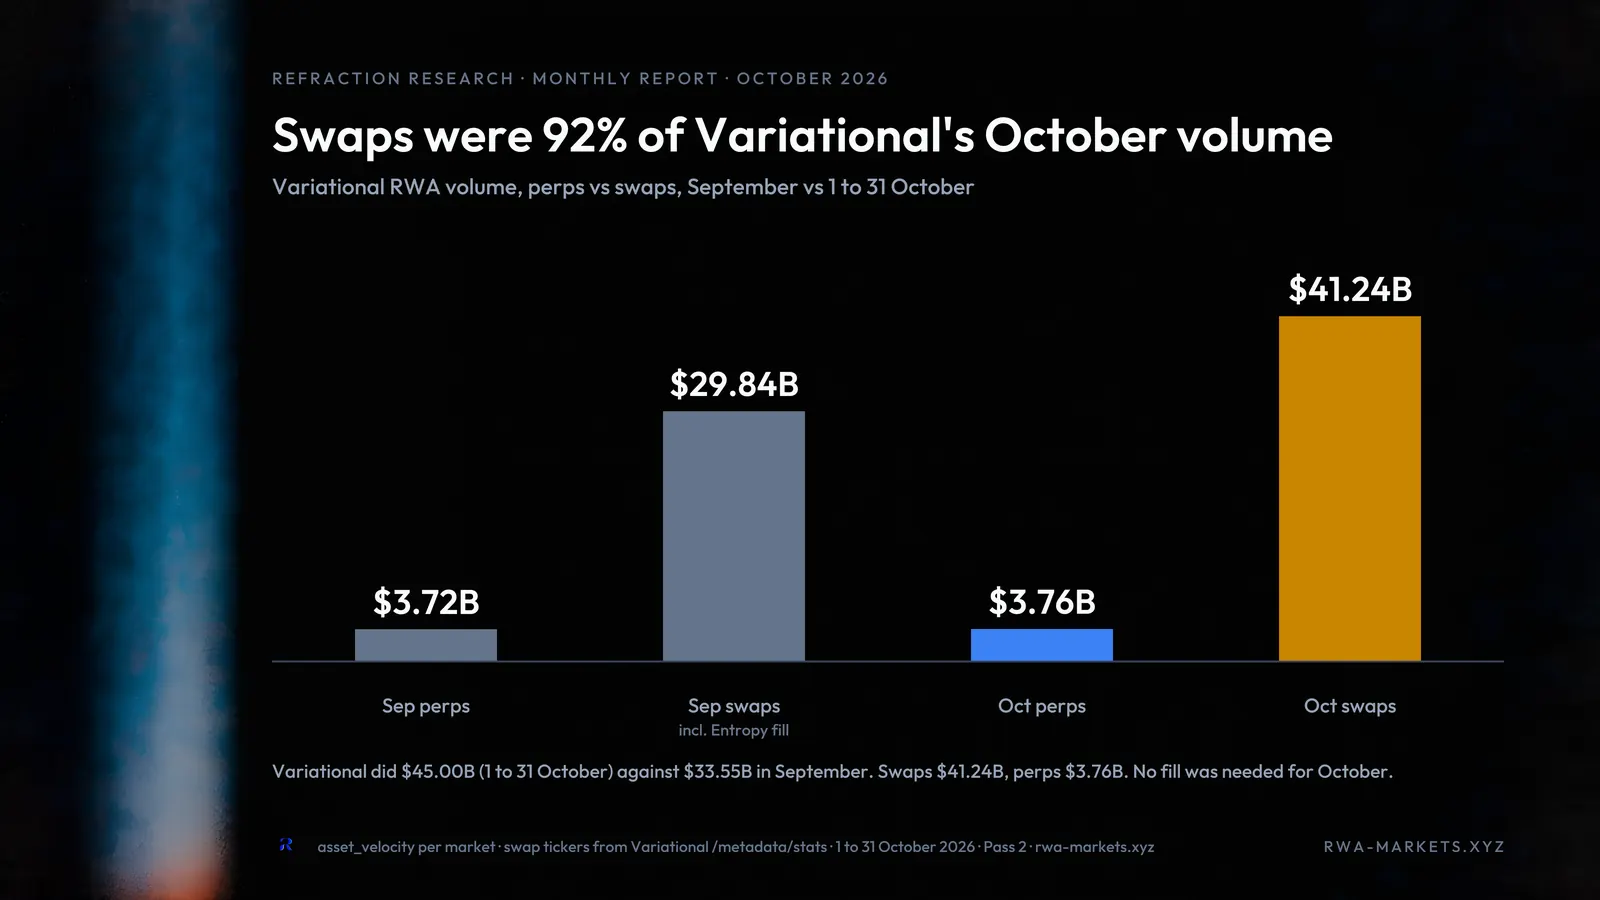
若将永续掉期计入,Variational的交易量已超过@Bybit,而这一产品也一直是其增长的主要驱动力。9月,掉期在约335亿美元的交易量中占约290亿美元,永续合约为37.2亿美元;而在10月,掉期是唯一出现显著增长的产品,总额达412亿美元,永续合约则基本持平,为37.6亿美元。
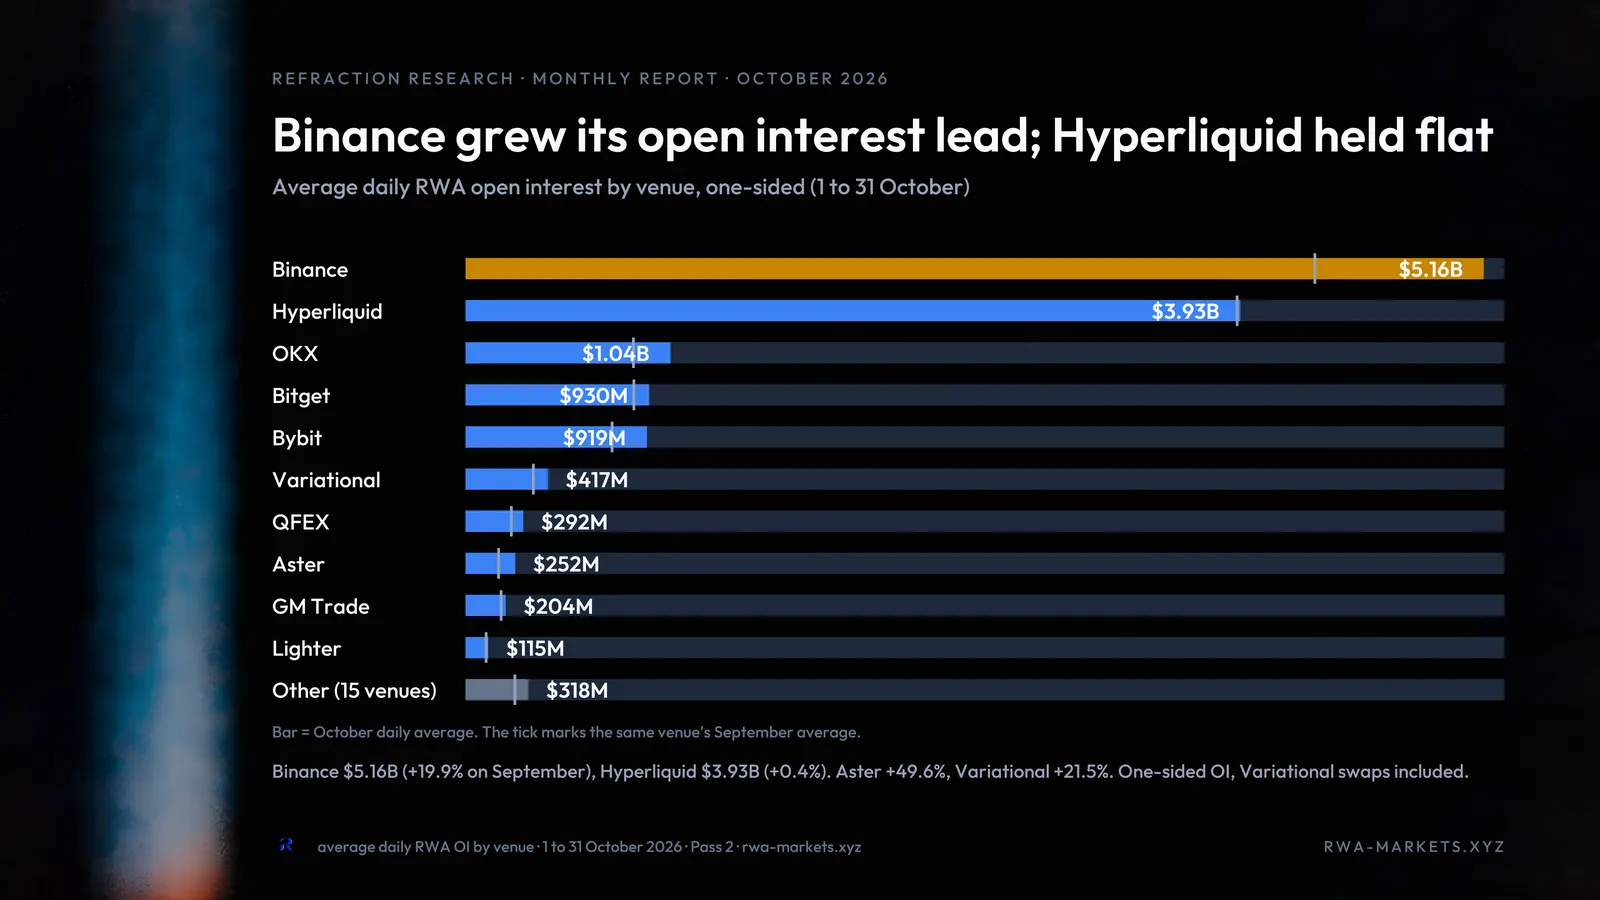
未平仓合约方面,10月Binance按美元价值计增幅最大,而Aster和Variational的百分比增幅最高。@QFEX是一家只做RWA永续合约的交易所,过去几个月热度持续上升,目前在未平仓合约和交易量上均跻身前10。有传言称该交易所目前正处于激励计划的“预热季”,这很可能加快其增长速度,尤其考虑到它在多个交易最活跃的资产上,中间价附近的挂单规模最大。
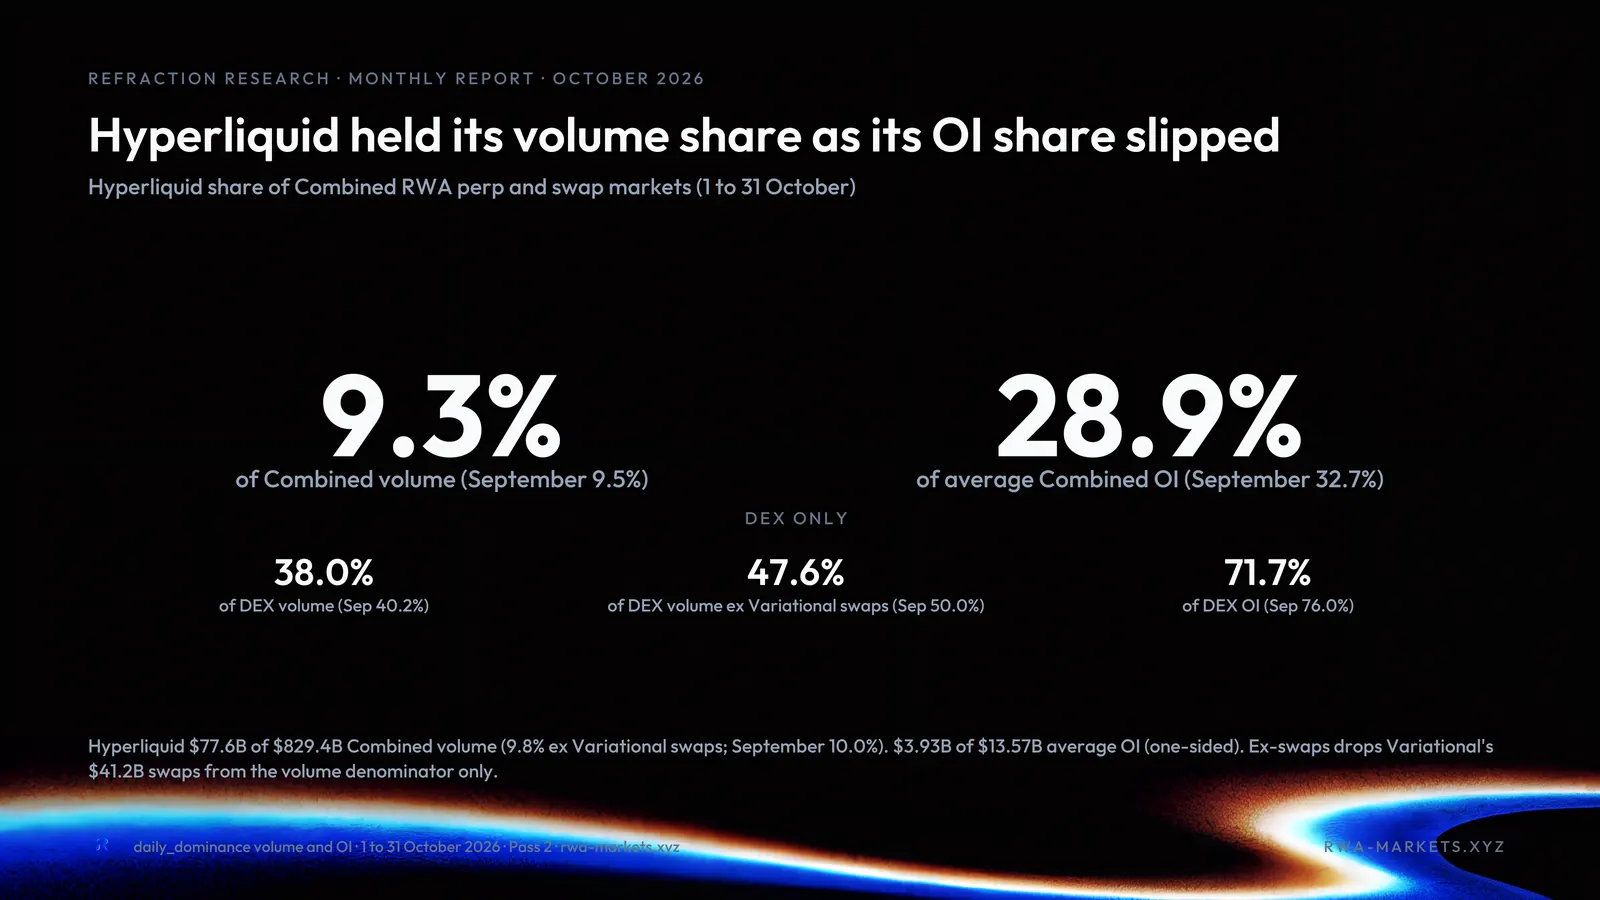
尽管Hyperliquid的未平仓合约在10月保持平稳,但它仍占RWA永续合约合计未平仓合约的28%以上;若仅统计DEX的未平仓合约,占比超过71.7%。剔除Variational掉期后,Hyperliquid在RWA的DEX交易量中占47.6%,在CEX与DEX合计交易量中占9.3%。
Hyperliquid的HIP-3市场有多家部署方,但@tradexyz在大多数RWA资产类别中占据主导地位。新进入者@entropyio已成功拿下Pre-IPO市场相当大的一块份额,但除此之外,TradeXYZ仍是占主导地位的部署方,拿下了超过98%的股票交易量。
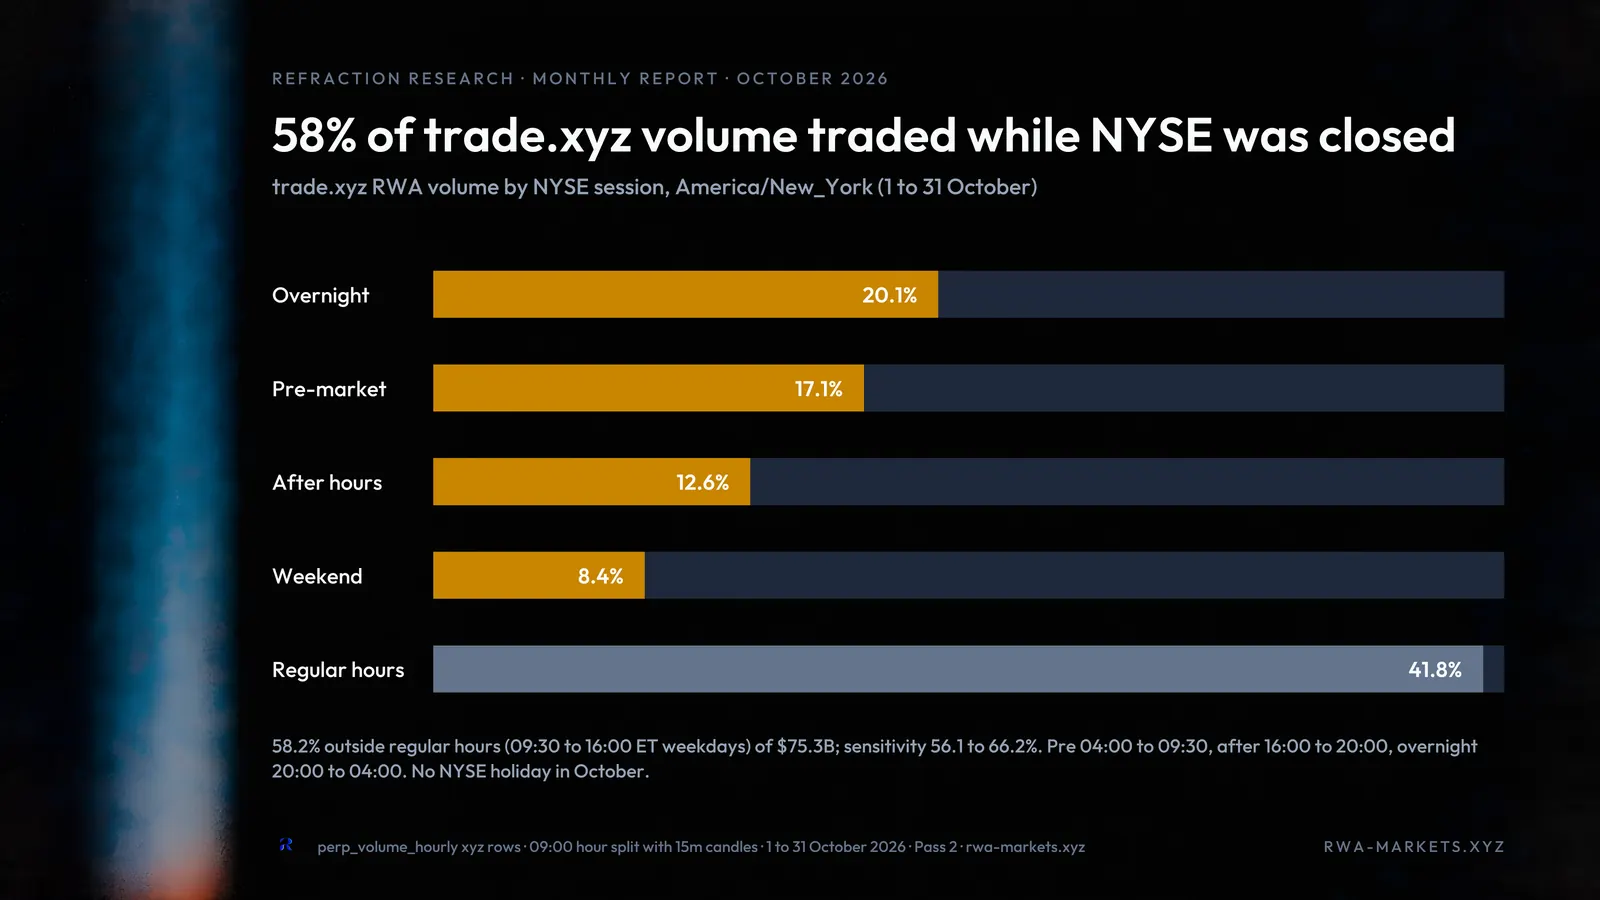
除了@payward正计划为美国客户部署HIP3市场这一重大消息外,@ICE_Markets也宣布计划与TradeXYZ合作,将Hyperliquid市场引入NYSE。其目的是满足24/7市场展现出的需求:从TradeXYZ部署的HIP-3市场的交易量即可看出,其中58%的交易量发生在NYSE休市期间。
交易最活跃的资产
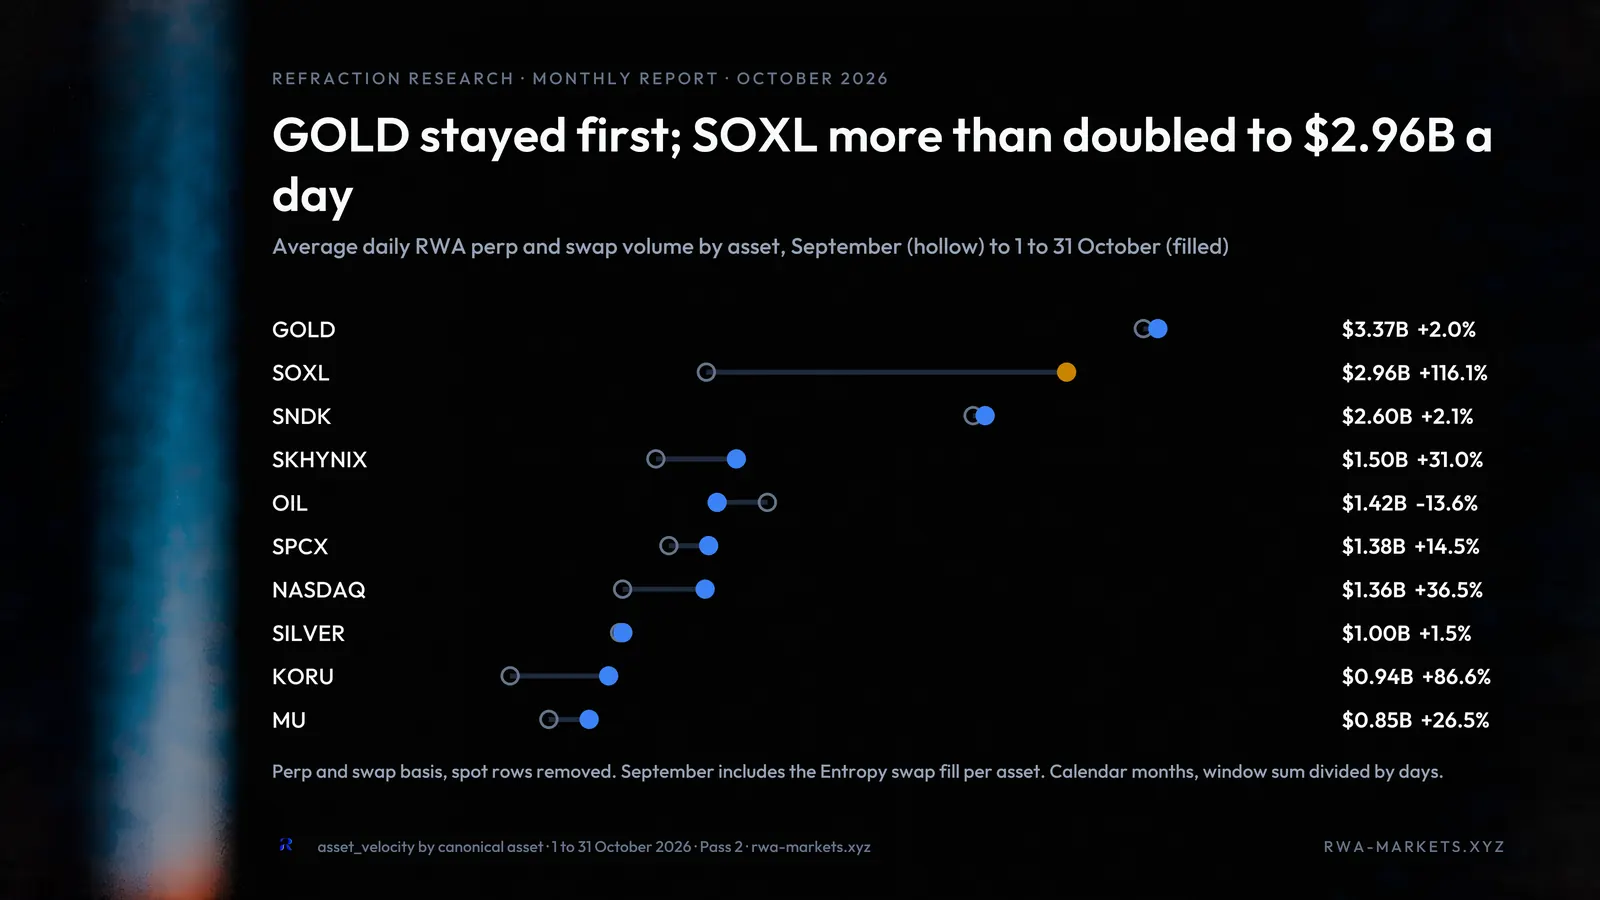
10月,交易最活跃的资产大多延续了交易量上升的趋势,唯一的例外是原油。增幅最大的资产是SOXL、KORU和Nasdaq(US100),交易量分别增长116%、86.6%和36%。
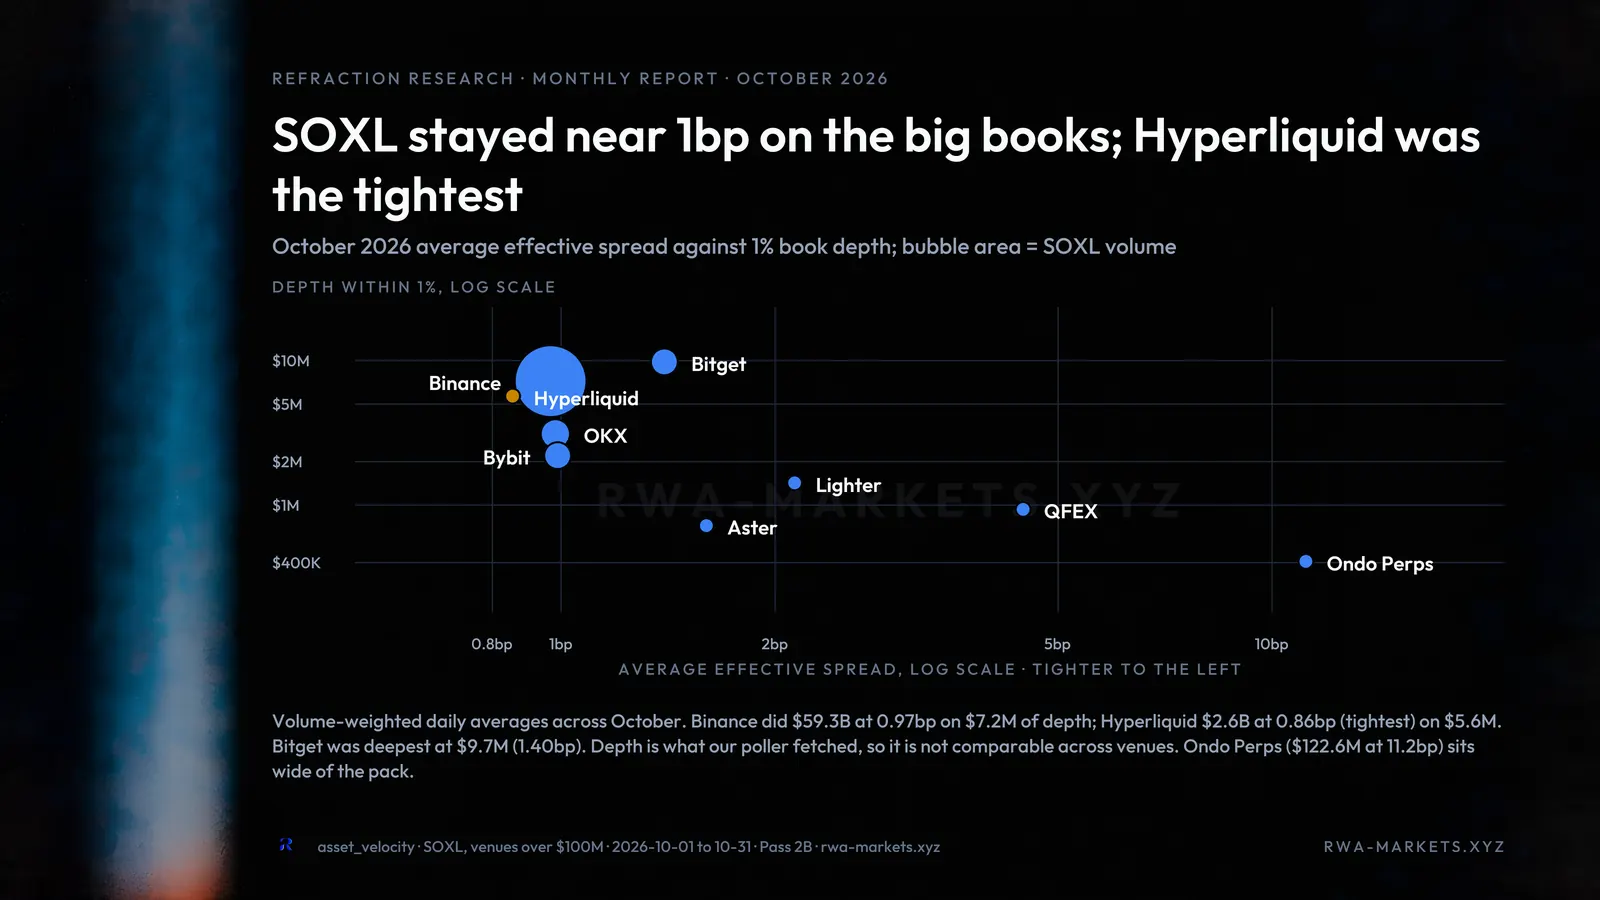
就SOXL的执行质量而言,链上的价差总体较差,Hyperliquid则是其中的例外:它的表现超过了交易量领先者Binance以及我们统计的所有其他CEX,在560万美元深度上,平均报价距中间价0.86个基点。Bitget的订单簿最深,其1%深度内的挂单超过970万美元,距中间价平均1.4个基点。
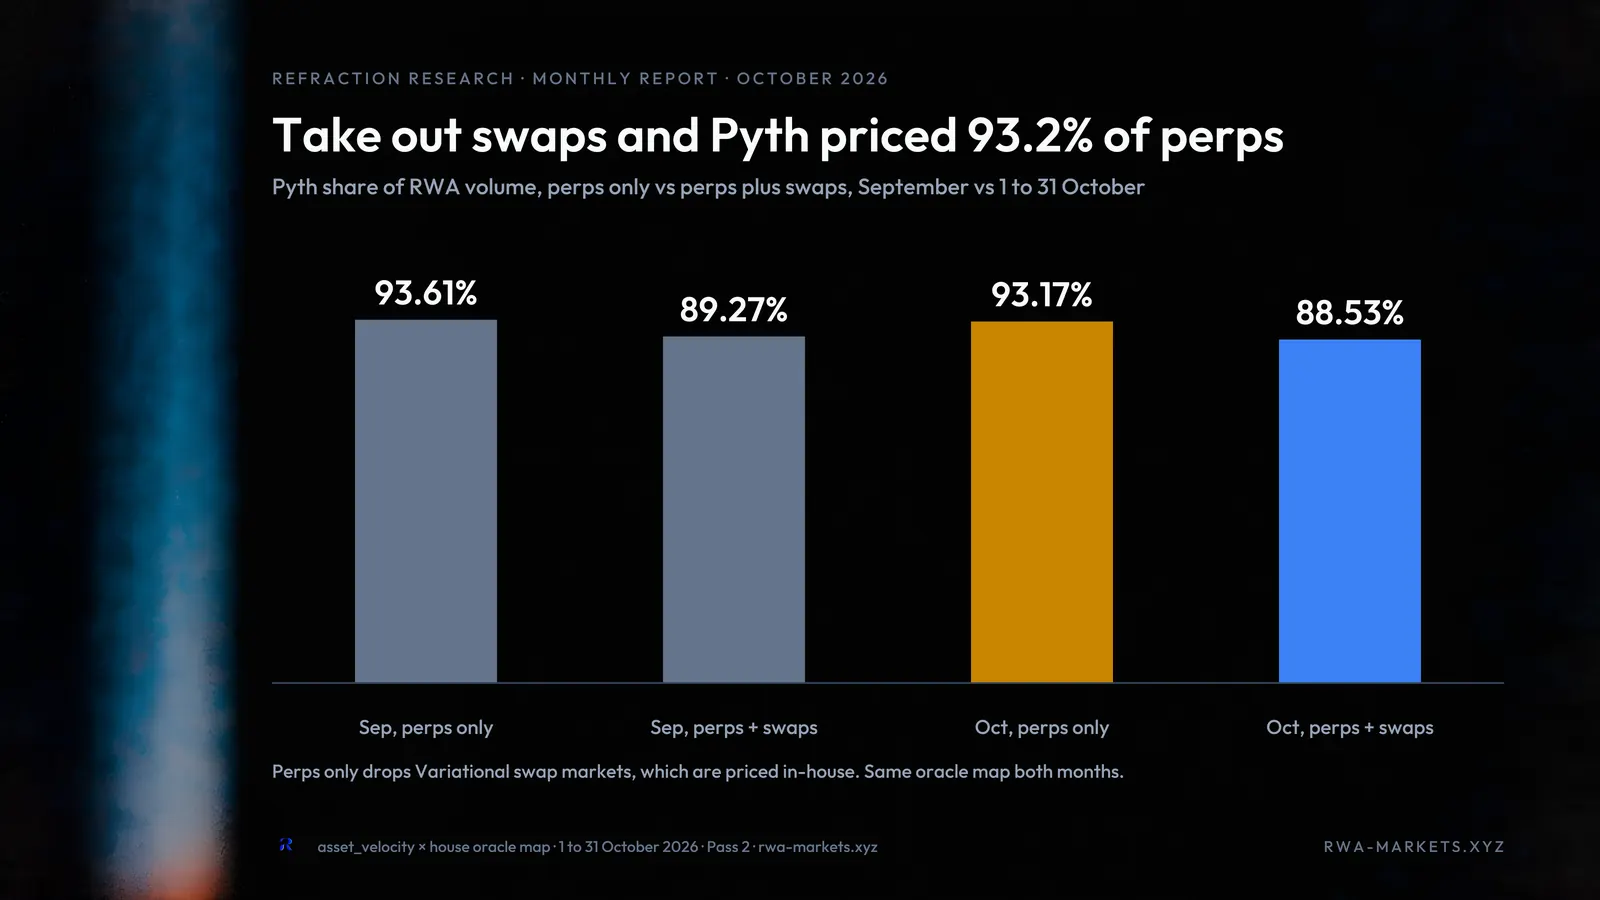
再看为永续合约提供价格数据的预言机:计入Variational掉期时,@PythNetwork继续保持高度主导地位,占比88.5%。按类别细分,Pyth在股票和大宗商品领域的占比超过95%,而@chainlink则通过@GMTrade主导了外汇交易对。
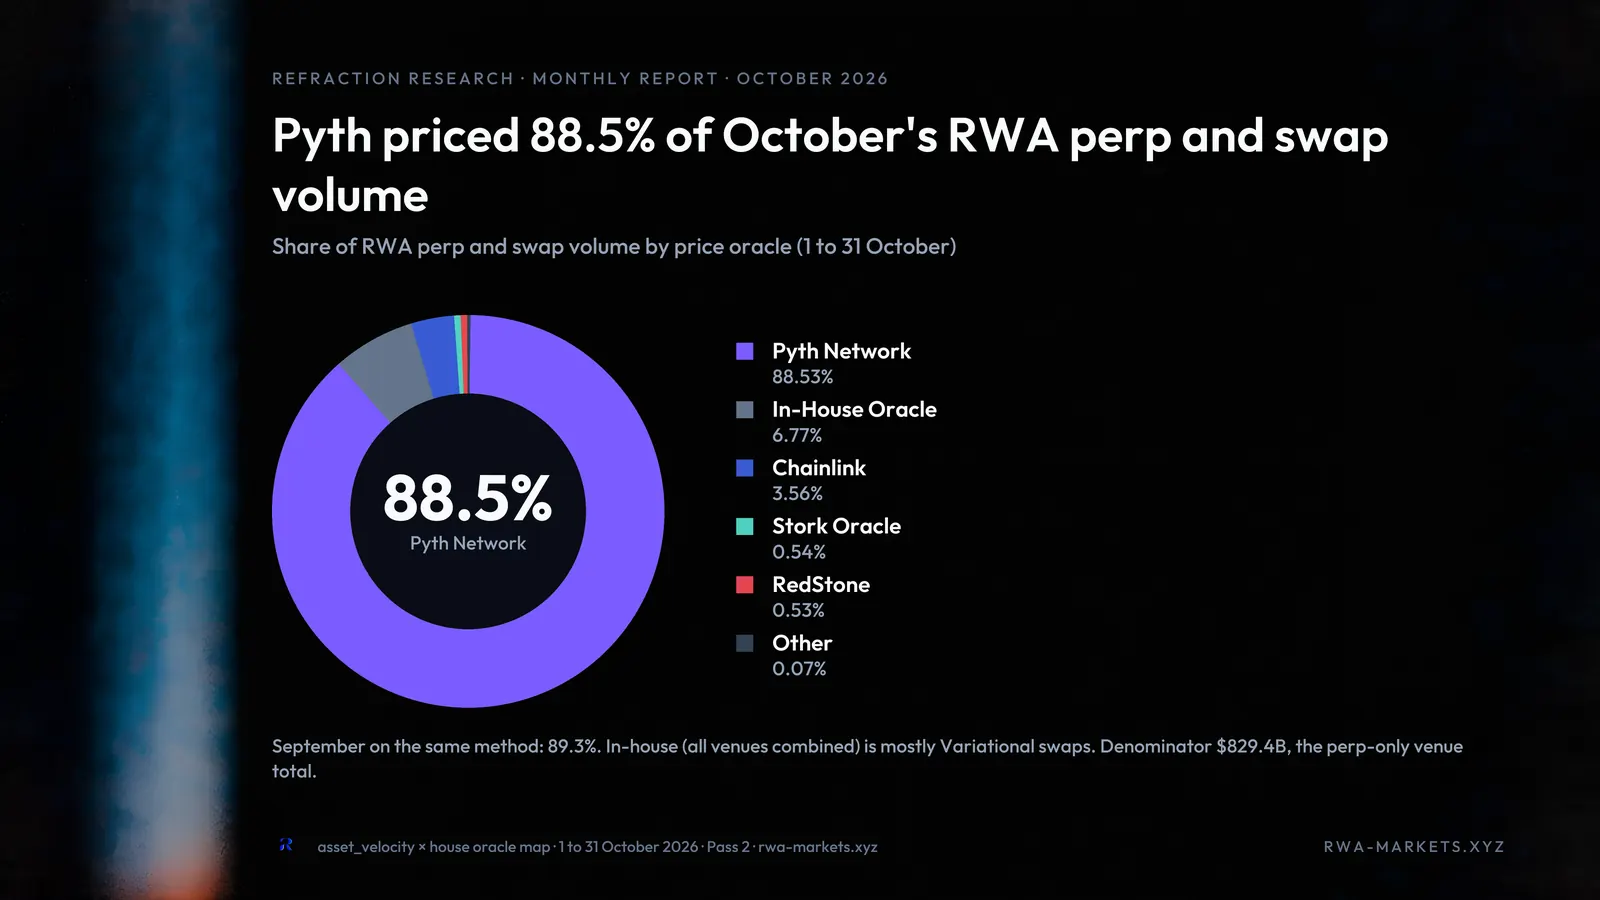
剔除Variational的掉期后,Pyth的占比升至93.17%,但仍略低于上月的93.61%。这主要是因为使用Chainlink的GM Trade以及使用自有内部定价机制的QFEX等交易所的交易量和未平仓合约有所增加。
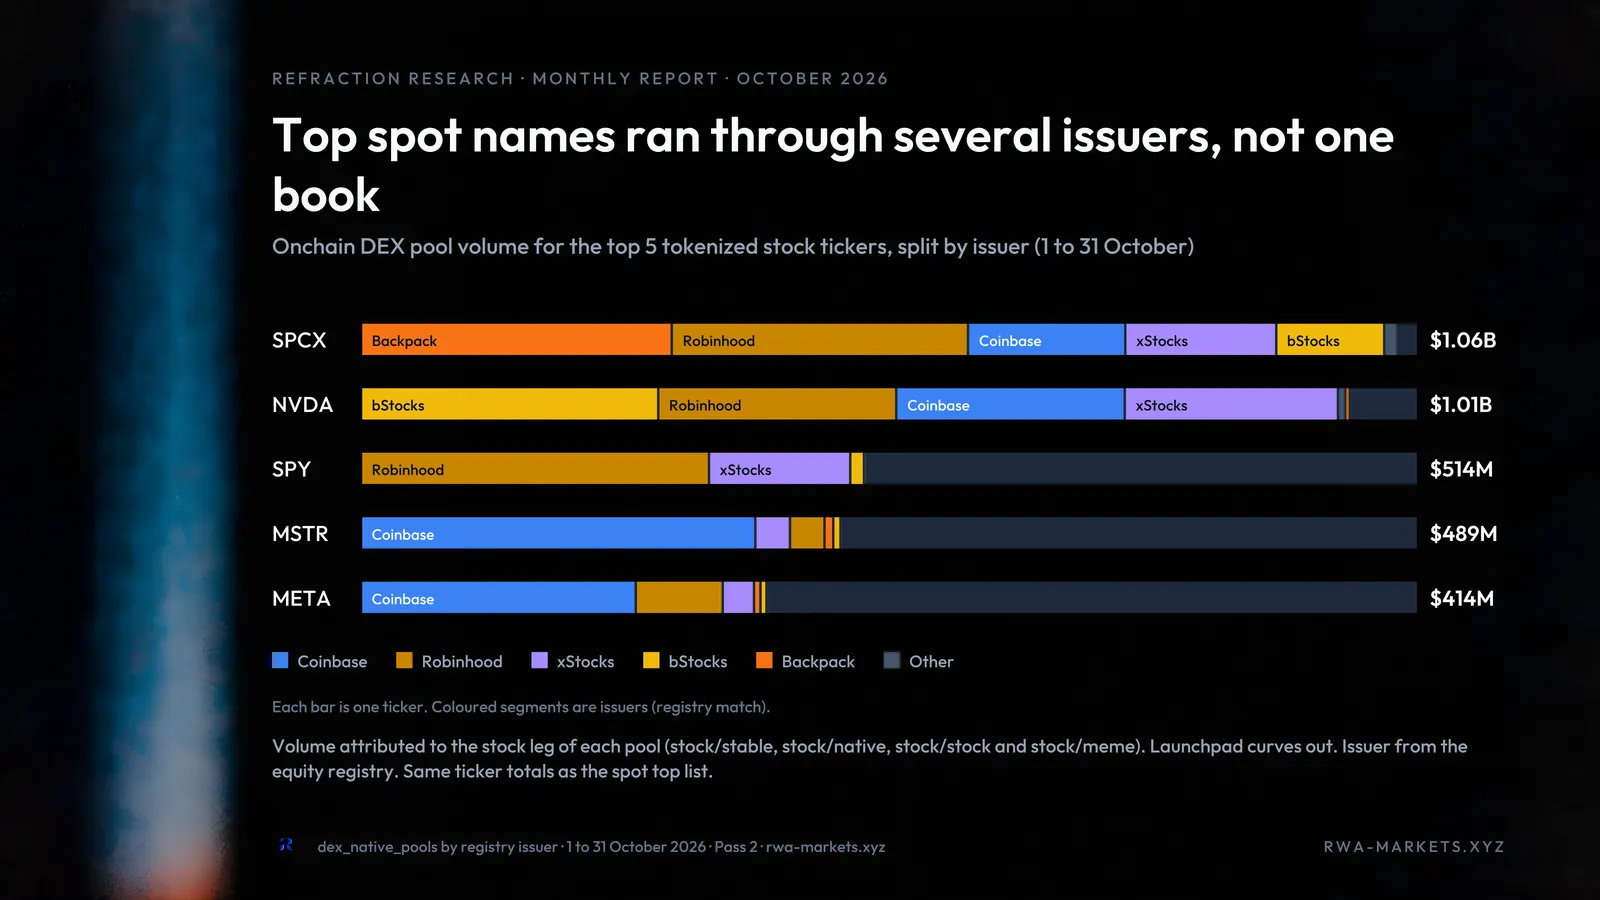
现货市场方面,SPCX和NVDA的交易量远超其他股票和指数:仅在不含以股票计价Meme币的DEX池中,二者的交易量就各自超过10亿美元。交易量前5的现货资产背后的发行方各不相同:@Backpack尽管流通量最低,却在SPCX上领先,bStocks则在英伟达(Nvidia)上领先。在交易最活跃的三只资产中,Robinhood均稳居前3,xStocks位列第四。各条链、各发行方的交易量分布在哪些DEX上,可在我们新推出的DEX Deep Dive标签页中查看。
现货市场持续繁荣
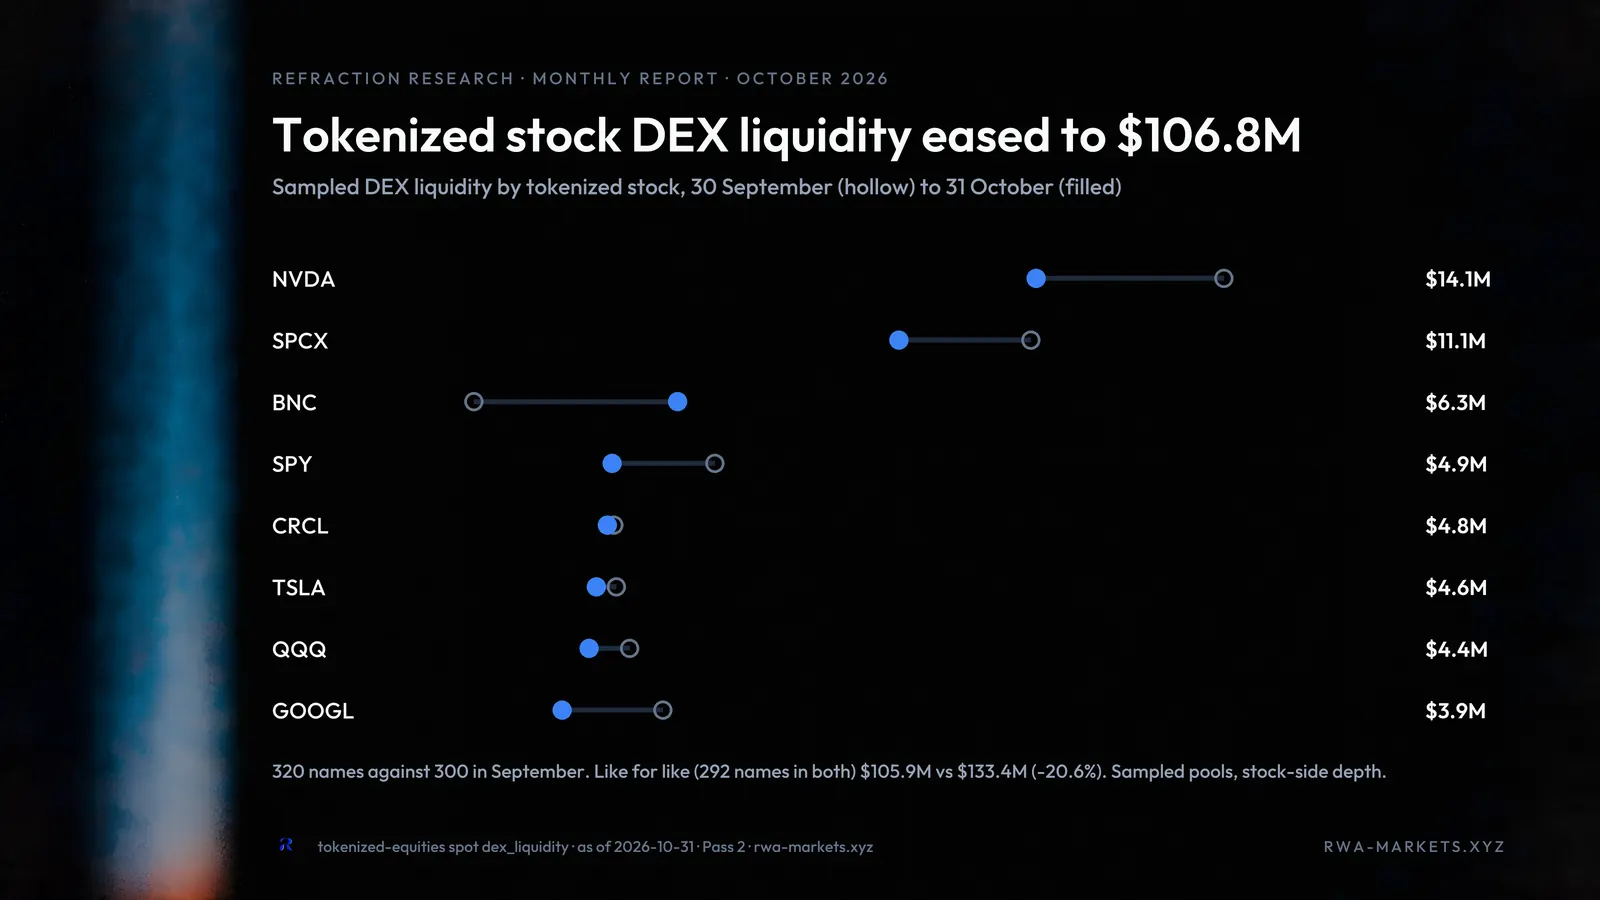
尽管10月现货市场的交易量有所增加,但DEX上的可用流动性略有下降,主要原因是标的股票价格下跌。Nasdaq 100指数因价格下跌,市值蒸发超过2万亿美元,相当于加密货币当前总市值的75%以上。链上流动性靠前的资产中有一个例外,即BNC:它是一个BNB DAT(数字资产财库),其流动性借助10月中旬上线的Metric池有所增加。
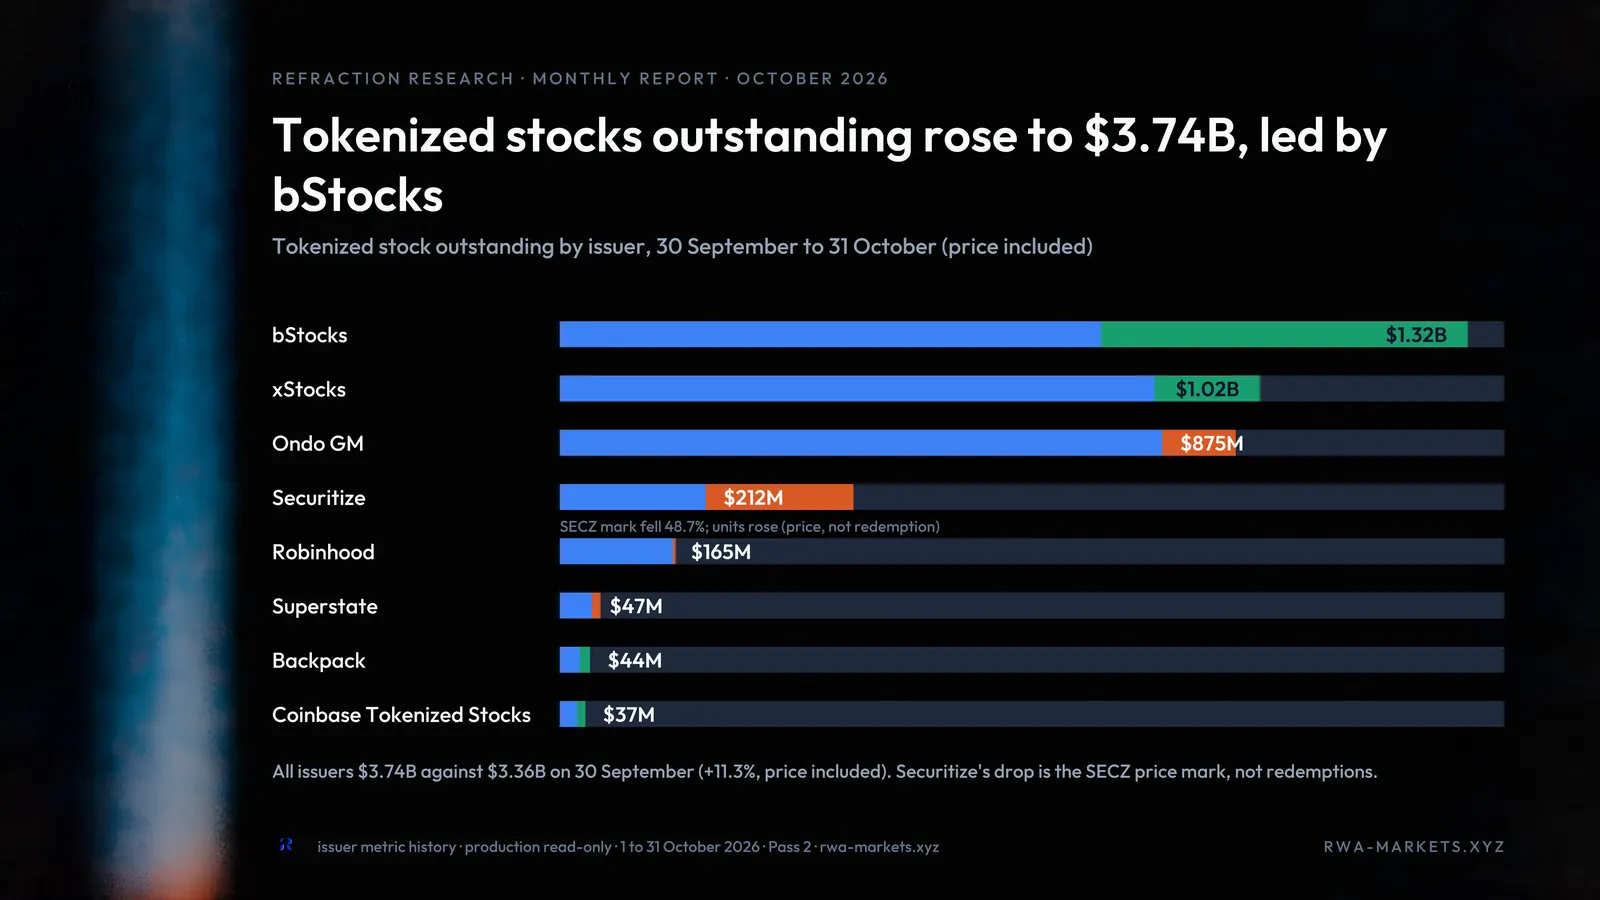
代币化股票发行方面,总价值从9月的33亿美元增至超过37亿美元。增长由bStocks和xStocks引领,其中xStocks庆祝资产管理规模超过10亿美元。Ondo的发行量基本持平,但由于所发行股票的标的价格下跌,其存量价值缩水了一截;Securitize的情况相同,其下降主要来自Securitize股价跌破8美元。Backpack和Coinbase的代币化股票流通量均有所增长,两者合计新增46只链上股票。
深入看链上现货股票交易量所在的DEX:Robinhood以33亿美元居首,其中Uniswap凭借v3池和v4钩子在该链上领先,新入局的Metric当月拿下了约15%的可观份额。@Aeroxyz拿下了Base绝大部分交易量;@Solana上则是@Raydium占据该链大部分交易量,@Orca_so和@MeteoraAG紧随其后,分列第二、第三。BNB的市场格局发生巨变:@Metricxyz尽管10月15日才上线,却拿下了近50%的交易量,此后每周的占比均超过60%。
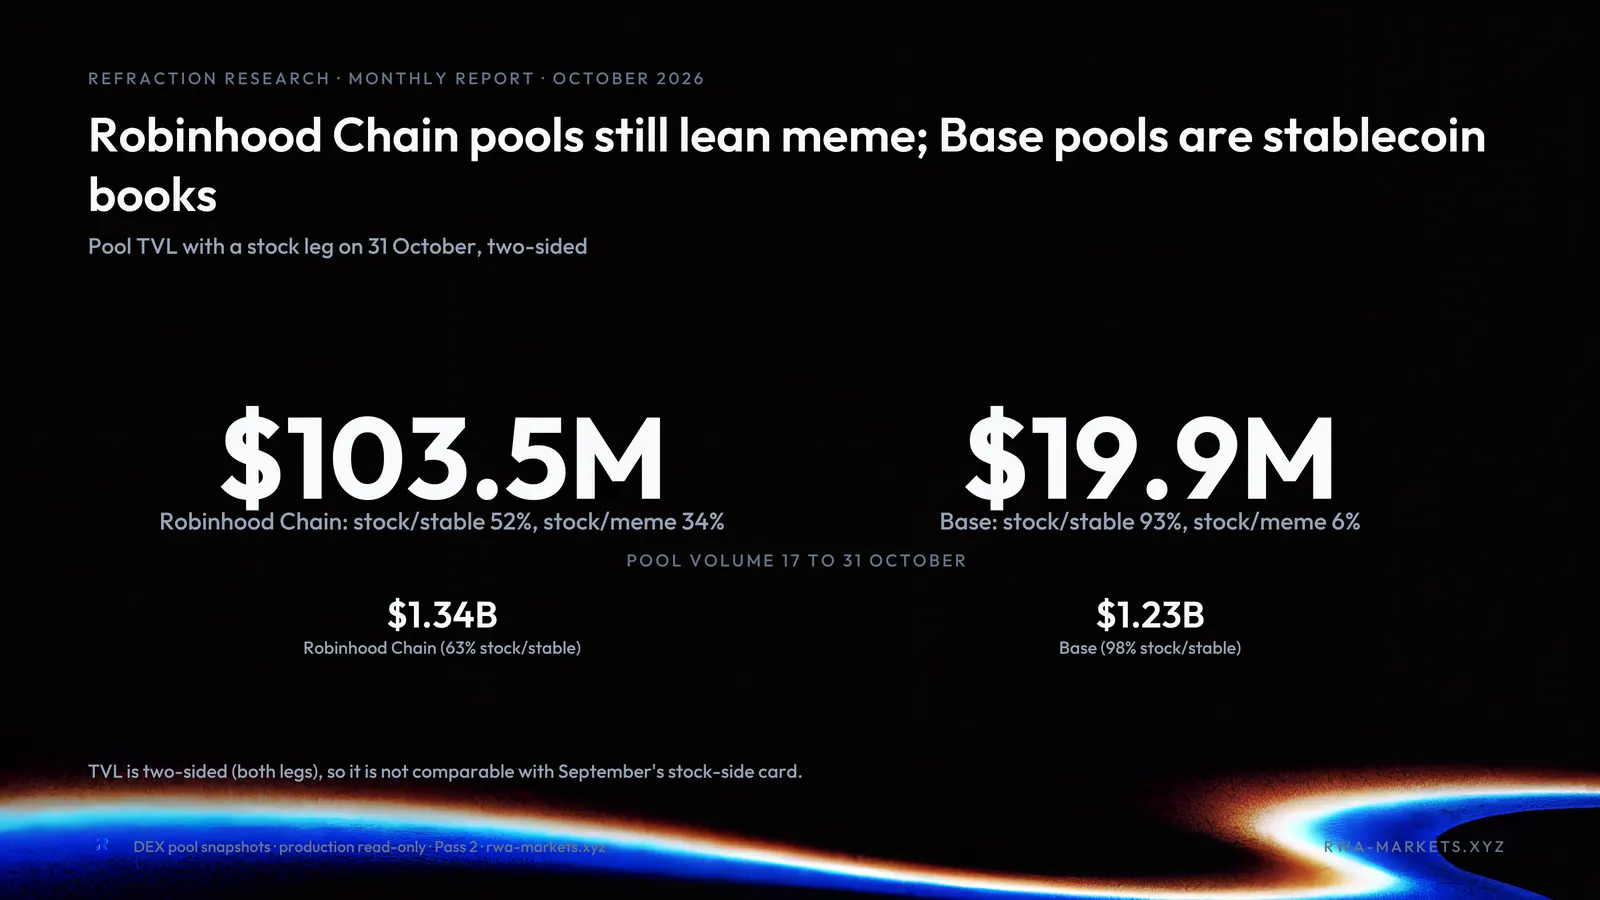
从Robinhood和Base的交易量来源看,二者的大部分交易量都来自稳定币交易对。需要注意的是,Robinhood有37%的交易量和超过34%的流动性来自以股票计价的Meme币交易对,而Base的流动性中有6%、交易量中有2%来自以股票计价的Meme币交易对。两条链的交易量非常接近,Robinhood为13.4亿美元,Base为12.3亿美元。
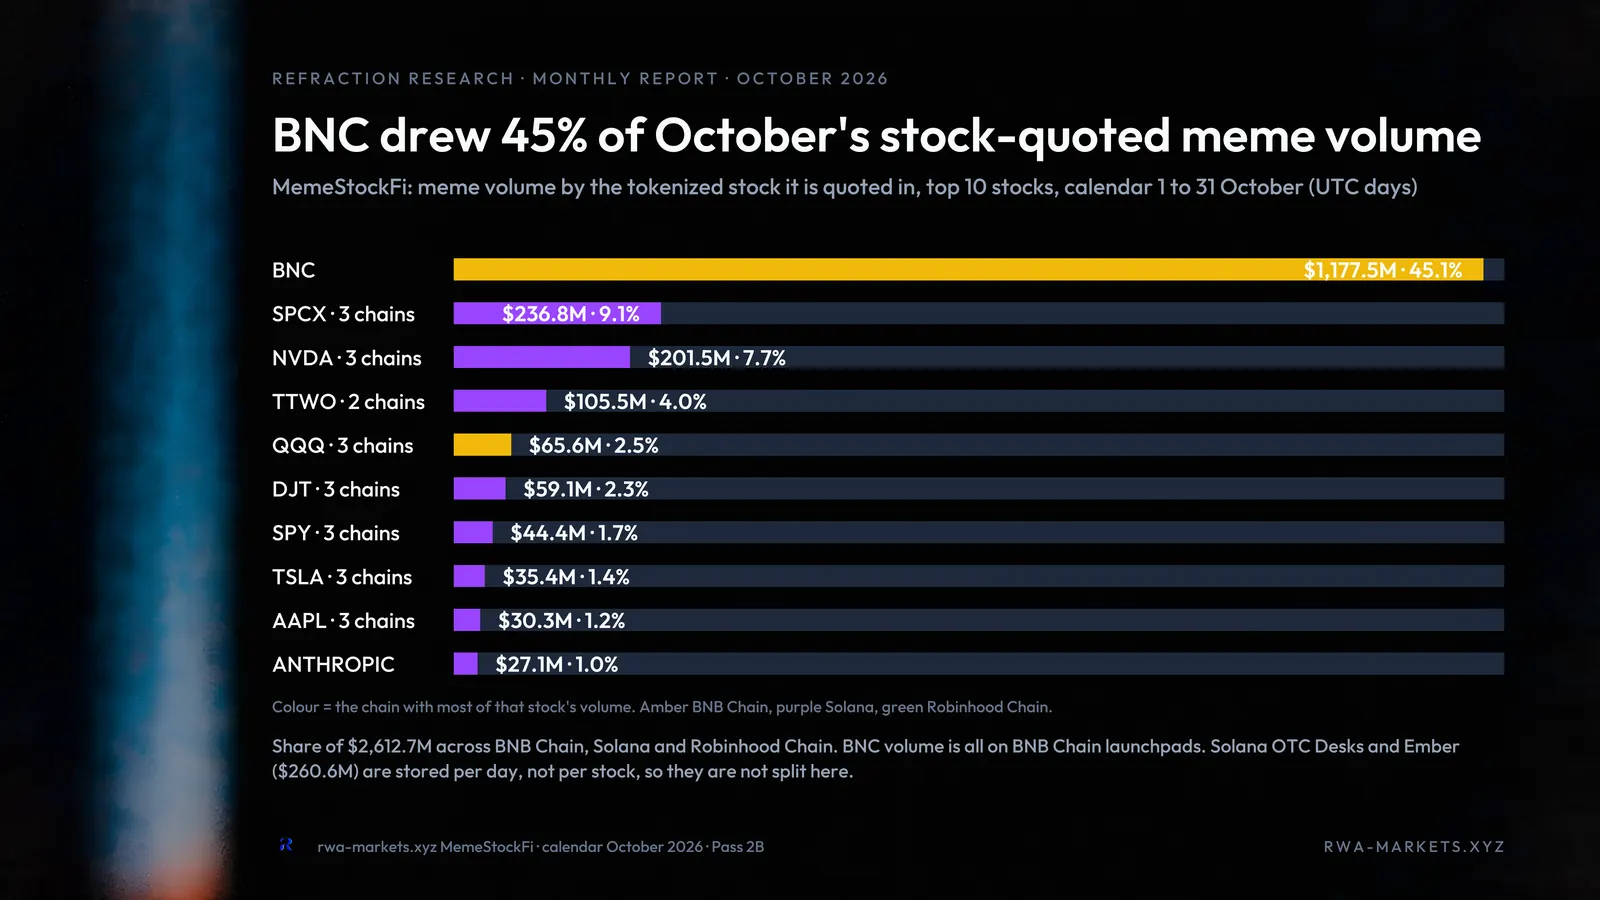
再看推动以股票计价的Meme币交易对需求的集群:BNC在整体需求中占主导,并贡献了BNB上以股票计价的Meme币交易对的大部分交易量。紧随其后的是SPCX、NVDA和TTWO,三者在3条链上合计贡献了5亿美元的交易量。TTWO的需求来自即将发布的GTA VI,而SPCX和NVDA凭借其在当前AI与科技浪潮中的潜力,继续是Meme币交易对和稳定币交易对都青睐的两只股票。
借贷市场青睐RWA
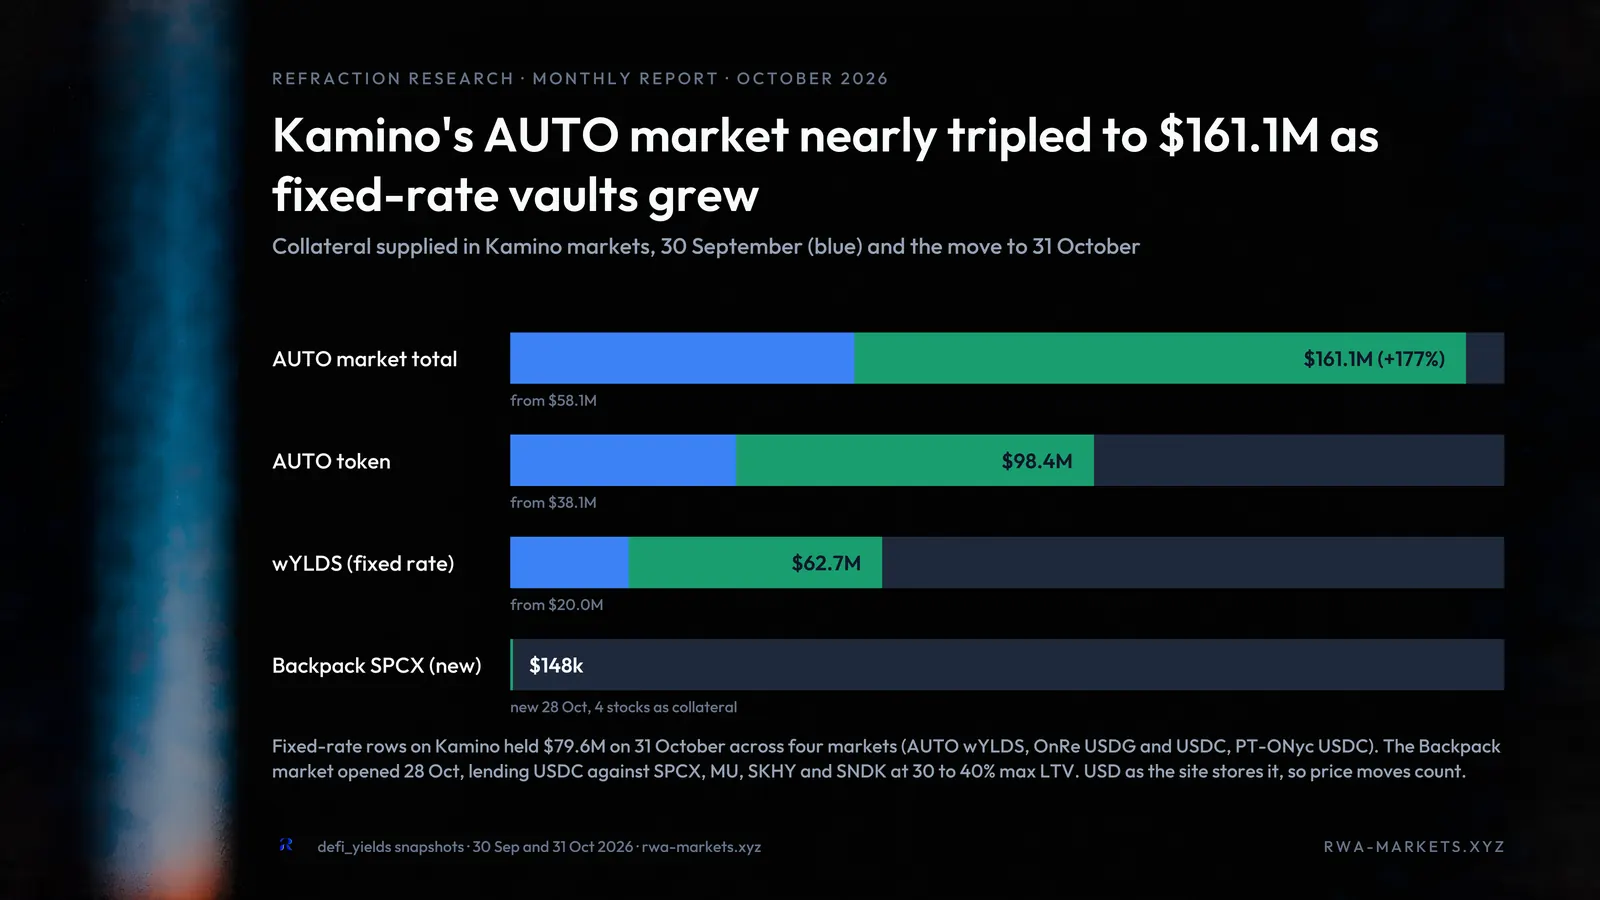
在我们追踪的平台中,RWA借贷市场在新市场的带动下增长了约2.18亿美元;而若只比较9月和10月都存在的借贷市场,规模则缩减了约3.3%。这主要源于Aave Horizon市场的资金提取,而在9月统计的同样96个市场中,Kamino和Maple整体实现了增长。这2.18亿美元的增长主要来自@morpho的syrupUSDG/USDG市场和Kamino的wYLDS固定利率市场,二者分别增长1.34亿美元和6200万美元。
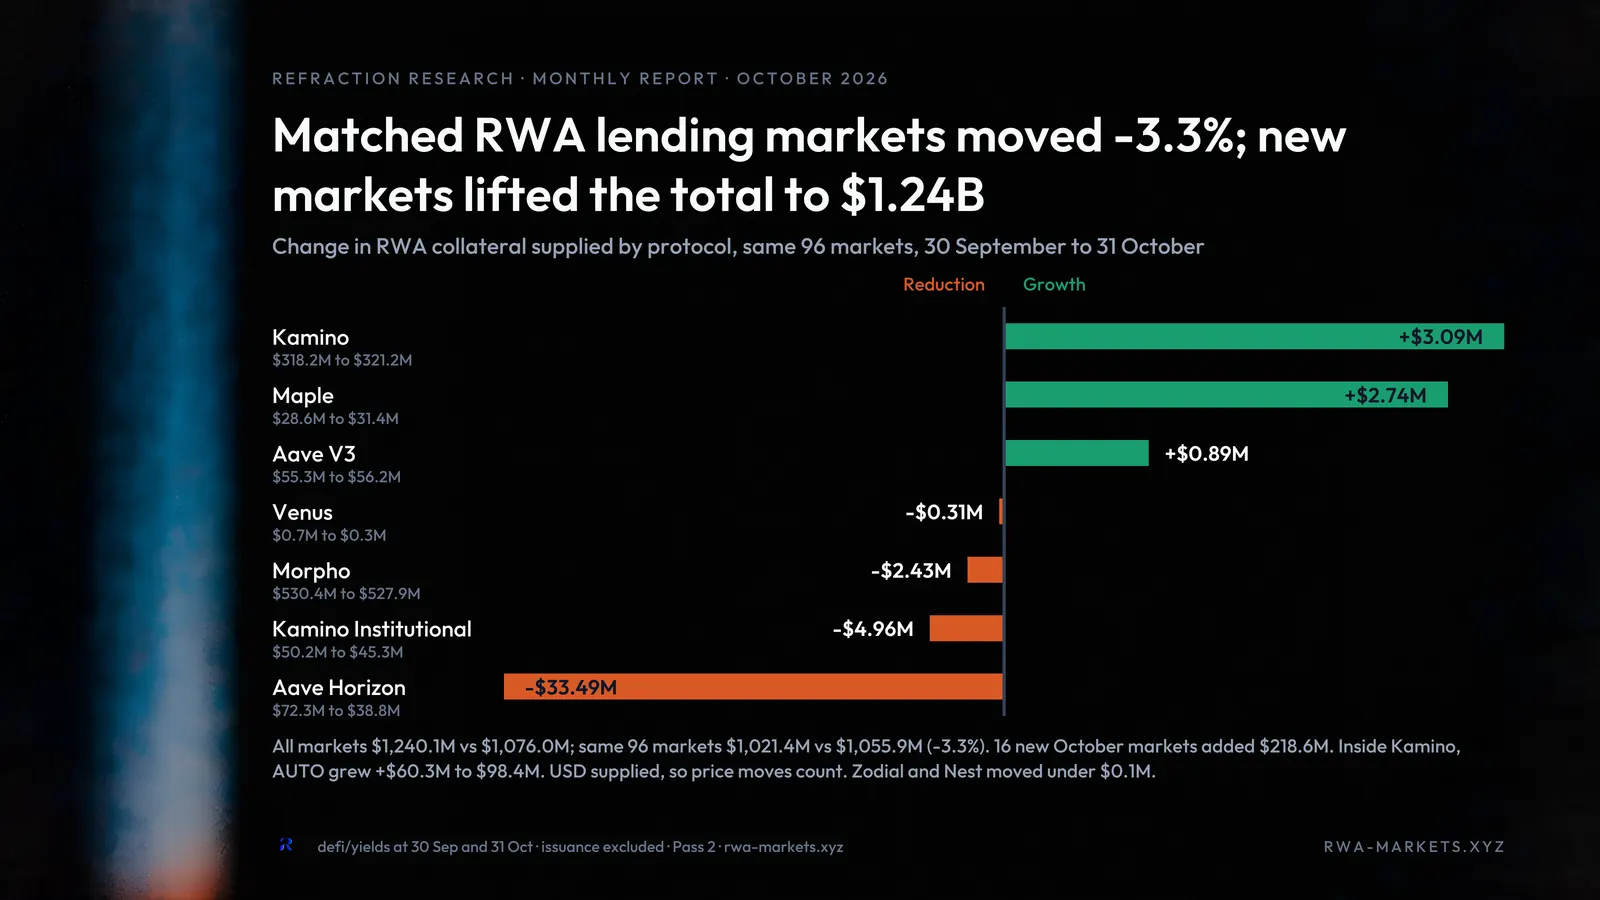
10月借贷市场的一大亮点来自@Kamino的AUTO市场:随着固定利率市场的增长,其规模扩大至近三倍。这一增长甚至登上了《金融时报》(Financial Times),因为它提供了一种传统市场中常见的渠道,而这一增长表明链上对此有明确的需求。Kamino近期还庆祝OnRe固定利率市场的TVL突破1000万美元;如果该市场沿着AUTO的轨迹发展,它很可能也会在11月内突破1亿美元大关。最后,Kamino推出了Backpack市场,支持在存入的代币之间进行交叉抵押,存款已超过10万美元,以Backpack发行的SPCX为主,未来值得关注。
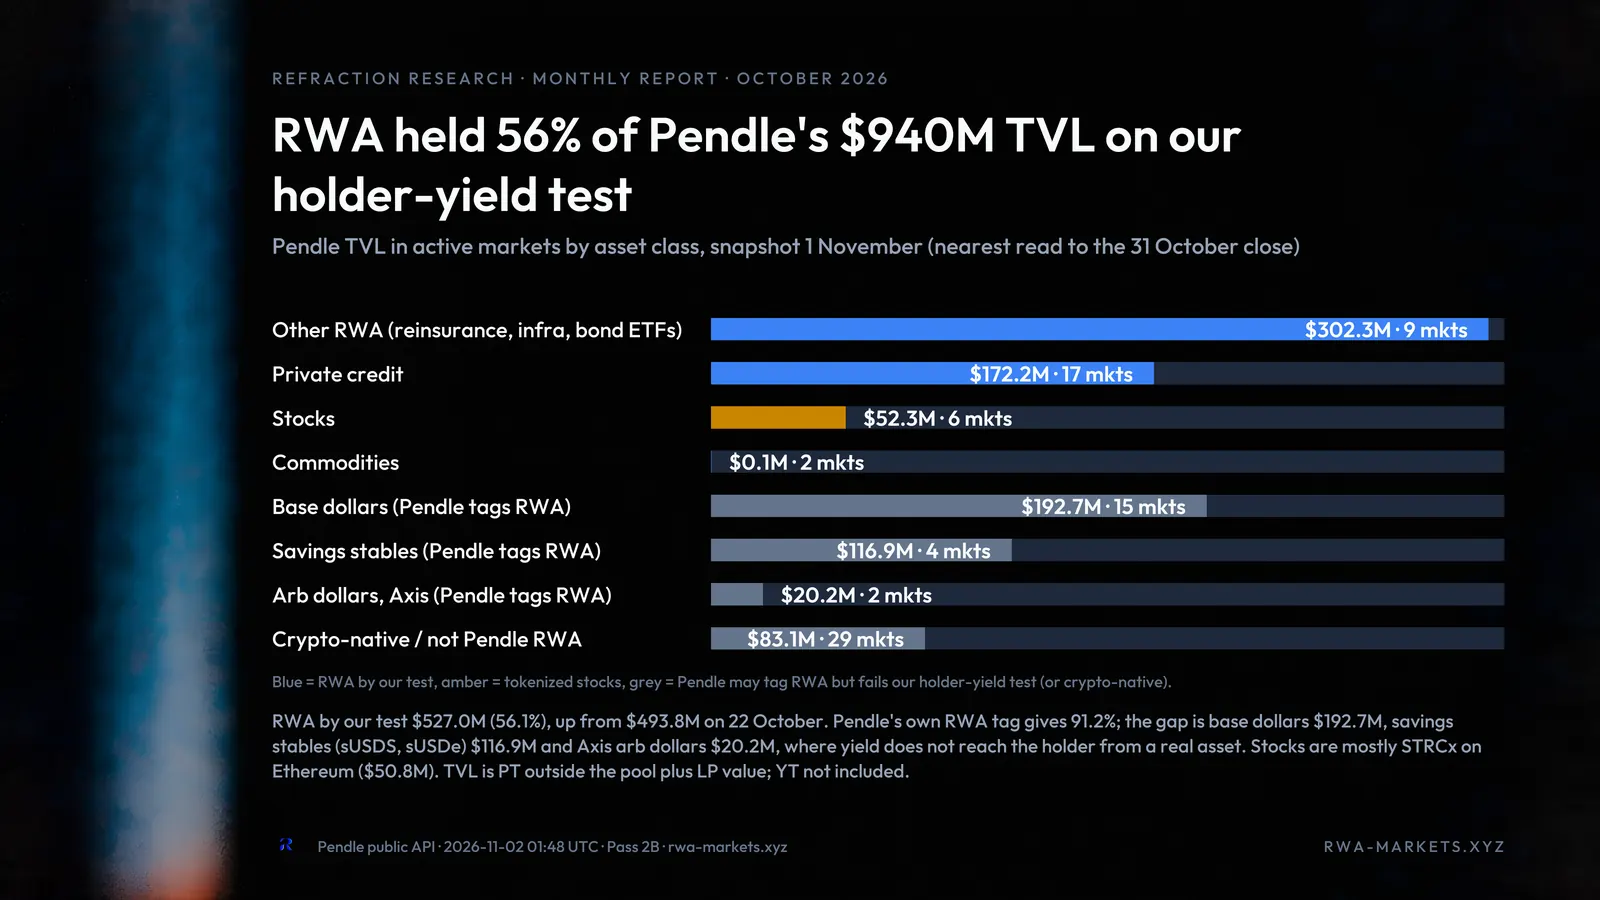
@pendle_fi庆祝其10月TVL中超过80%来自RWA,到月底这一比例进一步升至91.2%。即使剔除基础美元币和储蓄型稳定币,RWA仍占Pendle的9.4亿美元TVL中的56%。其股票市场主要由一只xStocks代币STRCx构成,但在私人信贷以及再保险、债券ETF等其他RWA板块中,品类则更为丰富。从Pendle存款的持有者来看,截至10月22日,超过62%的存款来自持仓价值超过100万美元的钱包。
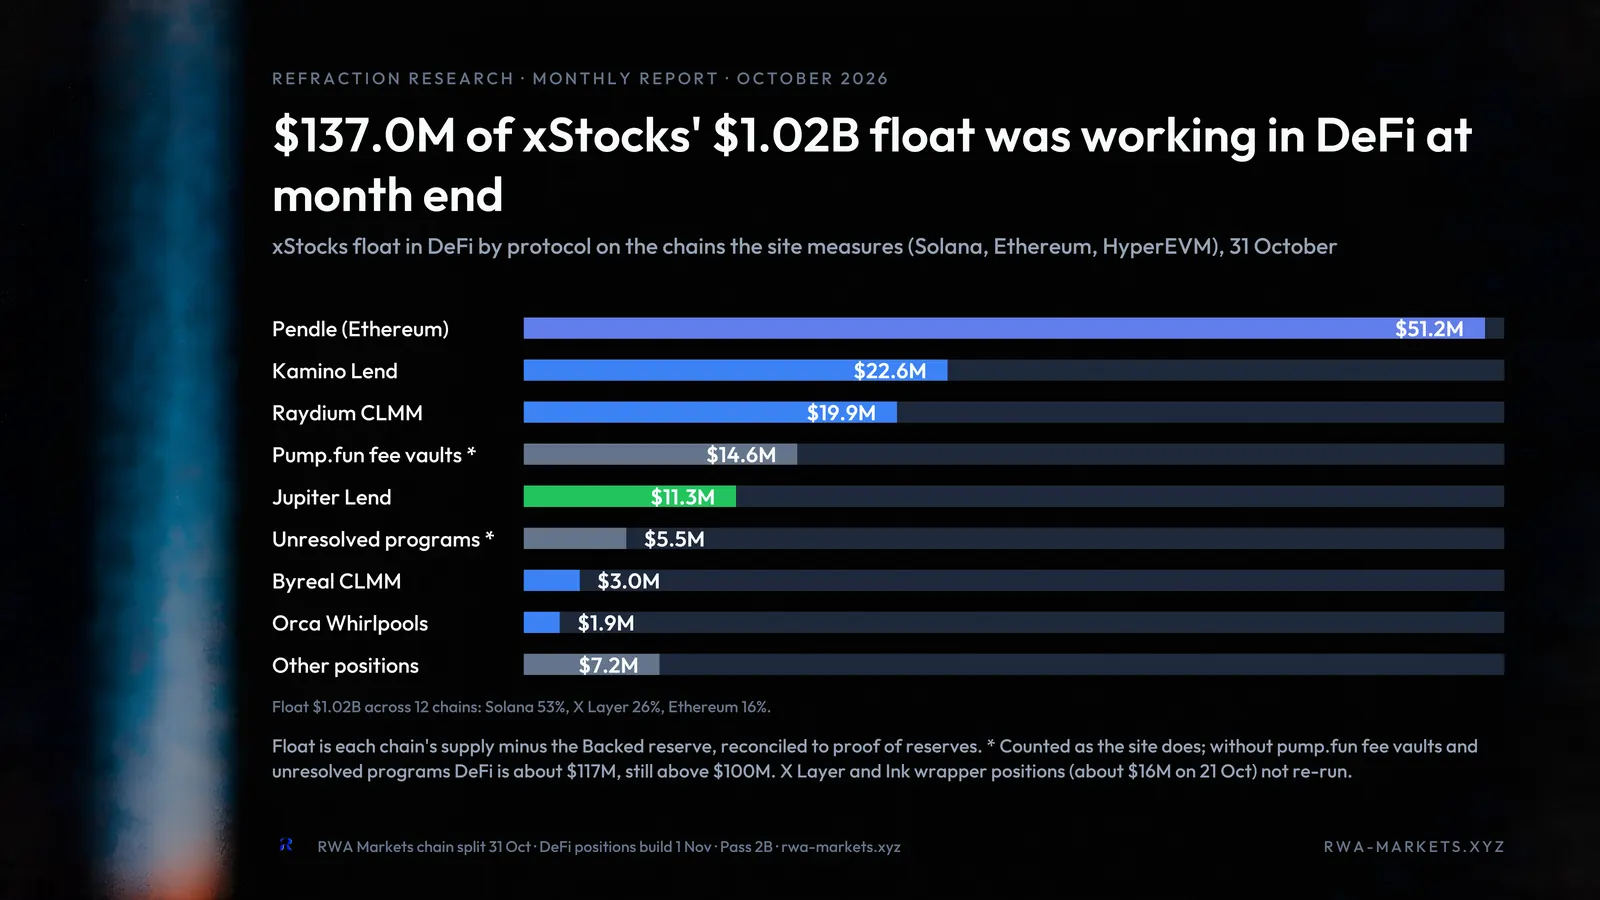
现货发行方@XstocksFi庆祝成为首个在DeFi协议中部署超过1亿美元的发行方,其中@pendle_fi以超过5100万美元的存款居首。Kamino借贷市场以2200万美元位居第二,Jupiter借贷市场为1130万美元,而第3和第4大的部署位于Pump.fun内的CLMM和手续费金库。截至撰写本文时,xStocks占DeFi中所部署现货股票的一半以上。
现货股票:CLOB交易与抵押用途
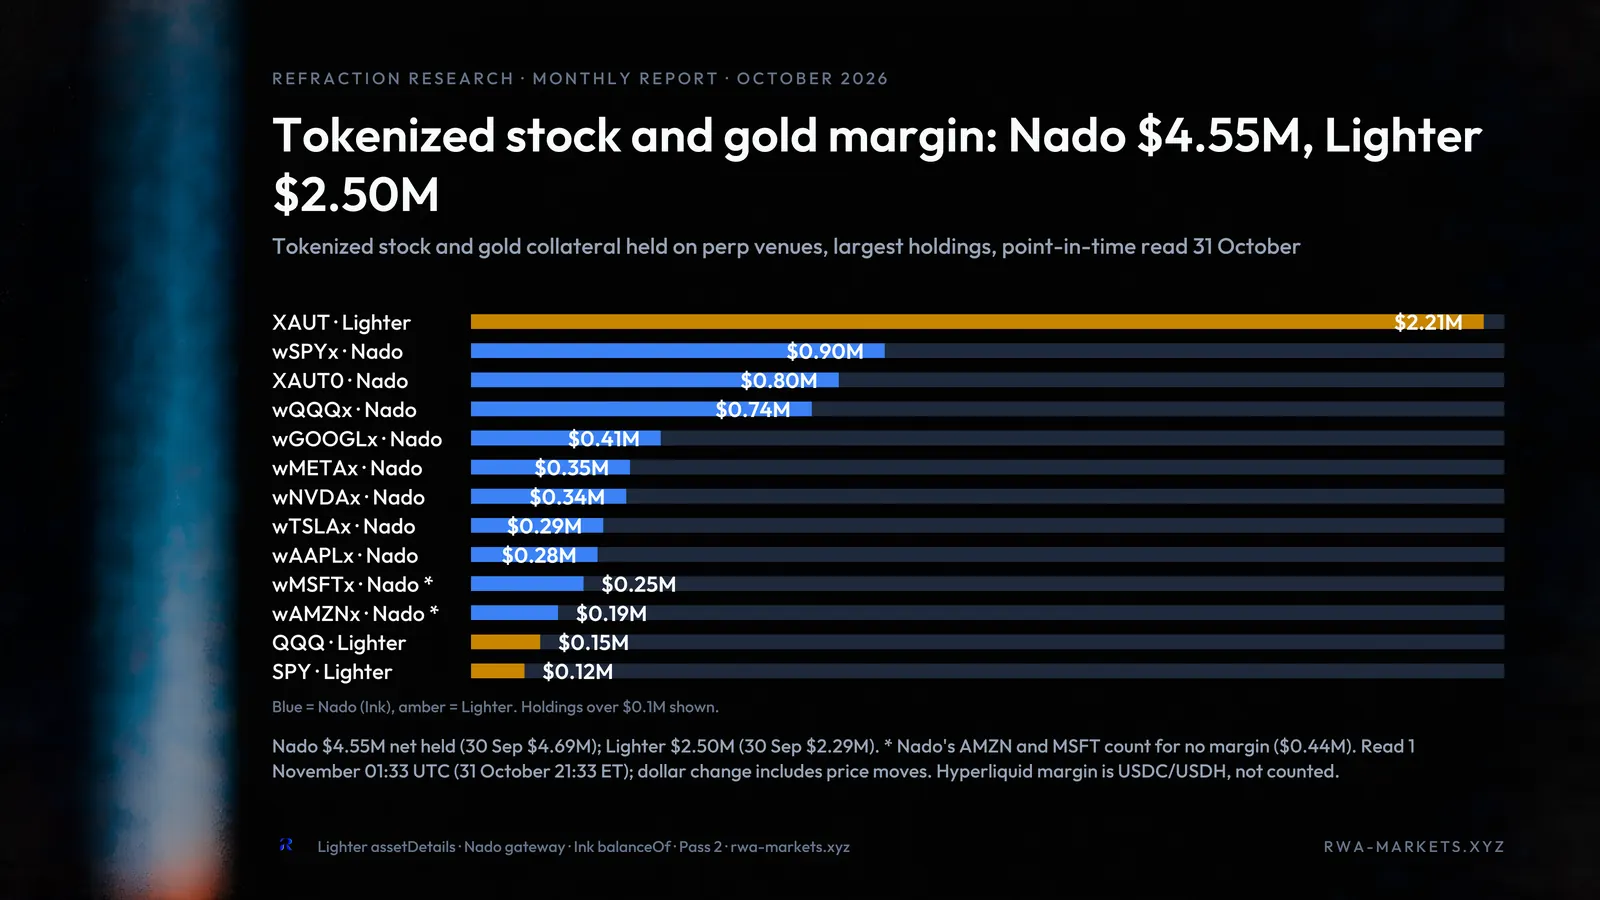
将现货股票用作保证金在社交媒体时间线上的热度有所下降:Lighter上用作抵押品的XAUT略有流入,Nado则略有流出,主要原因是标的股票价格下跌。@OndoPerps称用作抵押品的股票超过3800万美元,这一数据在其网站上清晰展示,但目前尚无法通过API端点验证。
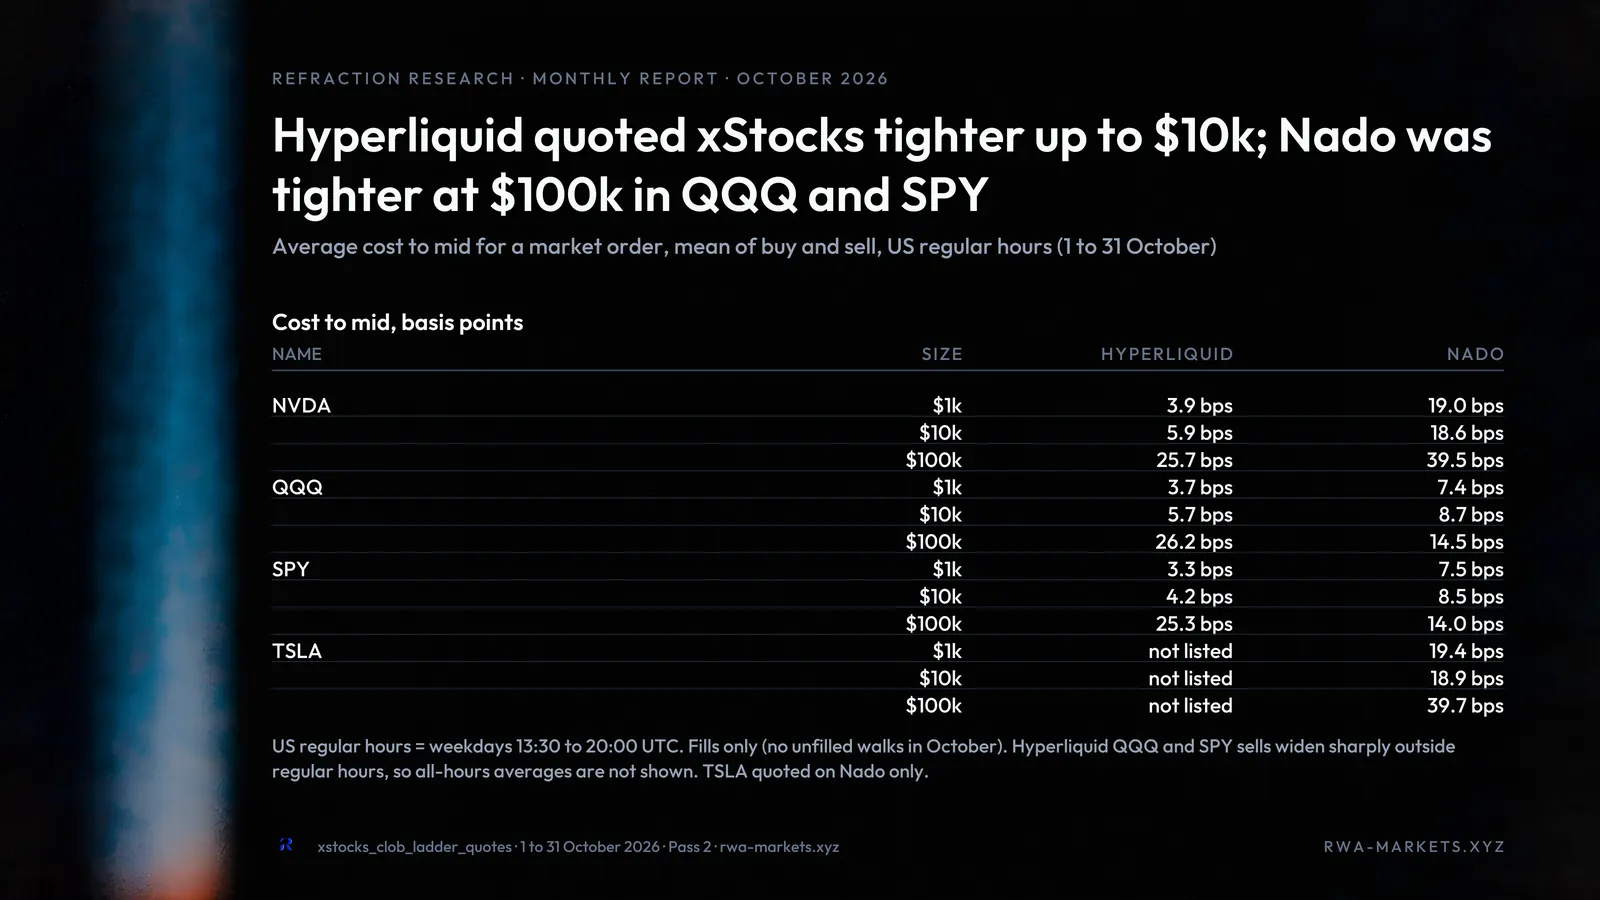
xStocks在Hyperliquid上报价更紧的趋势在10月延续:在所有可比交易对上,1万美元以内的报价均更紧;而在10万美元档位,QQQ和SPY的报价则是Nado更紧。就交易量而言,在当前水平下,现货主要直接在链上通过兑换型DEX交易,而非链上CLOB,尽管现货股票可在Lighter和Nado等交易所用作保证金。
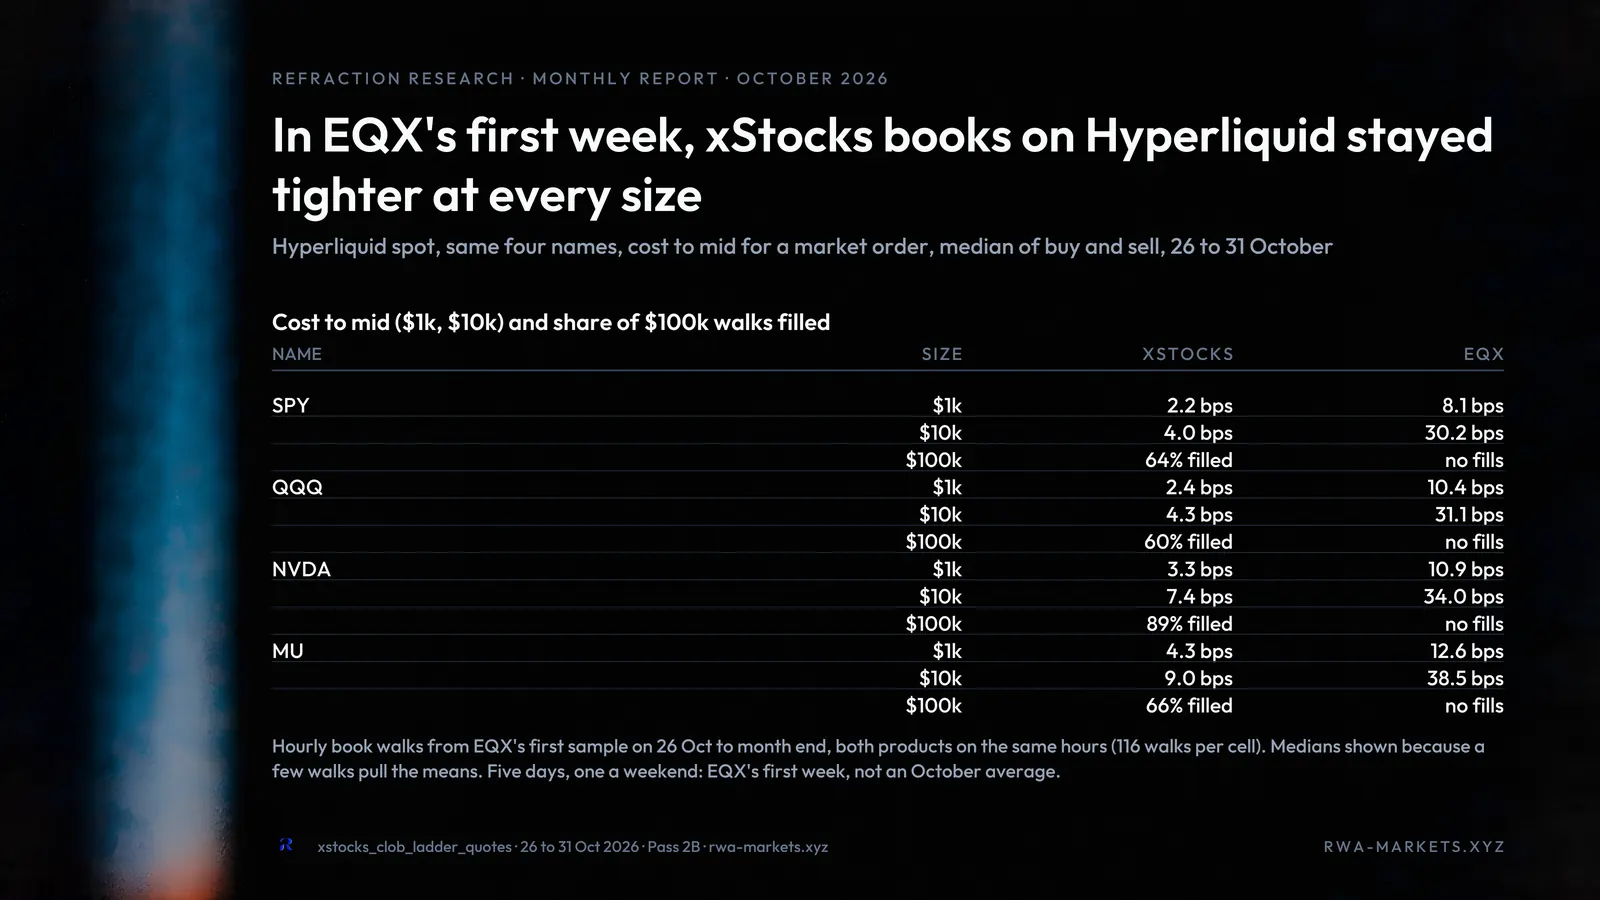
新进入者@eqxlabs加入了Hyperliquid的现货交易,上线首日即录得可观的交易量。在两家发行方均在该交易所上架的交易对中,xStocks目前在每个交易对上的报价都更紧,但两者在10万美元规模上都难以挂出足量报价。在今年余下的时间里,我们将持续追踪这一态势的发展,以及即将上线的Elysium是否会影响Hyperliquid上现货股票的需求。
展望11月
10月初,OKX和ICE宣布即将推出TSV,可交易最多60家在美国上市的公司,此后已有超过50家公司拒绝其股票在TSV上市。尽管有人认为这将导致TSV失败,但剩余上市公司所展现的需求仍有可能鼓励其他公司参与这一新的创新;待其上线后,我们一定会追踪其发展势头。
另一个值得关注的是@Enter_Elysium的上线,它已获得Uniswap、Aero、EQX和xStocks等众多知名协议的支持。由于HyperEVM上的Gas费在生态高度活跃时会成为瓶颈,Elysium成为一种解决方案,有望助力Hyperliquid的EVM一侧蓬勃发展,并为EQX等发行方提供站稳脚跟的试验场。我们将把这条链接入我们的数据看板,迎接其11月9日的上线。
本月报告对10月全部进展的回顾就到这里。本报告可能未涵盖某些领域或公告,如果您希望下个月将其纳入,请私信我们,以便我们收集数据,以我们独有的方式进行报道!请务必查看我们新设立的DEX Deep Dive标签页,并敬请关注即将推出的更多更新。
如果您喜欢本报告,欢迎点赞和分享。Refraction Research期待在11月进一步扩展数据收集与分析。一如既往,我们的所有数据均采用公开的方法论,您可以自行验证,也可以按需搭建追踪这些数据的机制。
特别感谢基础设施提供商@Triton_One和@Quicknode对我们研究的支持,让我们得以收集所有这些出色的数据,没有他们,这一切都不可能实现!
免责声明:以上信息均不构成投资建议,且可能未包含尚未收集的交易平台和数据领域。在本研究中,Hyperliquid包括所有使用其基础设施进行交易的DEX。所有数据均可通过RWA-Markets.xyz的方法论部分查询和复现。