
PRIME fing den Regen auf, AUTO erbte den Garten
Ein erstklassiger Garten, in dem RWA-Renditen gedeihen. Das Wachstum der Pools AUTO und PRIME von Hastra auf Kamino in ihren ersten 14 Tagen
- Wachstum des PRIME-Marktes, erste 14 Tage
- 40,4x
- Wachstum des AUTO-Marktes, erste 14 Tage
- 2,13x
- Mit Multiply eröffnete AUTO-Positionen
- 89,8 Prozent
- Größe des PRIME-Marktes Mitte Januar
- 360 Millionen US-Dollar
Am 29. Juli brachte @HastraFi AUTO auf den Markt, einen renditetragenden Token auf Basis von US-Autokrediten, die einen Autokreditmarkt von 1,713 Billionen US-Dollar erschließen. Vorausgegangen war der äußerst erfolgreiche PRIME-Markt, der am 4. Dezember startete, in den ersten zwei Wochen auf 92 Millionen US-Dollar hochschnellte und bis Mitte Januar schließlich zu einem enormen Markt von 360 Millionen US-Dollar heranwuchs.
Kurz zur Einordnung: AUTO besteht aus Near-Prime-Autokrediten, die Agora vergibt, mit einer Ziel-APY von 9 Prozent. Manche begegnen Autokreditmärkten wegen ihrer im Vergleich zu anderen Märkten höheren Ausfallquoten mit Vorsicht, doch AUTO verfügt über mehrere Schutzmechanismen, die das Risiko für Nutzer deutlich verringern, von einem rund 2,4-fachen Cashflow-Puffer bis zum First-Loss-Eigenkapitalpuffer von Figure in Höhe von 25 Millionen US-Dollar. Mehr zu den sechs Schutzebenen steht in diesem Artikel von Hastra.
Während der PRIME-Markt auf Kamino in den ersten 14 Tagen auf das 40,4-Fache wuchs und AUTO im selben Zeitraum nur auf das 2,13-Fache, zogen beide Token tatsächlich dieselbe Art von Nutzern an. Dieser Artikel untersucht die Onchain-Daten der ersten 14 Tage der Märkte von AUTO und PRIME und zeigt die Gemeinsamkeiten, die Unterschiede und warum die bisherige Entwicklung kein Urteil über AUTO ist.
Zwei Ernten
AUTO wuchs in den ersten 14 Tagen von einem anfänglichen TVL von 3,3 Millionen US-Dollar auf 7,03 Millionen US-Dollar, also auf das 2,13-Fache; 89,8 Prozent der Positionen wurden über die Multiply-Funktion von Kamino eröffnet. Die Zahl der Lending-Positionen stieg von 23 am ersten Tag auf 118 an Tag 14.
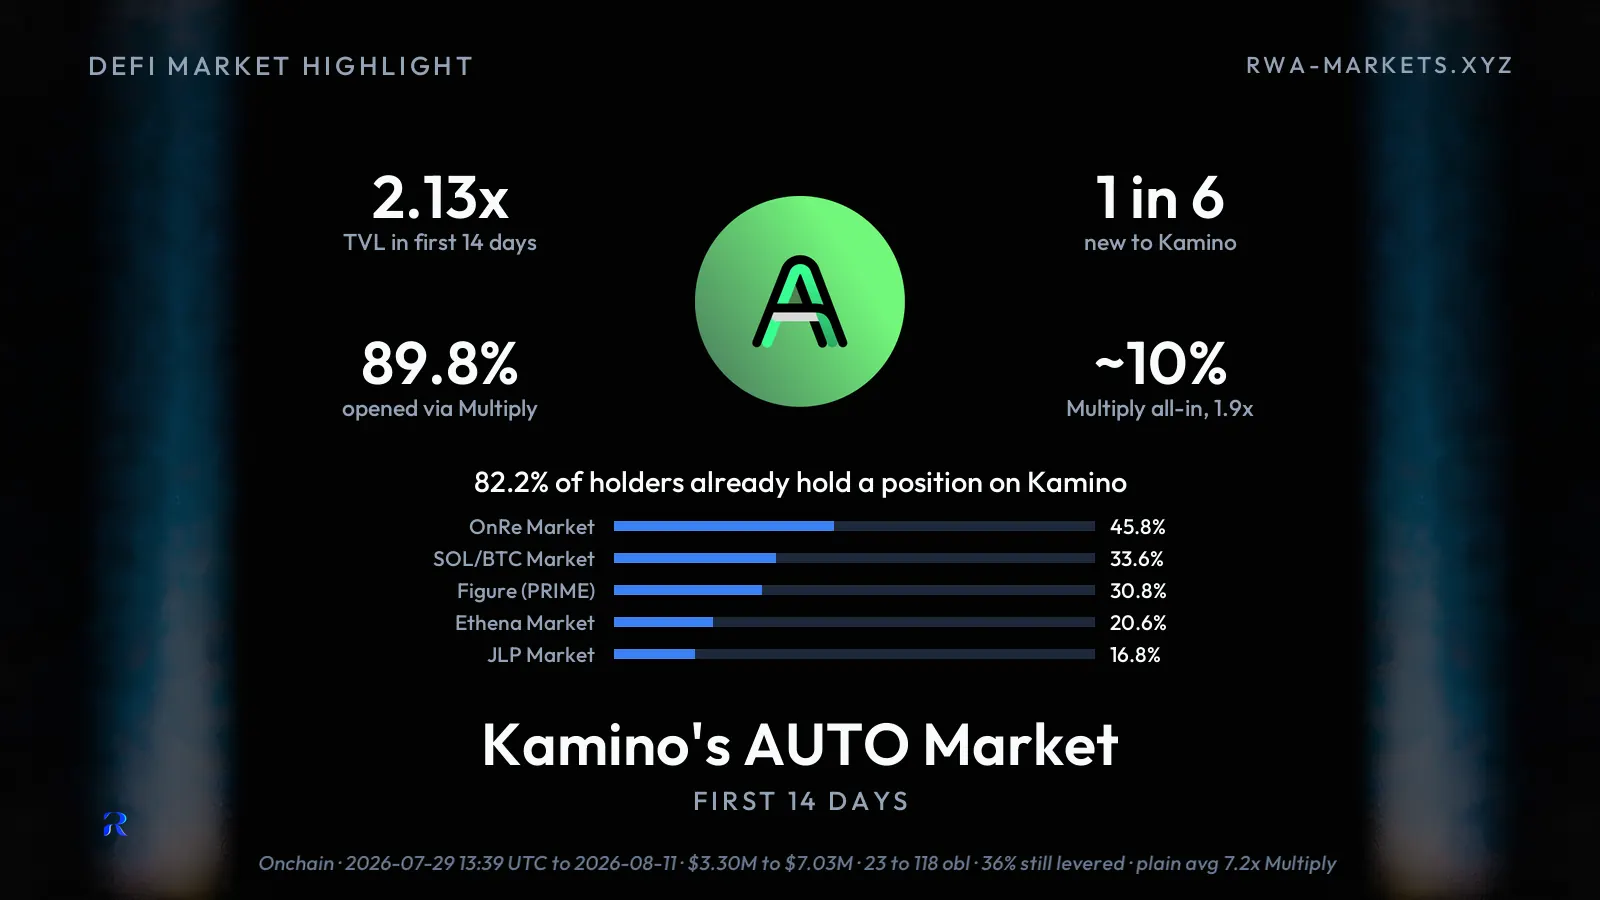
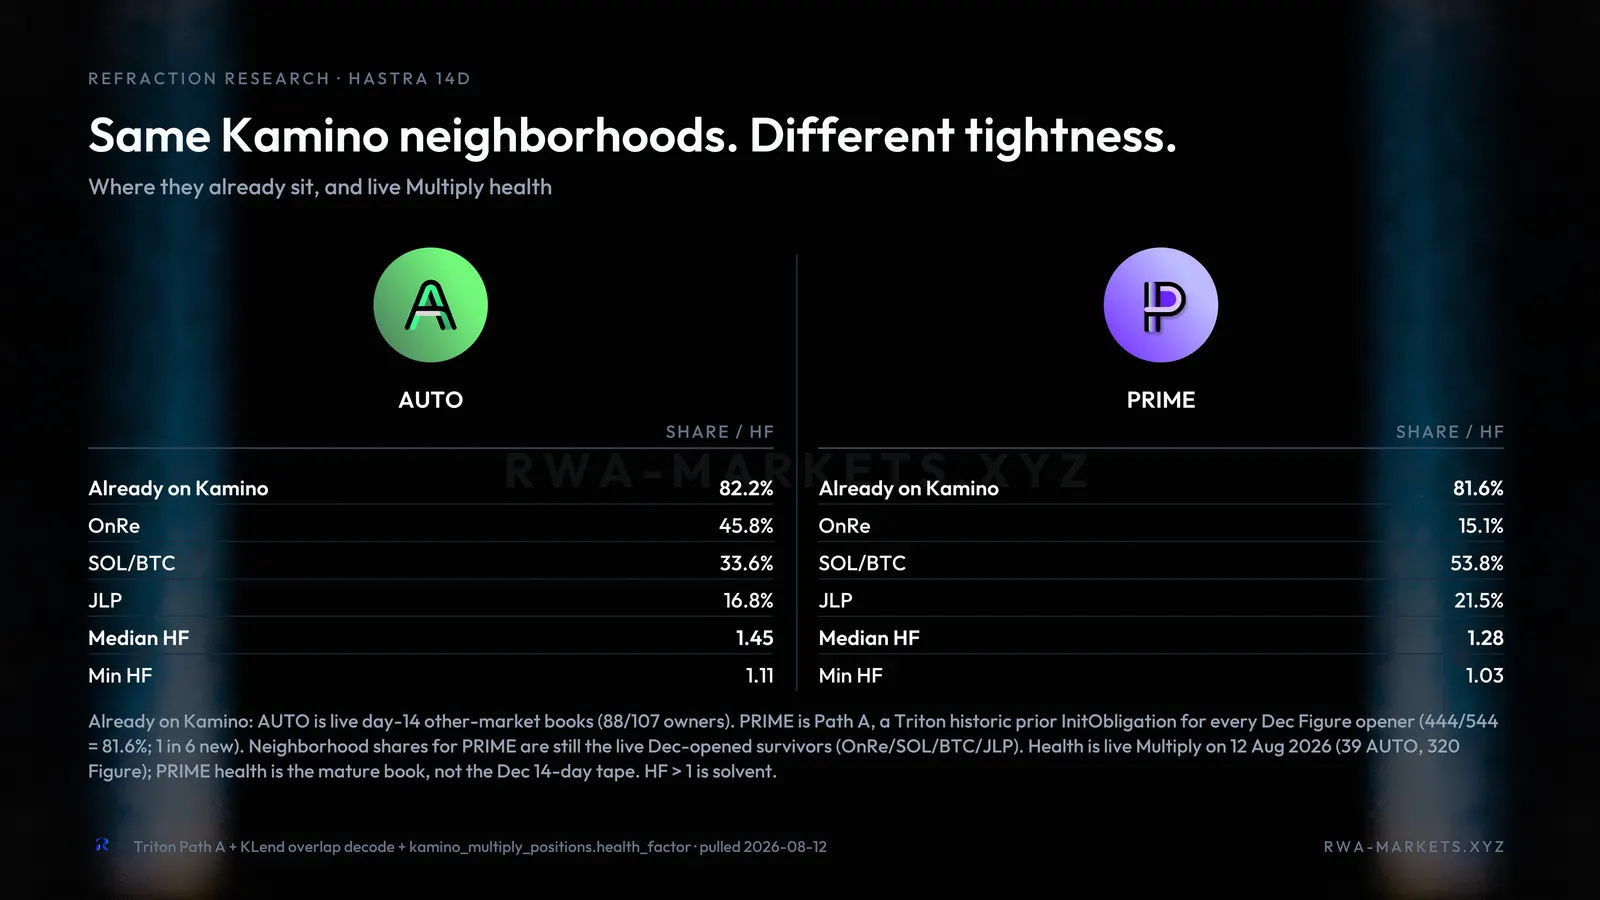
1 von 6 Nutzern in diesem Pool waren vor diesem Markt nicht auf Kamino aktiv; wer die Plattform bereits nutzte, hielt Positionen in OnRe, SOL/BTC, PRIME, Ethena und JLP. Am ersten Tag wuchs der TVL des Pools um 86 Prozent, bei einem medianen Wachstum von 0,8 Prozent pro Tag.
PRIME dagegen wuchs in seinen ersten zwei Wochen von einem anfänglichen TVL von 2,27 Millionen US-Dollar auf 91,7 Millionen US-Dollar, also auf das 40,4-Fache. Die Multiply-Funktion von Kamino war bei den Nutzern allerdings beliebt: 80,5 Prozent der Positionen wurden damit eröffnet.
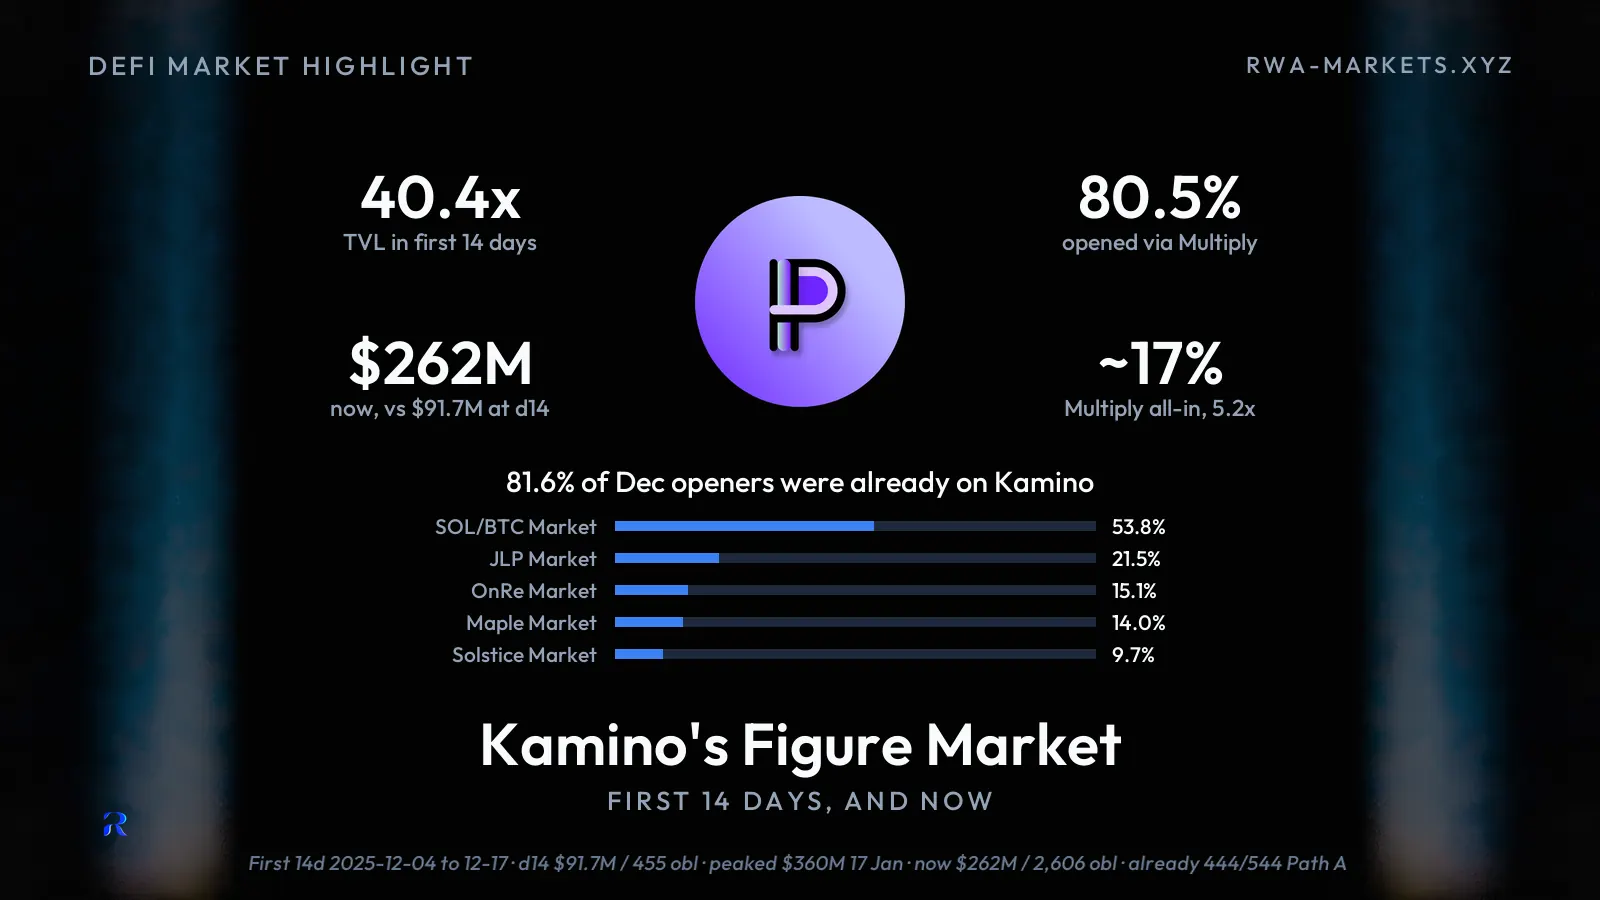
Die Zahl der Lending-Positionen bei PRIME stieg von 15 am ersten Tag auf 455 an Tag 14; 81,6 Prozent der Nutzer hielten bereits eine Position auf Kamino, was AUTO entspricht, wo 1 von 6 Nutzern aus anderen Pools kamen. Am ersten Tag wuchs PRIME um rund 584 Prozent, bei einem medianen Wachstum von 19,6 Prozent pro Tag, und erreichte bis zum 17. Januar schließlich 360 Millionen US-Dollar bei 2029 Positionen und damit das 3,92-Fache des Stands nach den ersten 14 Tagen. Den Höchststand erreichte PRIME später am 1. Juni mit 437 Millionen US-Dollar und 3092 Positionen, das 4,8-Fache des TVL und das 6,8-Fache der Positionen von Tag 14.
Sollte AUTO im kommenden Monat ein ähnliches Wachstum wie PRIME verzeichnen, läge die Gesamtzahl der Lending-Positionen bei rund 530 und der TVL bei rund 28 Millionen US-Dollar. Würde AUTO den Höchststand von PRIME erreichen, wüchse es auf rund 800 Positionen und rund 34 Millionen US-Dollar.
Dieselben Gärtner
Beim Startverhalten von AUTO und PRIME gibt es gewisse Überschneidungen. Erstens die Art, wie Positionen eröffnet werden: Bei beiden wurden mehr als 80 Prozent der Positionen über Multiply eröffnet. Zweitens war die reine APY zum Start mit rund 8 Prozent bei AUTO und rund 8,65 Prozent bei PRIME ähnlich, und die Fluktuation unter den Inhabern blieb bei beiden gering: AUTO behielt 85,4 Prozent seiner Inhaber, PRIME 79,2 Prozent.
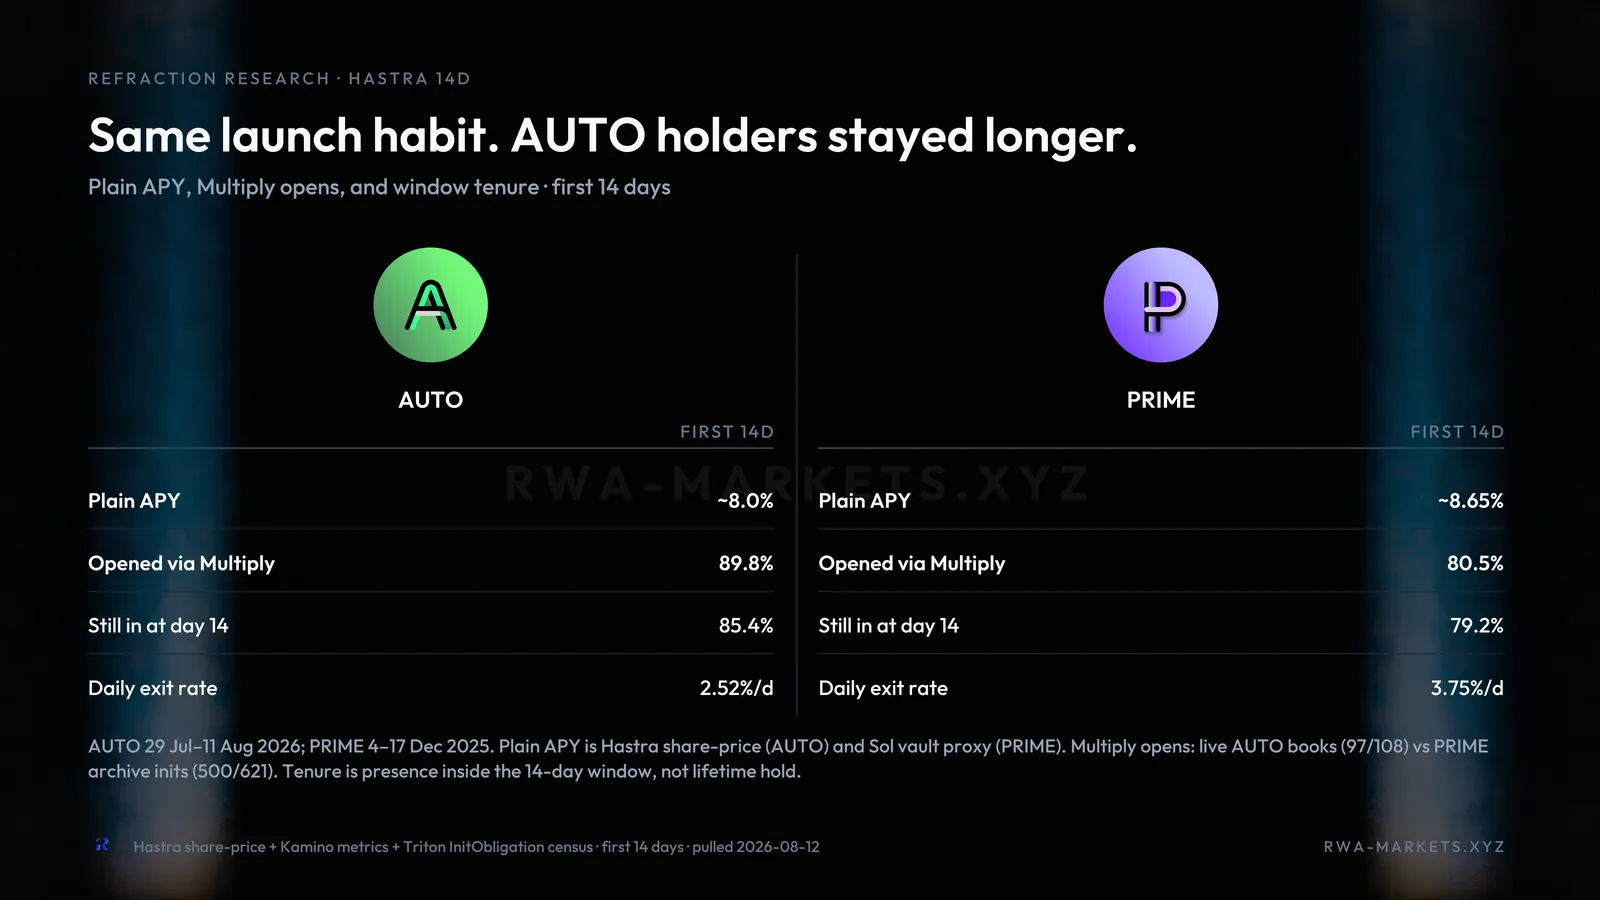
Bei beiden Token hielten die Inhaber Positionen in SOL/BTC, OnRe und JLP, wobei AUTO in seinen ersten 14 Tagen eine stärkere RWA-Neigung zeigte als PRIME. Abgesehen davon, dass 40 Prozent der Inhaber im AUTO-Pool auch eine Position im PRIME-Pool hielten, verzeichneten beide Token ein auf den Anfang konzentriertes Wachstum. Das zeigt, dass sich das Kapital, das diese Anlage sucht, früh positioniert und dann langfristig die Früchte erntet.
Anderes Wetter
In den ersten 14 Tagen von PRIME im Dezember 2025 schrumpften die Nicht-RWA-Pools von Kamino von 3,38 Milliarden US-Dollar auf 3,14 Milliarden US-Dollar, allein der SOL/BTC-Pool um rund 7,2 Prozent. Gleichzeitig wuchsen die RWA-Pools auf Kamino ohne PRIME um 14,4 Prozent von 275 Millionen US-Dollar auf 314 Millionen US-Dollar. Das zeigte, dass Kapital aus Krypto-Lending-Pools in neue RWA-Pools umgeschichtet wurde. Das Umfeld vor dem Start von PRIME spiegelt dies wider: Das RWA-Lending wuchs um rund 31 Prozent, während das Lending insgesamt um rund 19 Prozent zurückging.
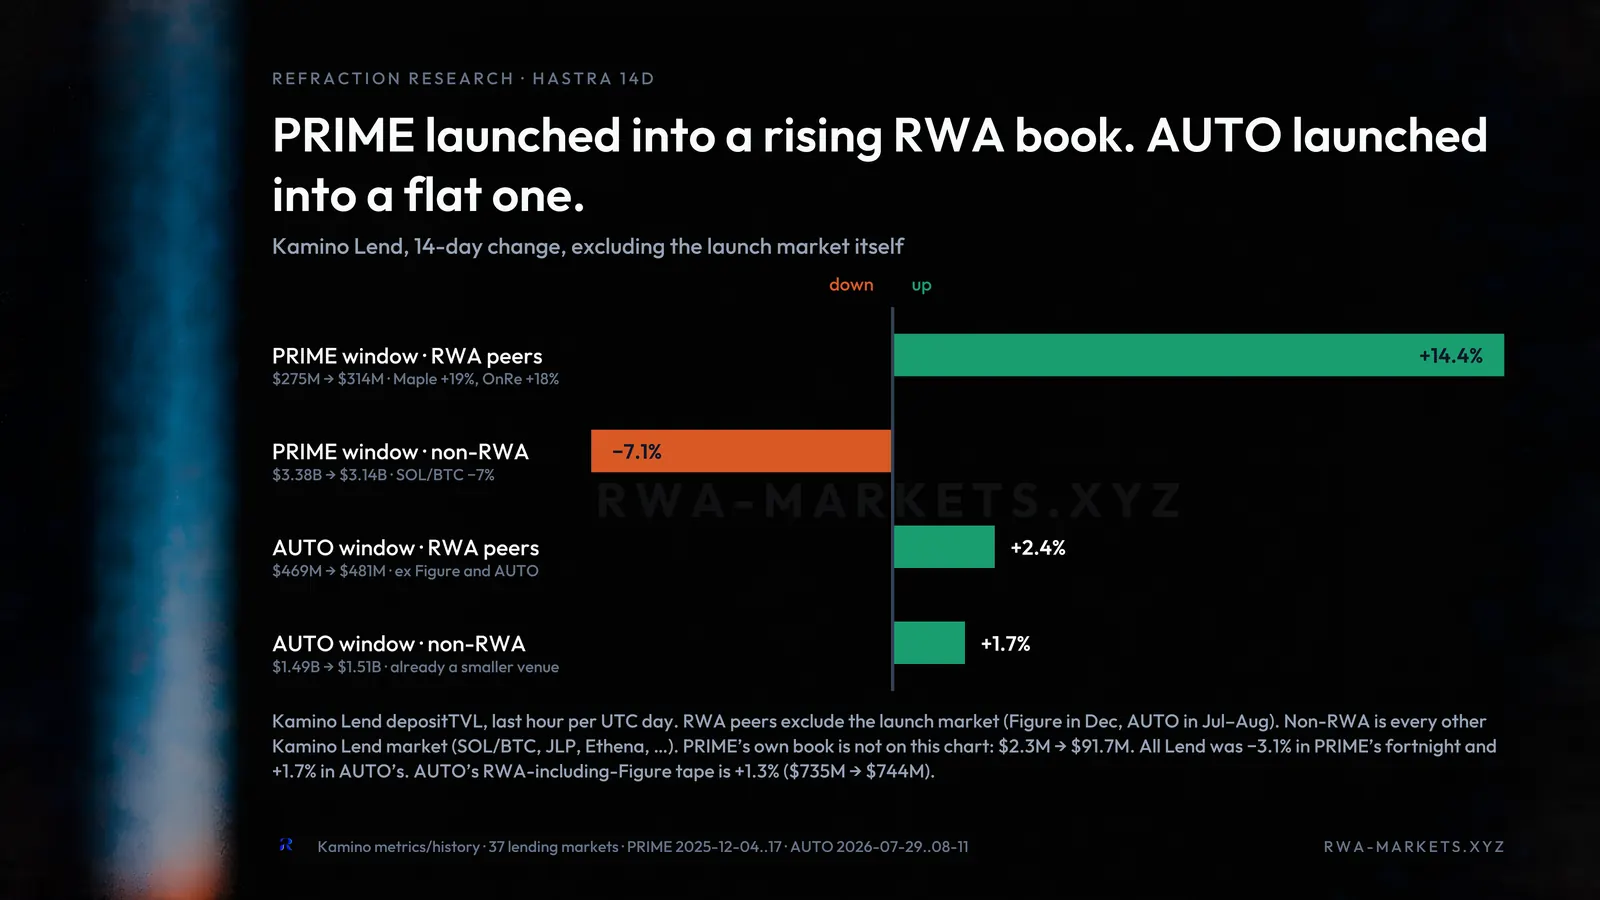
Zum Vergleich das Umfeld beim Start von AUTO: Sowohl RWA als auch das Lending auf Kamino insgesamt verzeichneten einen moderaten Anstieg um 2,4 Prozent beziehungsweise 1,7 Prozent. Berücksichtigt man diese Faktoren und zusätzlich, dass @Figure am Starttag von PRIME ein RWA-Konsortium startete, erklärt das das explosive Wachstum von PRIME im Vergleich zum stillen Aufblühen von AUTO. Beim Start von PRIME suchte Kapital nach Orten, um den Sturm der schlechten Lage am Kryptomarkt zu überstehen, während es beim Start von AUTO die ruhige Zeit nach dem Bärenmarkt genoss.
Beide Token starteten zwar mit ähnlichen Basisrenditen, doch die Multiply-Funktion wirkte sich unterschiedlich auf sie aus; das zeigte sich im durchschnittlichen Hebel pro Position und in deren Health Factor.
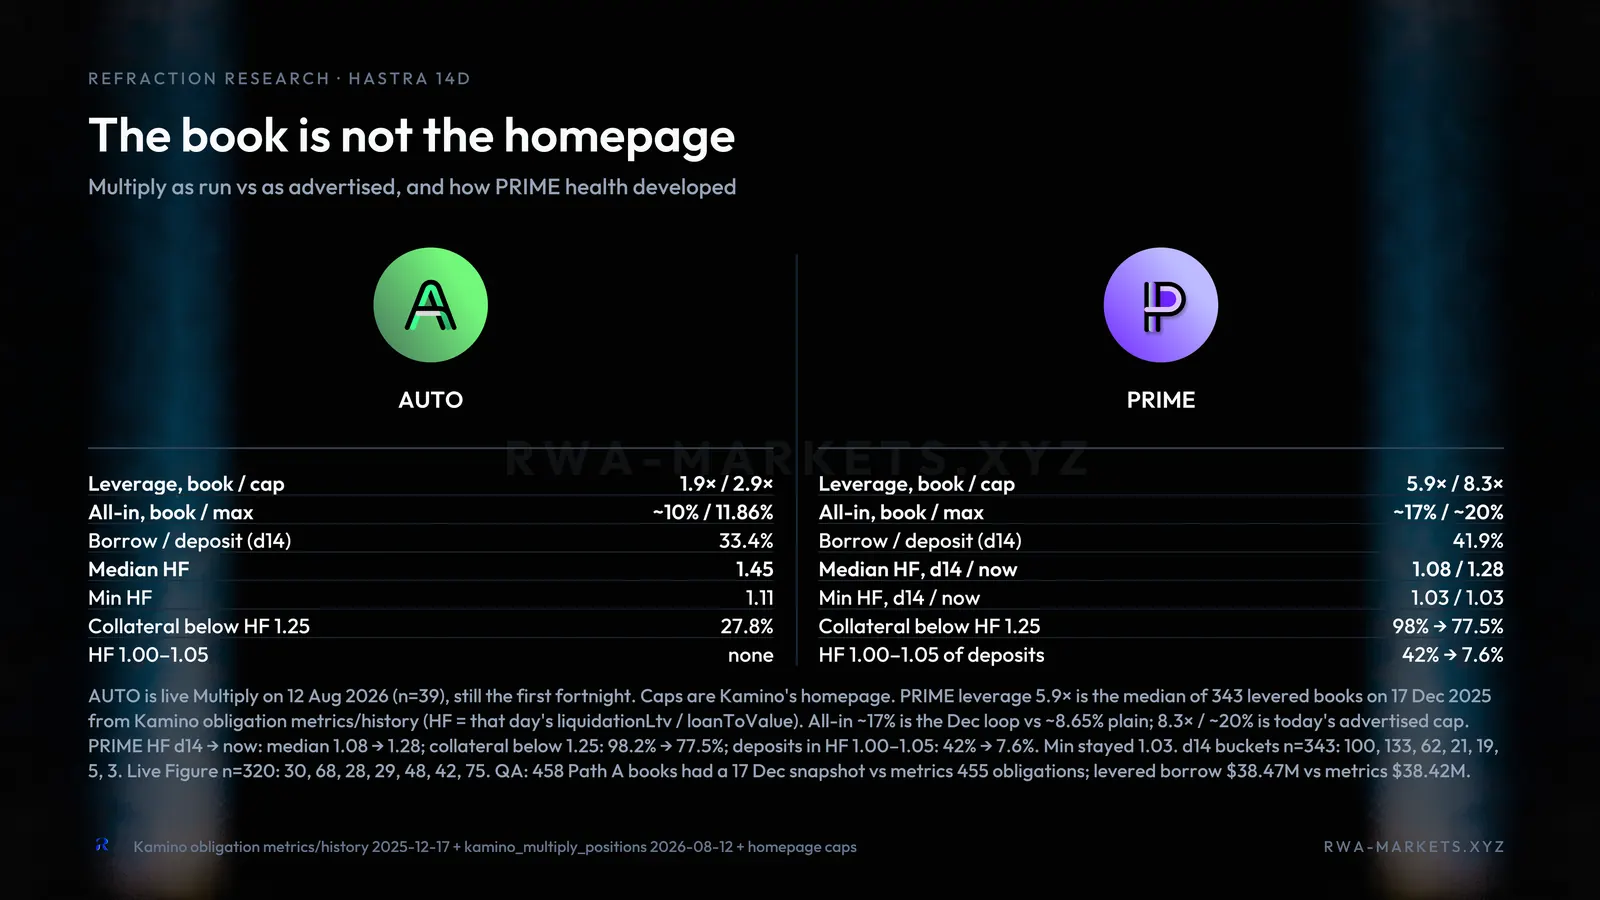
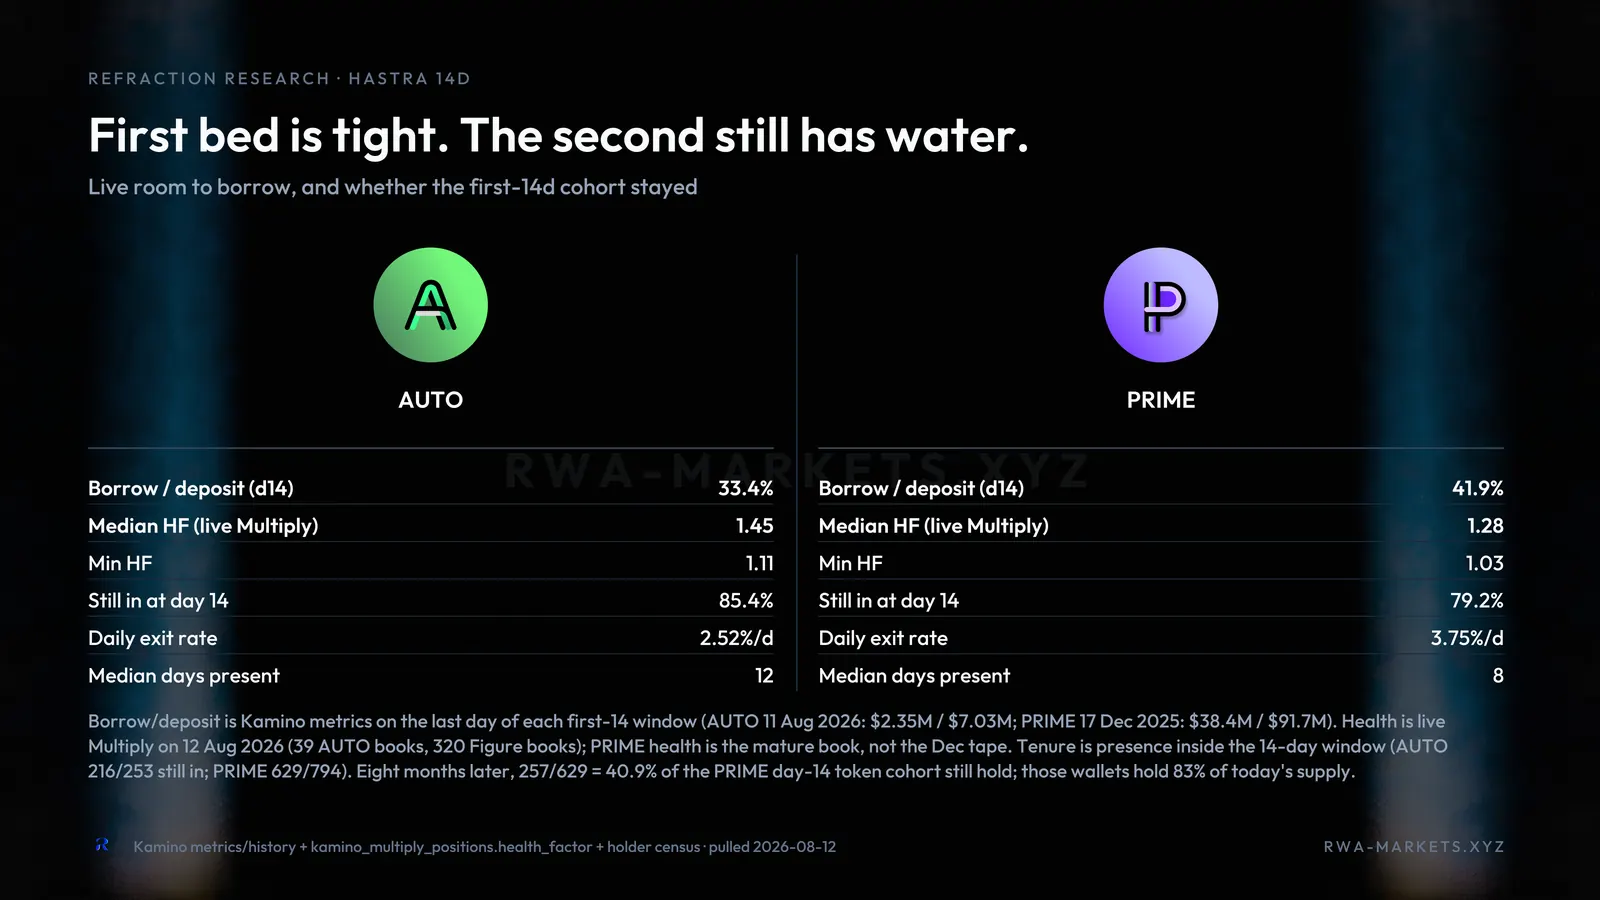
Der Hebel im Multiply-Buch von AUTO liegt bei 1,9x, die Obergrenze bei 2,9x, und die All-in-Rendite beträgt rund 10 Prozent; damit bleibt reichlich Abstand zur maximalen Rendite von 11,86 Prozent, die beim Höchsthebel (2,9x) erreicht wird. Die Auslastung an Tag 14 liegt bei 33,4 Prozent, mit einem medianen Health Factor von 1,45 und einem Minimum von 1,11. Im Band von 1,00 bis 1,05 gibt es keine Positionen, und nur 27,8 Prozent der Sicherheiten liegen unter 1,25.
Die ersten 14 Tage von PRIME verliefen völlig anders. Am 17. Dezember betrug der Median des eingesetzten Hebels 5,9x, die Obergrenze 8,3x, bei All-in-Renditen von rund 17 Prozent gegenüber einem heutigen Maximum von rund 20 Prozent. Die Auslastung lag bei 41,9 Prozent, mit einem medianen Health Factor von 1,08 und einem Minimum von 1,03. Enorme 98,2 Prozent der Multiply-Sicherheiten lagen unter 1,25, und 42 Prozent der Einlagen befanden sich im Health-Factor-Band von 1,00 bis 1,05.
Auf Kamino ist PRIME noch immer rund 37-mal so groß wie AUTO, doch bei den zugrunde liegenden Kreditmärkten, die beide erschließen, ist es umgekehrt. Die ausstehenden US-Autokredite belaufen sich auf 1,713 Billionen US-Dollar, die in Anspruch genommenen HELOCs (durch Wohneigentum besicherte Kreditlinien) auf 459 Milliarden US-Dollar, laut dem Bericht der New Yorker Fed zur Verschuldung der privaten Haushalte im 2. Quartal. Der Autokreditmarkt ist 3,7-mal so groß wie der HELOC-Bestand, und auch die Übergangsrate in einen Zahlungsverzug von 90+ Tagen ist mit 3,00 Prozent gegenüber 1,15 Prozent höher. Deshalb kann AUTO noch aufblühen, wenn es gepflegt wird, und deshalb sind Schutzmechanismen wie der 2,4-fache Cashflow-Puffer wichtig.
Nach dem Regen
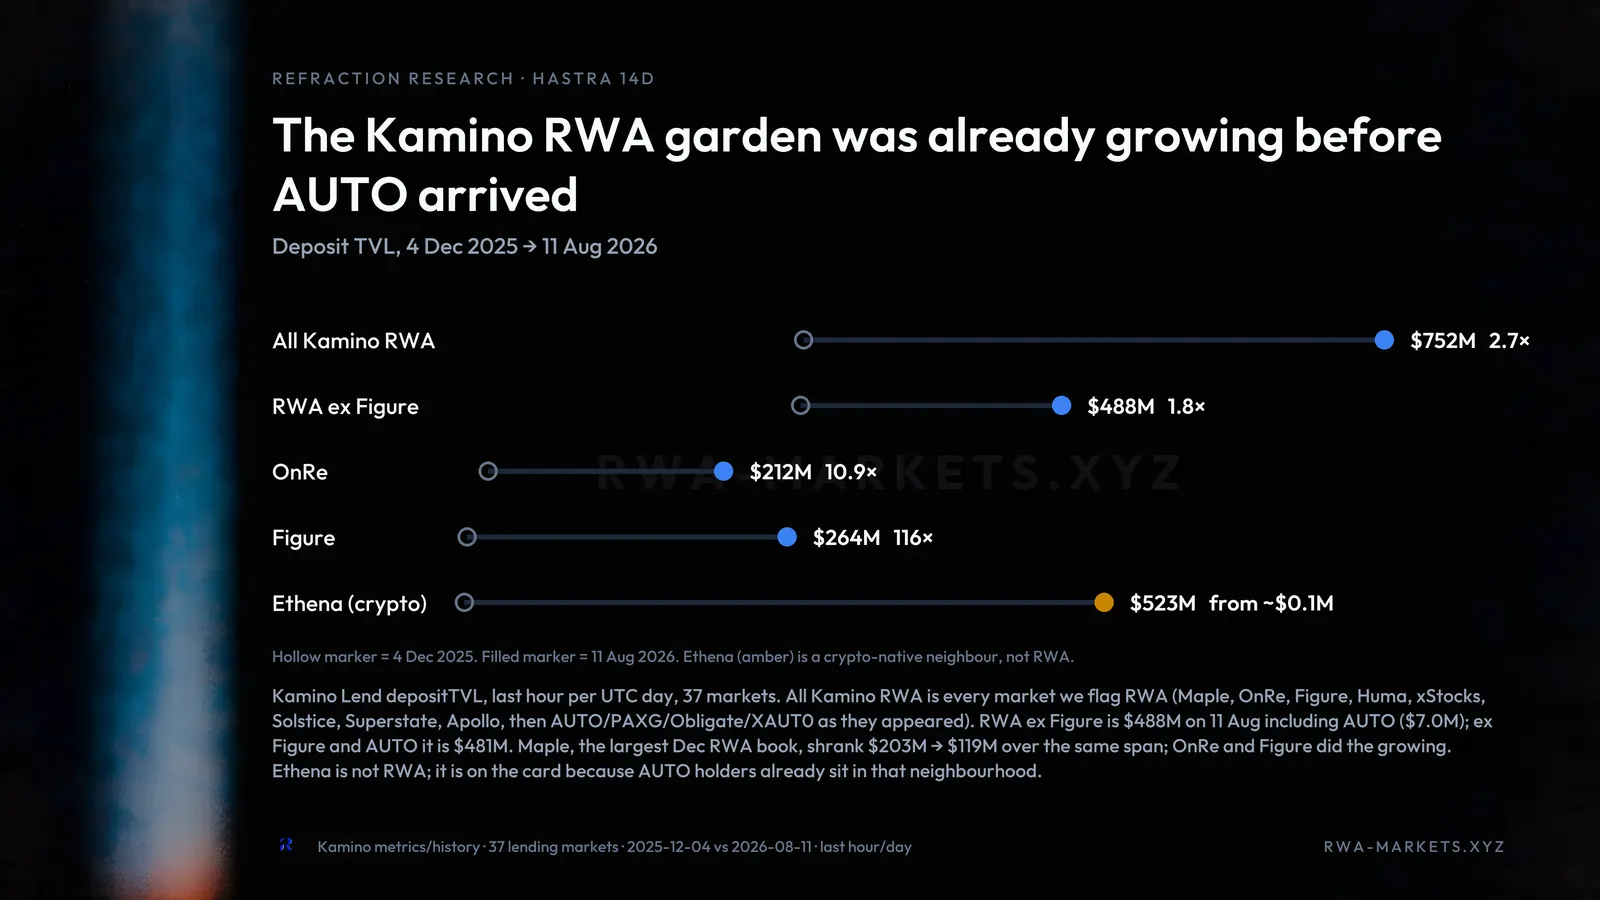
Als AUTO startete, waren die RWAs auf Kamino bereits ein Garten in voller Blüte. Der Einlagen-TVL der RWAs stieg zwischen dem 4. Dezember und dem 11. August von 277 Millionen US-Dollar auf 752 Millionen US-Dollar. Selbst ohne Figure wuchs der TVL von 275 Millionen US-Dollar auf rund 488 Millionen US-Dollar. OnRe allein wuchs von 19,5 Millionen US-Dollar auf rund 212 Millionen US-Dollar, also auf das rund 10,9-Fache, und PRIME selbst stieg von 2,3 Millionen US-Dollar auf 264 Millionen US-Dollar, mit einem Höchststand von 437 Millionen US-Dollar im Juni. Maple dagegen, im Dezember der größte Pool, schrumpfte von 203 Millionen US-Dollar auf 119 Millionen US-Dollar; das zeigt, dass OnRe und vor allem PRIME das Wachstum trugen.
AUTO ist die Pflanze, die im Boden bleibt: Die Ausstiegsquote über 14 Tage liegt bei niedrigen 2,52 Prozent pro Tag, und 85,4 Prozent halten weiterhin, bei einer medianen Haltedauer von 12 Tagen. Verglichen mit 79,2 Prozent und einer medianen Haltedauer von 8 Tagen bei PRIME zeigt sich, dass AUTO einen Garten geerbt hat, den seine Vorgänger bereits erprobt haben. Längerfristig betrachtet haben 257 der 629 PRIME-Inhaber von Tag 14 nicht verkauft und machen sogar 83 Prozent des gesamten aktuellen Bestands aus. Spannend wird, ob sich bei AUTO ein ähnliches oder sogar stärkeres Verhalten zeigt, zumal noch Spielraum für Kredite besteht und AUTO in seinen ersten 14 Tagen beständiger und gesünder war.
PRIME bestand aus den eigenen HELOCs von Figure. Mit AUTO kommt der erste externe Originator über Figure Forge: Kurz gesagt nimmt Forge heterogene Kredite, bündelt sie in Anteilstoken (Participation-Token) zu je 1 US-Dollar, bepreist sie über den Kapitalmarkt-Desk von Figure und ermöglicht zugleich ihre Einlösung in YLDS (verlinkt mit dem Artikel von Figure zu Forge). Agora brachte die Autokredite ein; Forge vereinheitlichte sie auf der genehmigungsfreien Ebene von Hastra. Figure argumentiert, dass jeder neue Originator auf derselben Infrastruktur weitere Anlageklassen hinzufügt. Kamino ist der Garten, in den diese Saat fällt.
Die Daten zeigen: PRIME fing den Regen auf und bot dem Kapital einen idealen Ort, um den Sturm zu überstehen; es wuchs innerhalb von 14 Tagen auf das 40,4-Fache und bis zum 17. Januar nochmals auf das 3,92-Fache und damit auf 360 Millionen US-Dollar. AUTO dagegen erbte einen Garten, der bereits in voller Blüte stand, und wuchs in 13 Tagen auf das 2,13-Fache, bei einem nur leicht wachsenden RWA-Geschehen auf Kamino und einem geringeren Multiply-Hebel (1,9x gegenüber 5,9x bei PRIME). Beide hatten dieselben Gärtner, doch das erste Beet steht in voller Blüte, nachdem es die beste Wachstumszeit erwischt hat, während das zweite noch Wasser und Platz zum Wachsen hat. Die heutige Größe ist kein Urteil über die kommende Ernte.
Haftungsausschluss: Dieser Bericht ist keine Anlageberatung. Die Kamino-Marktdaten wurden onchain über RPCs von Triton sowie die offiziellen APIs von Kamino erhoben und lassen sich dort erneut abfragen. Die Angaben zum adressierbaren Gesamtmarkt (TAM) für Autokredite und zu Zahlungsrückständen stammen aus dem Bericht der New Yorker Fed zur Verschuldung der privaten Haushalte im 2. Quartal 2026. Zitate zum Produktdesign stammen aus den eigenen, oben verlinkten Beiträgen von Hastra und Figure. Die Größenvergleiche im Ausblick sind keine Prognosen. Refraction Research ist unabhängig von Hastra, Figure, Agora und Kamino.