
RWA月次レポート:2026年8月
暗号資産の上昇相場を受け、RWAの焦点は現物トークン化株式の覇権を争うチェーン間の競争へ移った
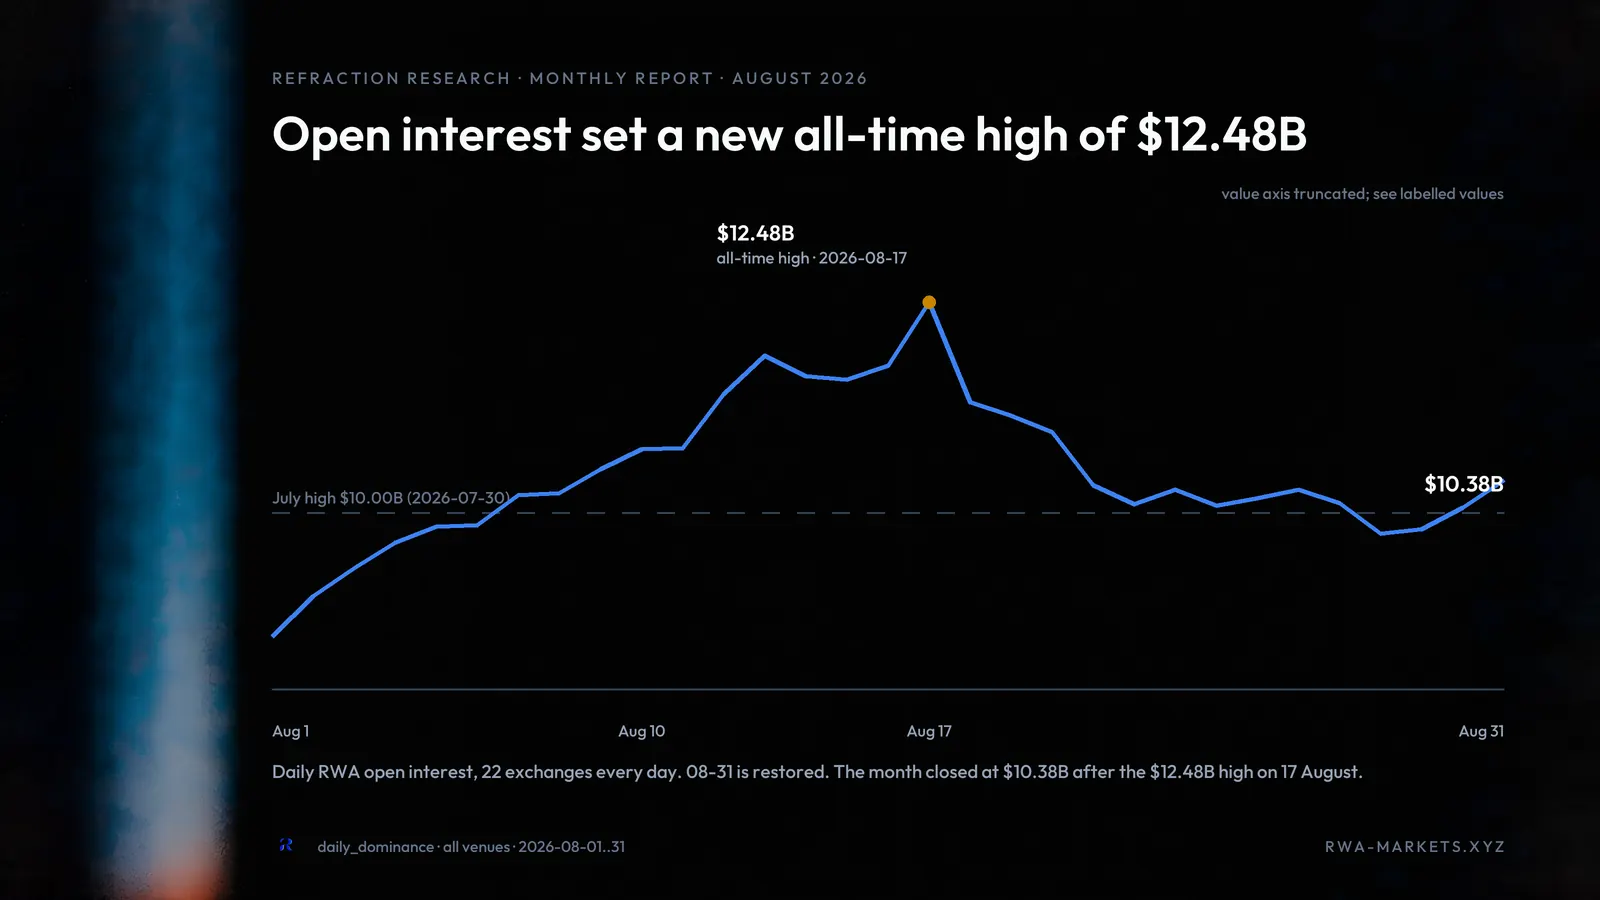
- 建玉が上回り続けた水準
- 100億ドル
- 暗号資産に対するRWAのシェアが下回った水準
- 30%
- Hyperliquidの建玉ピーク(8月17日)
- 45億7,000万ドル
- Variationalの建玉の増加率
- 約30%
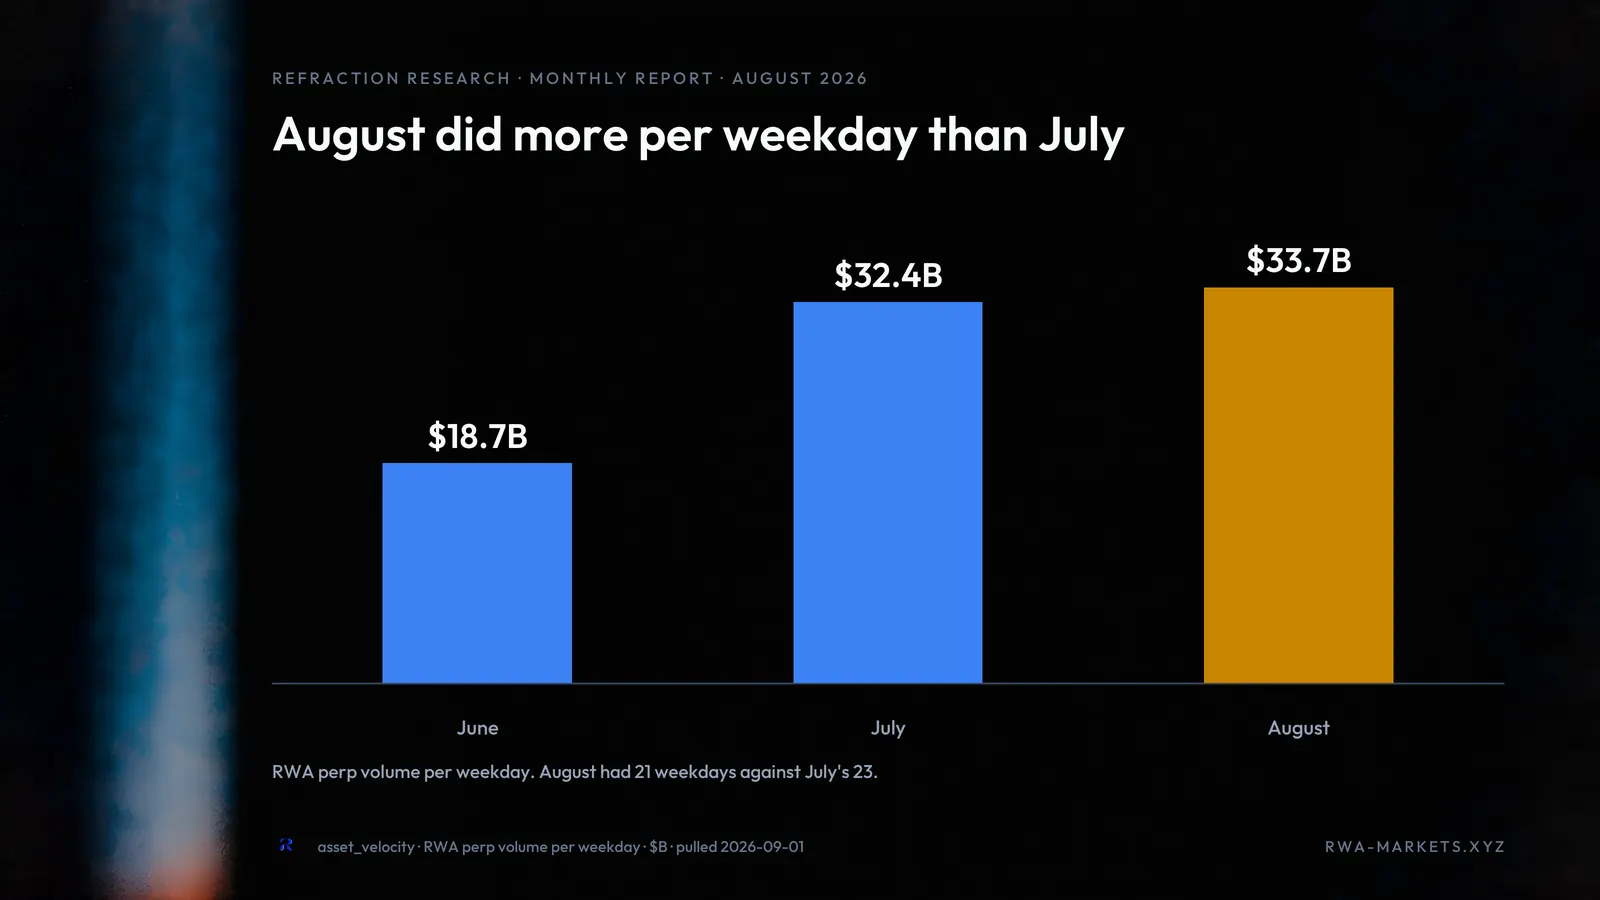
暗号資産価格の上昇により、ビットコインは6万2,000ドル台の安値圏から8万1,000ドル超まで上昇し、取引高シェアの面でRWA無期限先物は後景に退いた。@HyperliquidXなどの取引所では、暗号資産に対するRWAのシェアは平日に一貫して50%以上を保っていたが、上昇相場以降はほとんどの日で30%を下回った。それでも、8月は平日が2日少なかったにもかかわらず、RWA無期限先物の累計取引高は月間で実際には増加した。
今月、RWAの焦点はトークン化株式へと移り、市場では@Coinbaseが@Base上でB20トークンをローンチした一方、@RobinhoodCryptoではミームコインとトークン化株式のペアリングが勢いを増した。両者は似た市場の獲得を狙いながら、異なるアプローチを取った。Robinhoodは、Ponsを通じた頻繁なローンチに見られるように、オンチェーンの熱狂を取り込むことに注力した。一方、CoinbaseとBaseは、限られた数のトークン化株式に流動性を集中させることに注力した。
これが今月の焦点となり、さまざまなブロックチェーンがトークン化株式のナラティブの主導権を握ろうとし、中にはピンクシートのコミュニティテイクオーバーの実施まで提案するものもあった。とはいえ、RWA無期限先物、レンディング、さらにトークン化株式や金を証拠金として利用することなど、ほかの分野も有望な成長を示した。
マクロ環境
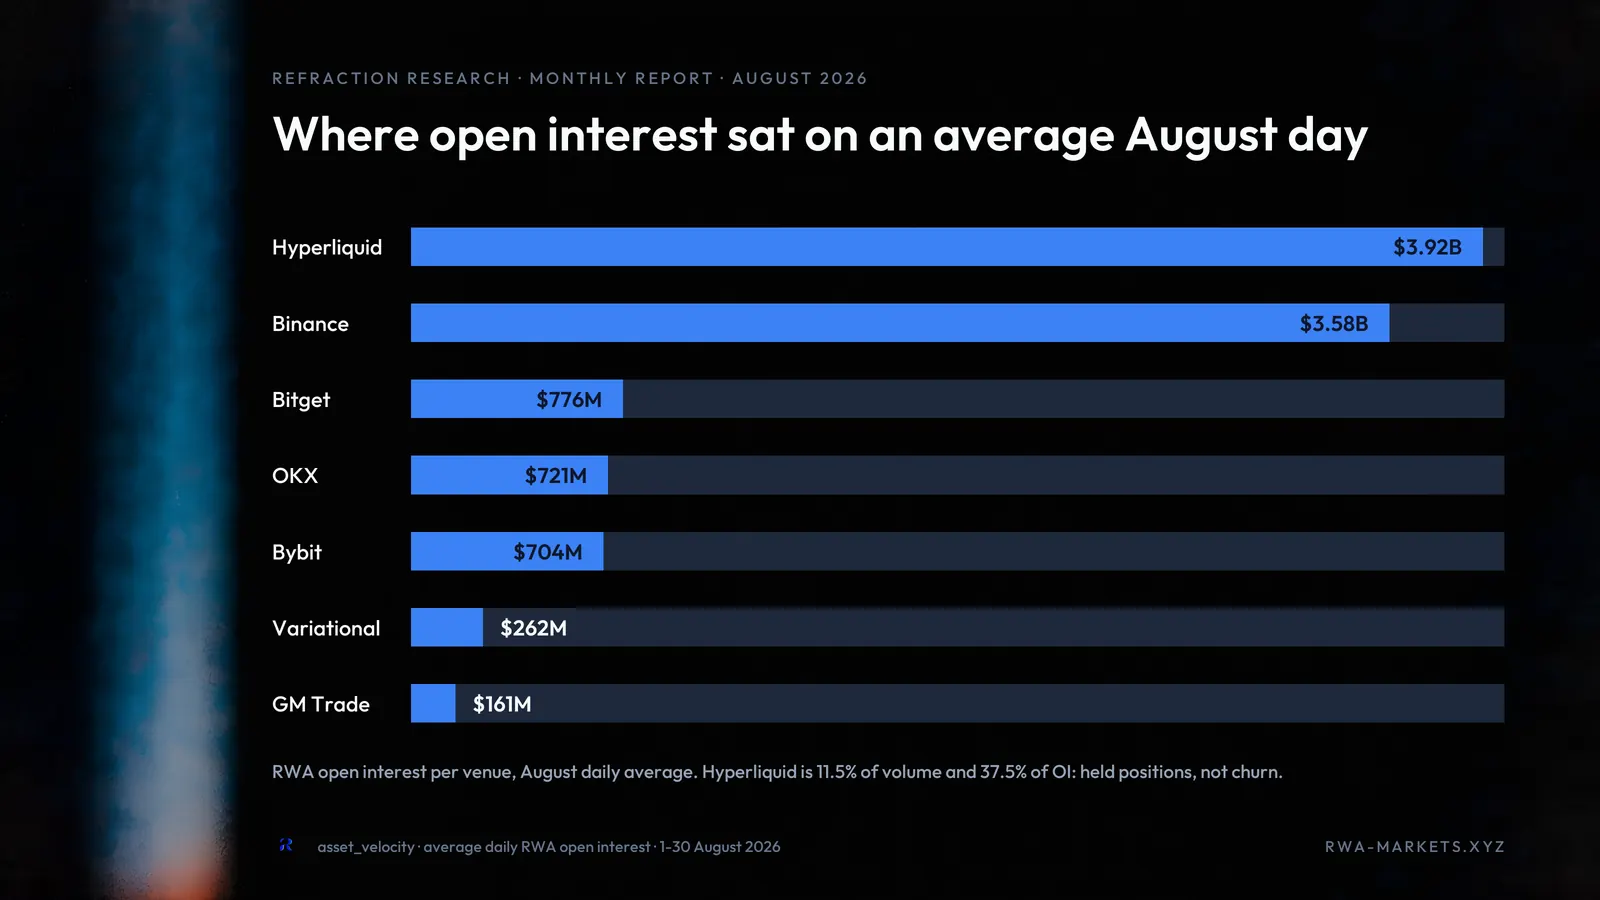
RWA無期限先物の建玉(未決済建玉)は一貫して100億ドル超を維持し、Hyperliquidと@Binanceが明確にリードした。BinanceのRWA建玉はそれに続く3つの中央集権型取引所の合計を上回り、HyperliquidのRWA建玉はそれに続く9つの分散型取引所の合計を上回った。
@Variational_ioの建玉は、7月平均の2億500万ドルから8月平均の約2億6,500万ドルへ約30%増加した。Hyperliquidの建玉は8月17日に45億7,000万ドルでピークをつけ、7月のピークである39億6,000万ドルから約6億ドル増加した。Binanceの建玉も同じ傾向をたどっており、RWA建玉は約35%増加した。7月と8月の推移は、RWAの建玉が9月に150億ドル以上の過去最高を更新する可能性が高いことを示している。
8月の上昇相場により、ほとんどの取引所で取引高は暗号資産ペアへと移った。その結果、Hyperliquid、Binance、@BitgetのRWA取引高は7月と比べて月間でわずかに減少したが、Bybitと@OKXは月中の追加上場により増加した。
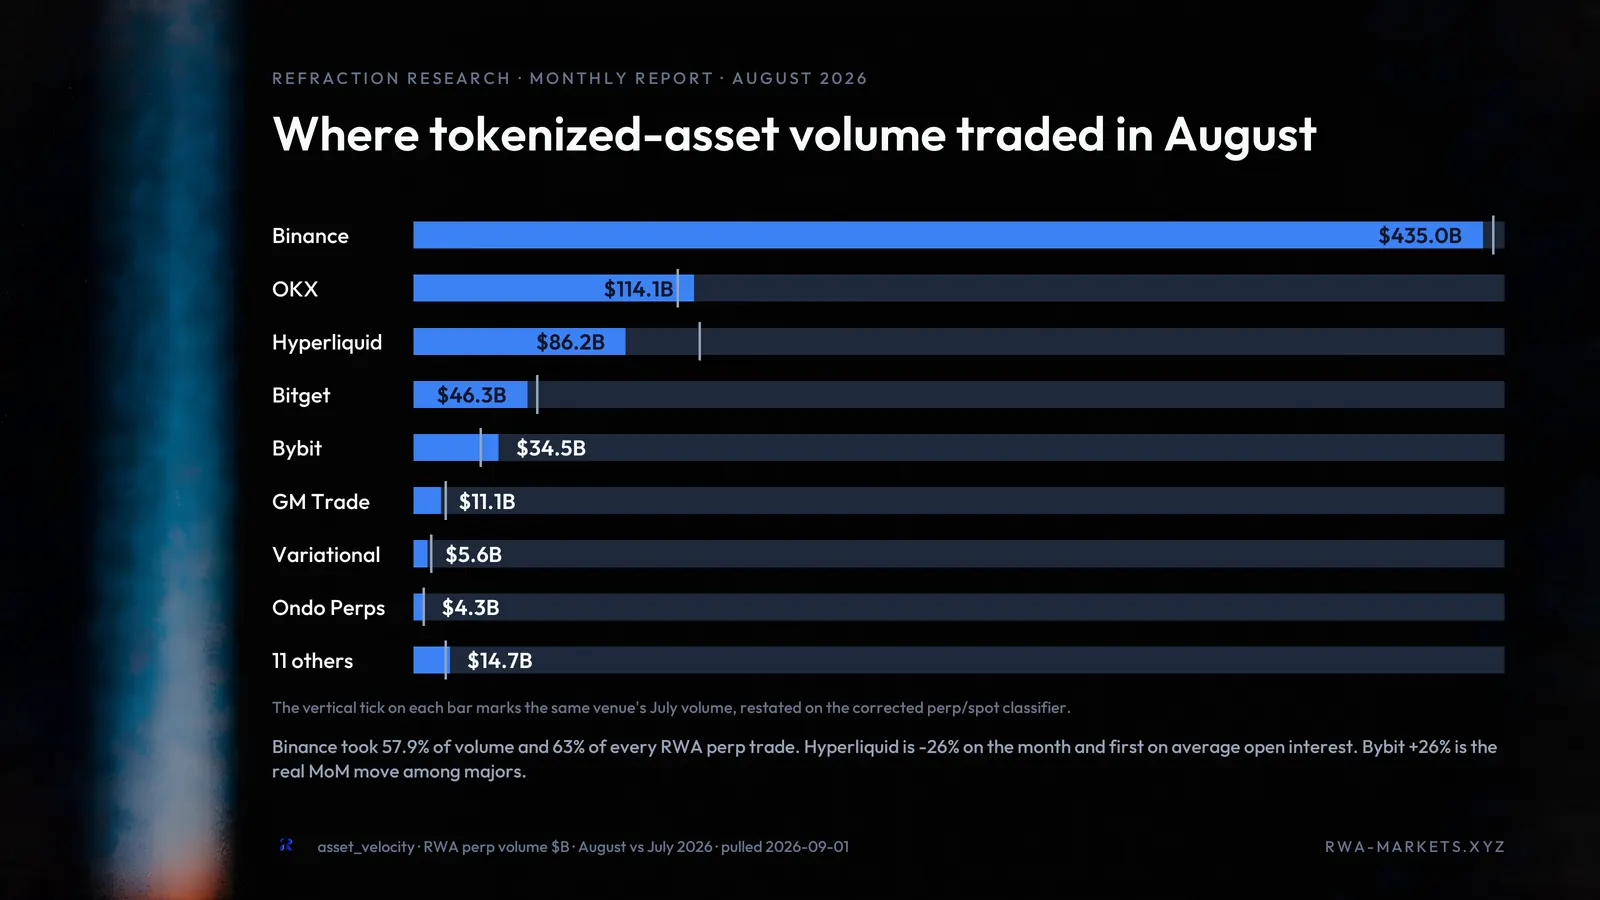
OKXでは8月の取引高の80.7%が株式によるもので、SNDKが471億ドル、SPCXが115億ドル、SKHYNIXが95億ドルの取引高で上位を占めた。一方、Bybitの取引高はより均等に分かれ、株式が54.6%、コモディティが25%、指数が20.4%を占めた。@Bybitの上位2つの資産は金とSOXLで、金は取引高のうち58億ドル、SOXLはBybitの8月の取引高のうち48億ドルを占めた。
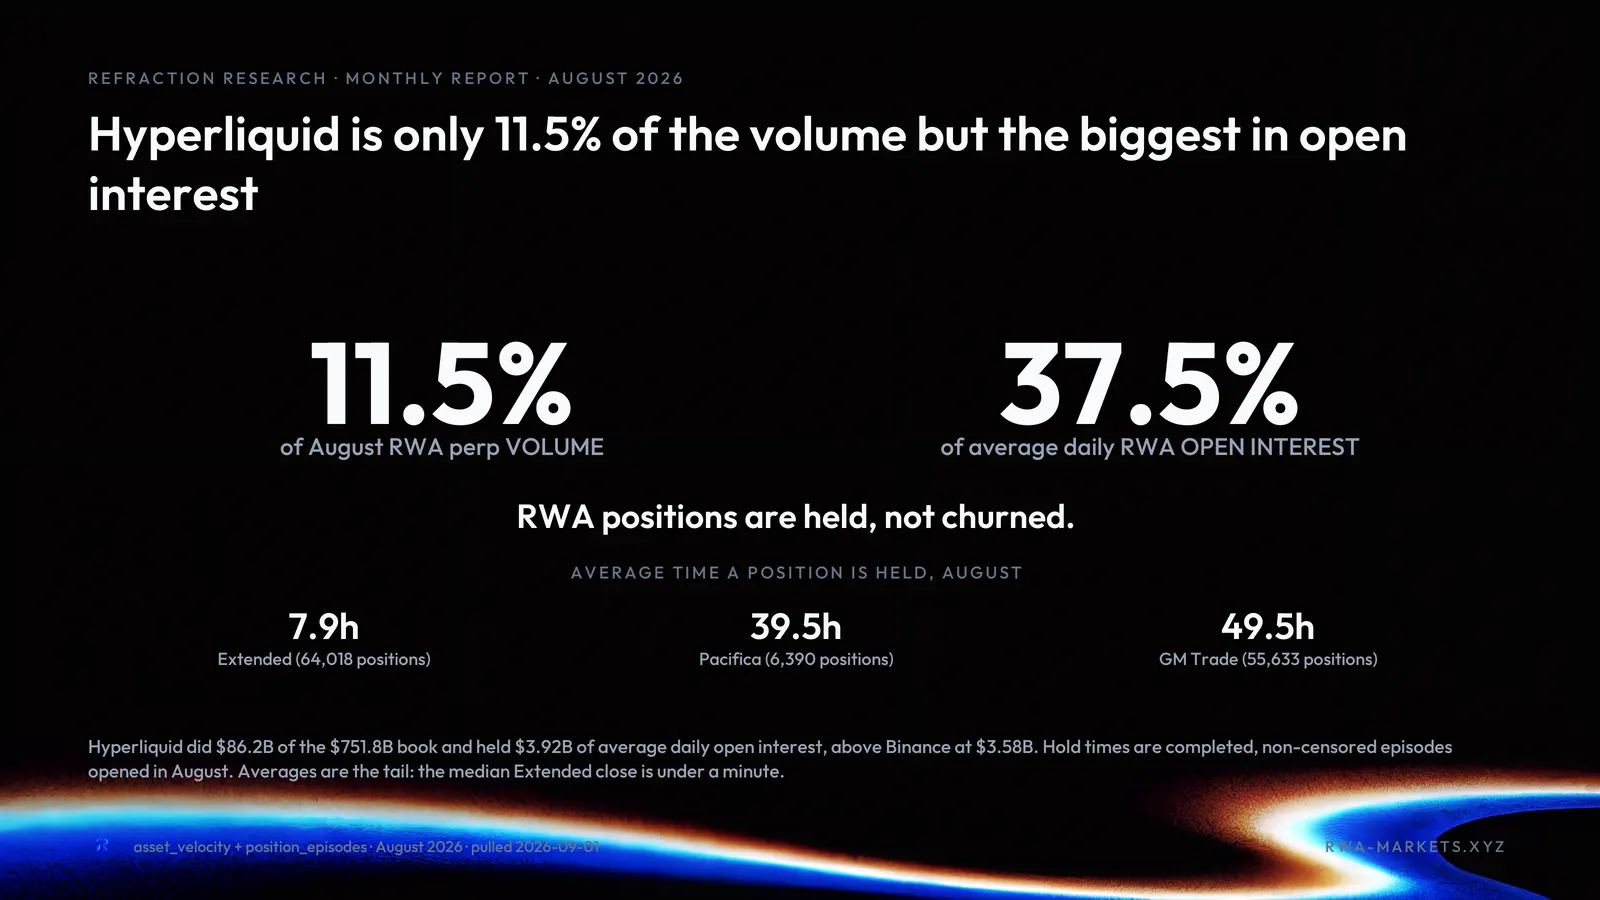
7月と8月で一貫していた傾向の一つは、Hyperliquidが取引高の約11.5%しか占めていないにもかかわらず、RWA無期限先物の建玉では1位を占めたことである。RWAポジションの平均保有時間では、@GMtrade_xyzが55,633件のポジションで平均約49.5時間超と首位に立った。
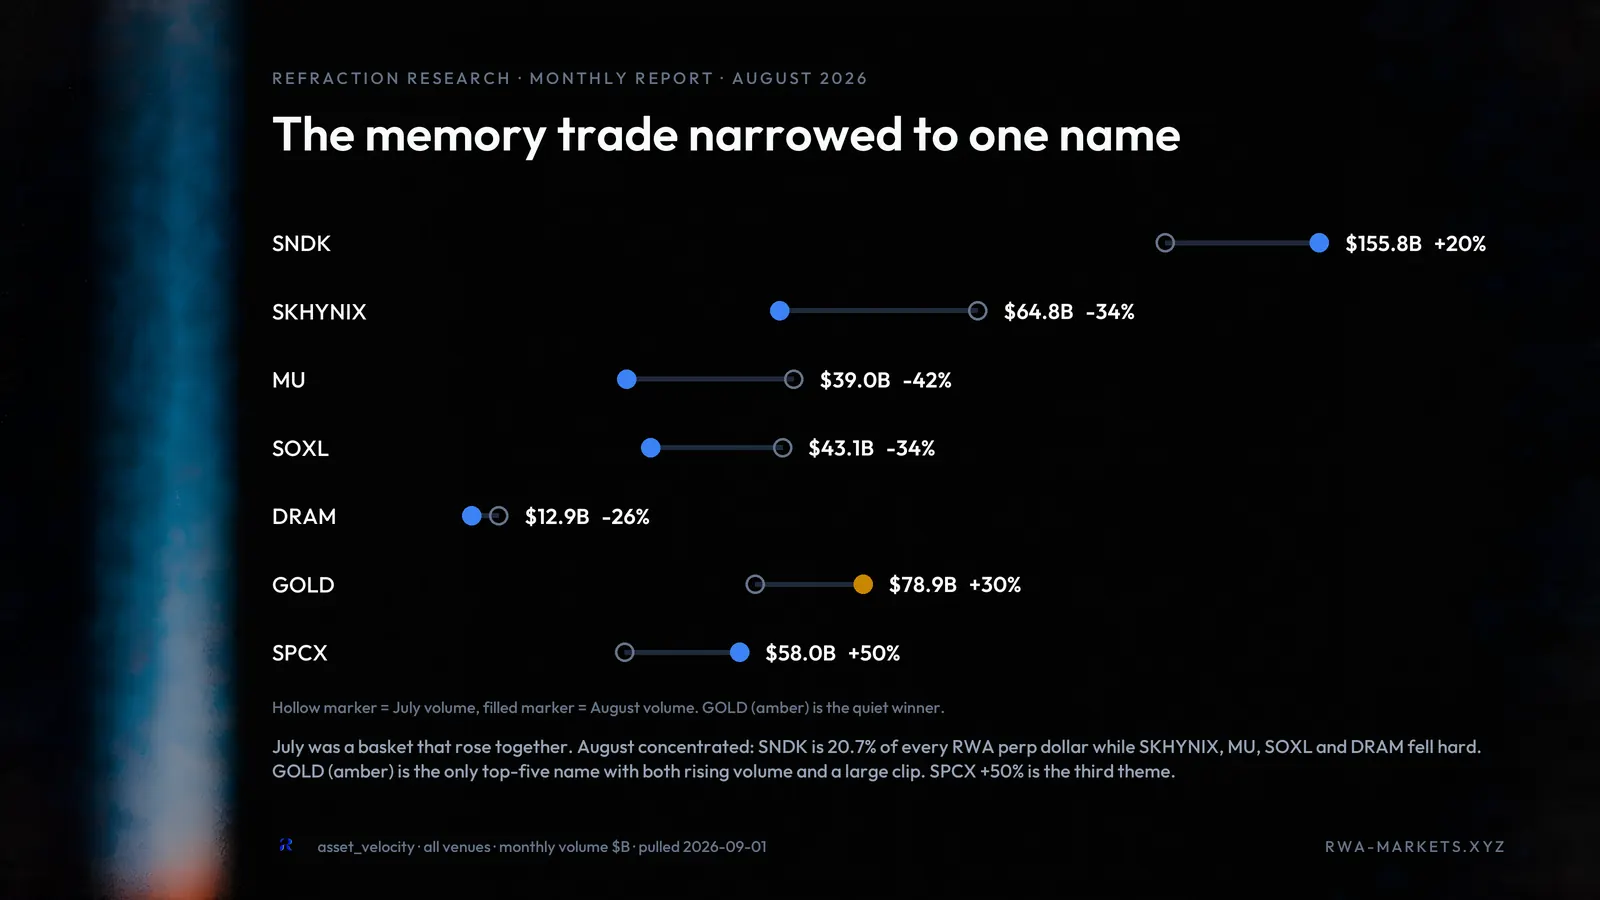
8月に取引が活発だった資産
7月の取引高はメモリー関連セクターが中心だったが、8月にはこれが1銘柄に絞られ、取引高を伸ばしたのはSNDKのみだった。このセクター以外では、SPCXが月間580億ドル超の取引高で復調した。これは、ファルコン9の100回目の打ち上げ、スターリンク(Starlink)衛星群の稼働衛星数が11,000基に達したこと、同社が前年比92%の増収を発表したことなどの成果が一因である。再び人気の取引対象となったもう一つの資産がGOLDで、東方での緊張激化への懸念が再燃したことも一因となり、取引高は7月比で30%増加した。
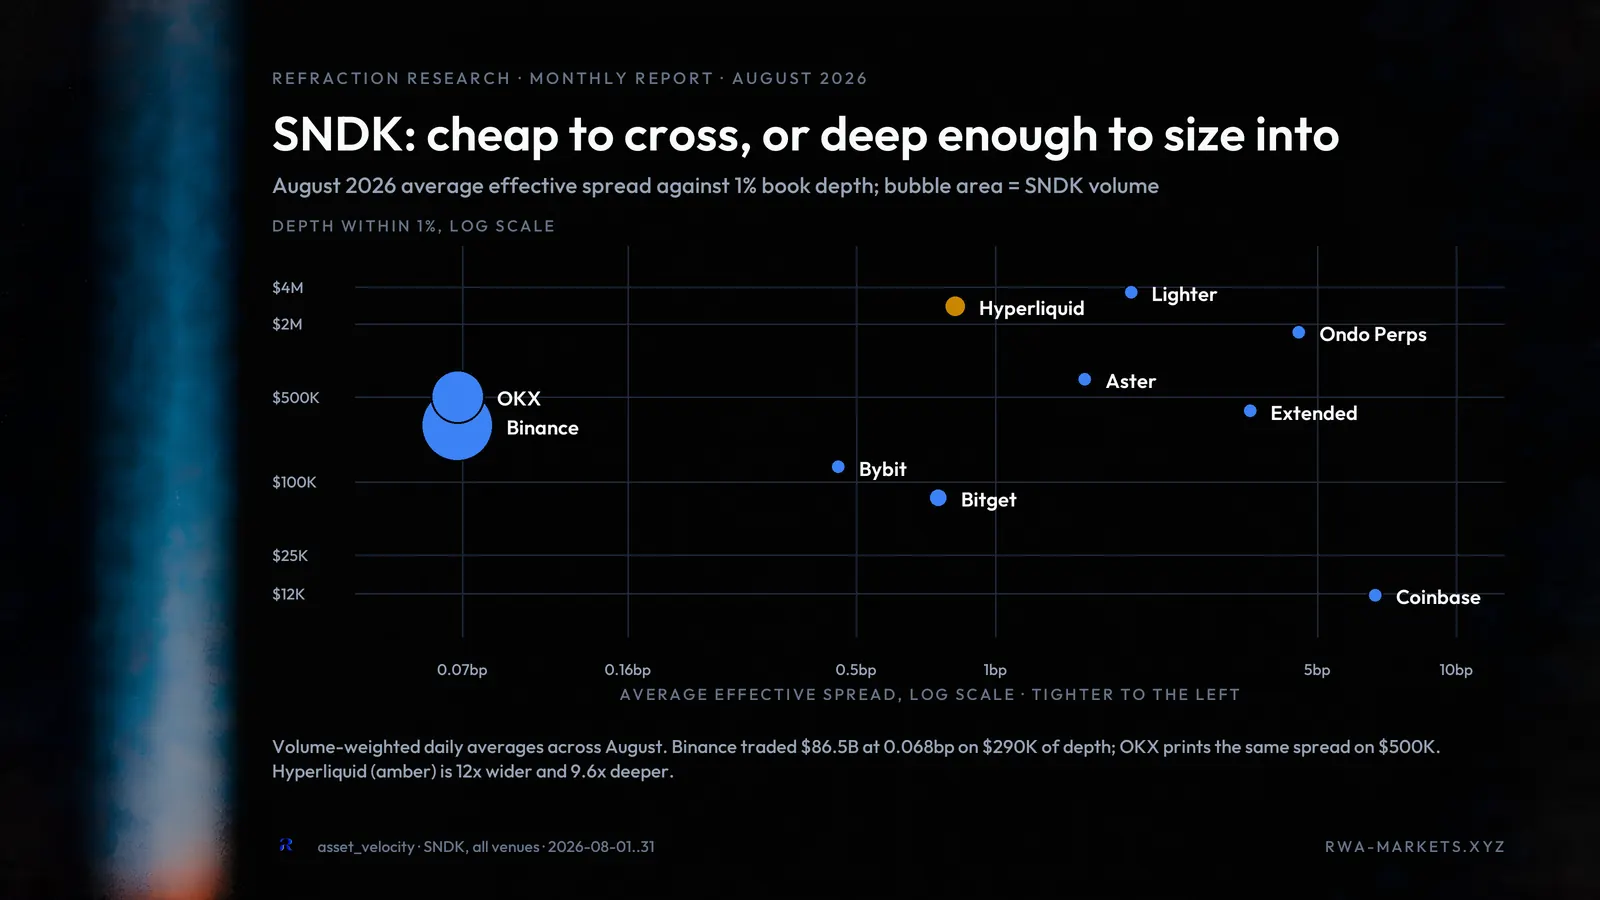
SNDKの約定品質では、CEXはHyperliquidと比べてスプレッドは狭いが、板の厚みは薄かった。Binanceは取引高が多く、29万ドルの板の厚みで0.068bp(ベーシスポイント)のスプレッドで取引された一方、OKXはスプレッドは同程度だったが、板の厚みは50万ドルだった。Hyperliquid以外では、ほとんどの分散型取引所で平均スプレッドが1bpより広かった。
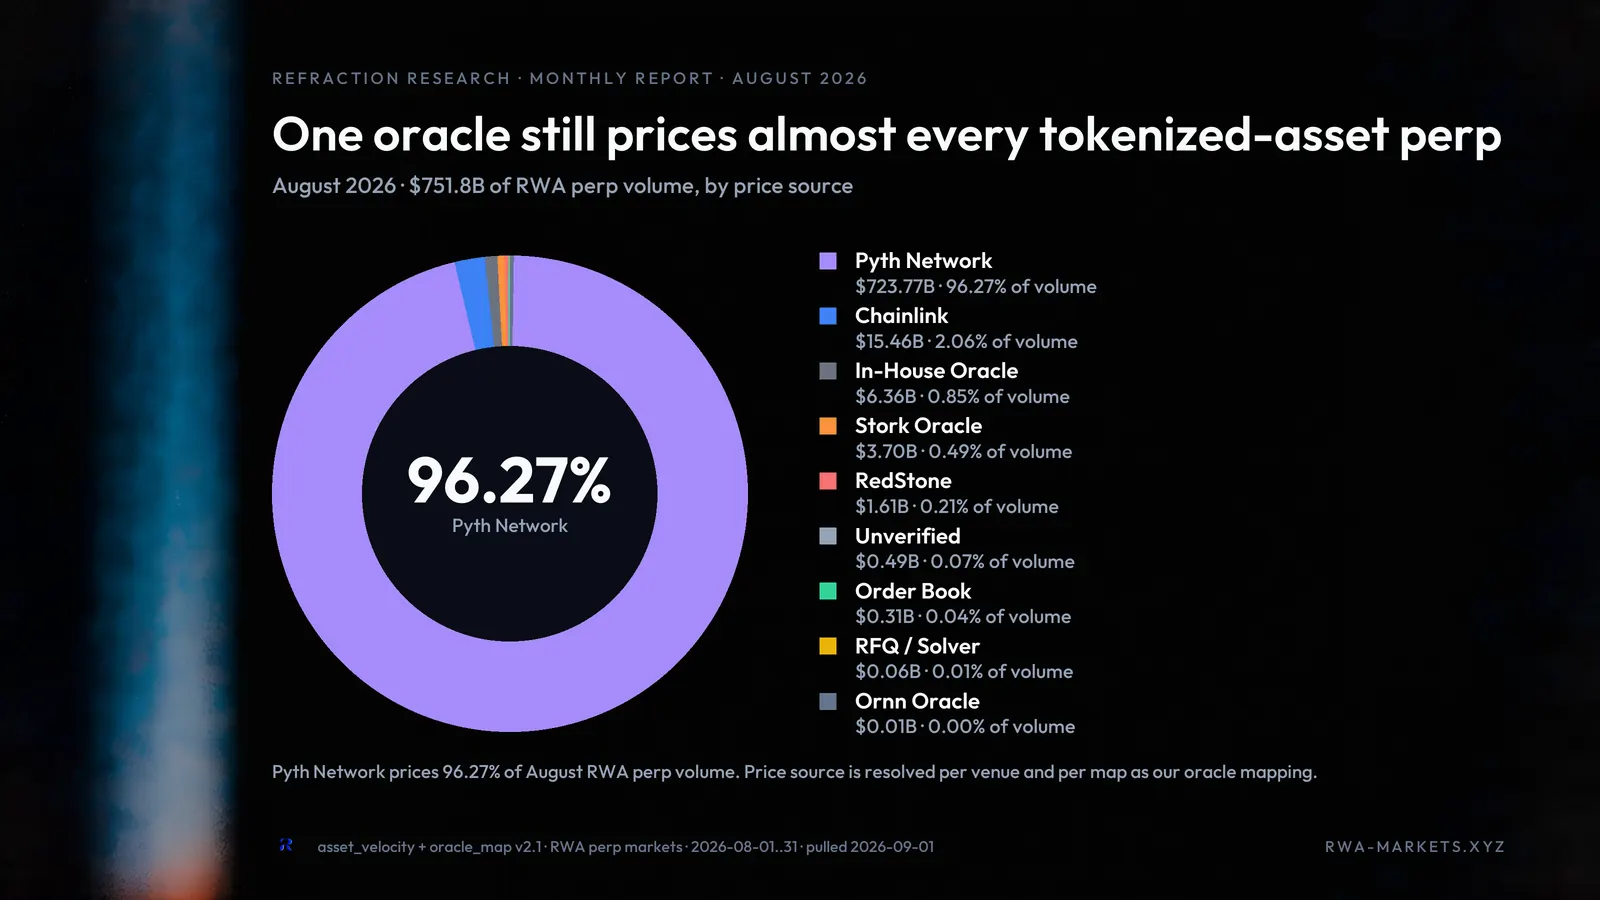
8月にはHyperliquidの新たなDEXビルダーとして@entropyioが登場した。同社はプレIPO資産と上場済み資産の両方で@redstone_defiをオラクルに採用している。Entropyの取引高は最初の1週間で急速に伸び、多くの参加者がHyperliquid上にある複数のANTHペアの裁定取引を活用した。一方、価格フィードを提供したオラクルで見ると、@PythNetworkはシェアを96%超に高め、約13億件の取引がそのオラクルによるものとされた。
現物トークン化株式をめぐる争い
RWAのこの分野は8月を通じて注目の的となった。CoinbaseがB20トークンを通じてトークン化株式をローンチし、Robinhoodのミームコインとトークン化株式のペアリングがオンチェーンの熱狂を引き起こし、新たなローンチパッドも登場した。@xstocksFiはHyperliquidでの現物取引の提供を開始し、現在のNadoでの現物上場よりもスプレッドが狭いことが示されている。
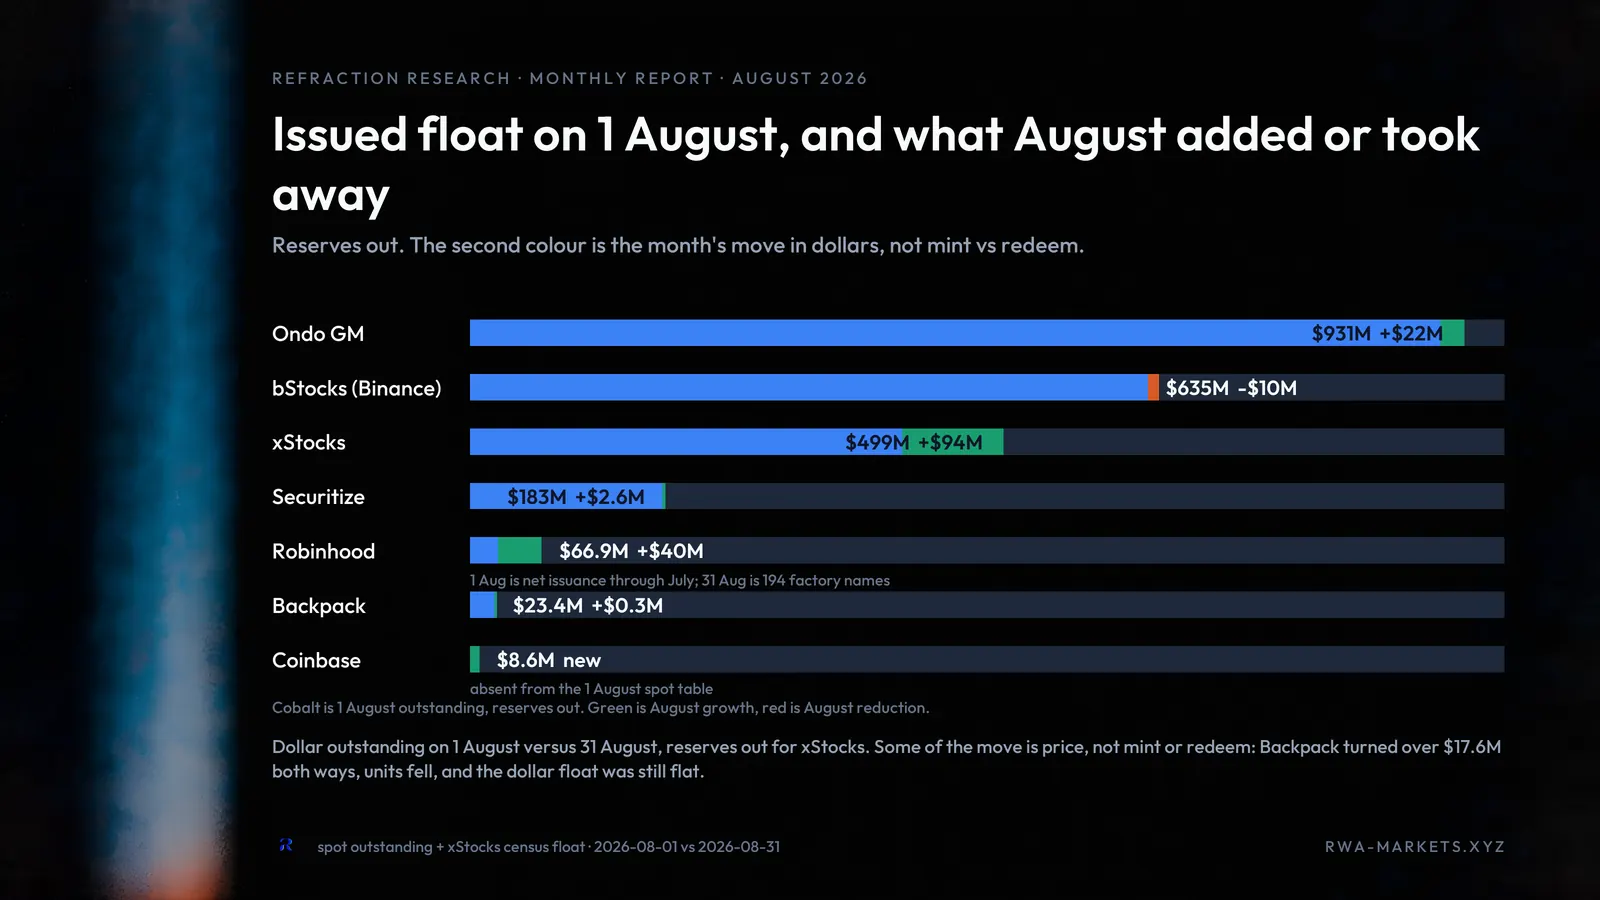
まず8月を通じた純発行額を見ると、新規参入者のCoinbaseは月末時点で合計860万ドルとなった。最大の伸びを示したのは、9,400万ドルを記録しAUMが一時5億ドル超でピークをつけたxStocksと、純発行額4,000万ドルのRobinhoodだった。純減となった唯一の発行体はBstocksで、準備金を差し引くと、月末の発行額は月初より1,000万ドル少なかった。Backpackはいくつかの資産を追加上場したものの、8月の全体的な伸びはごくわずかで、純発行額は30万ドルにとどまった。
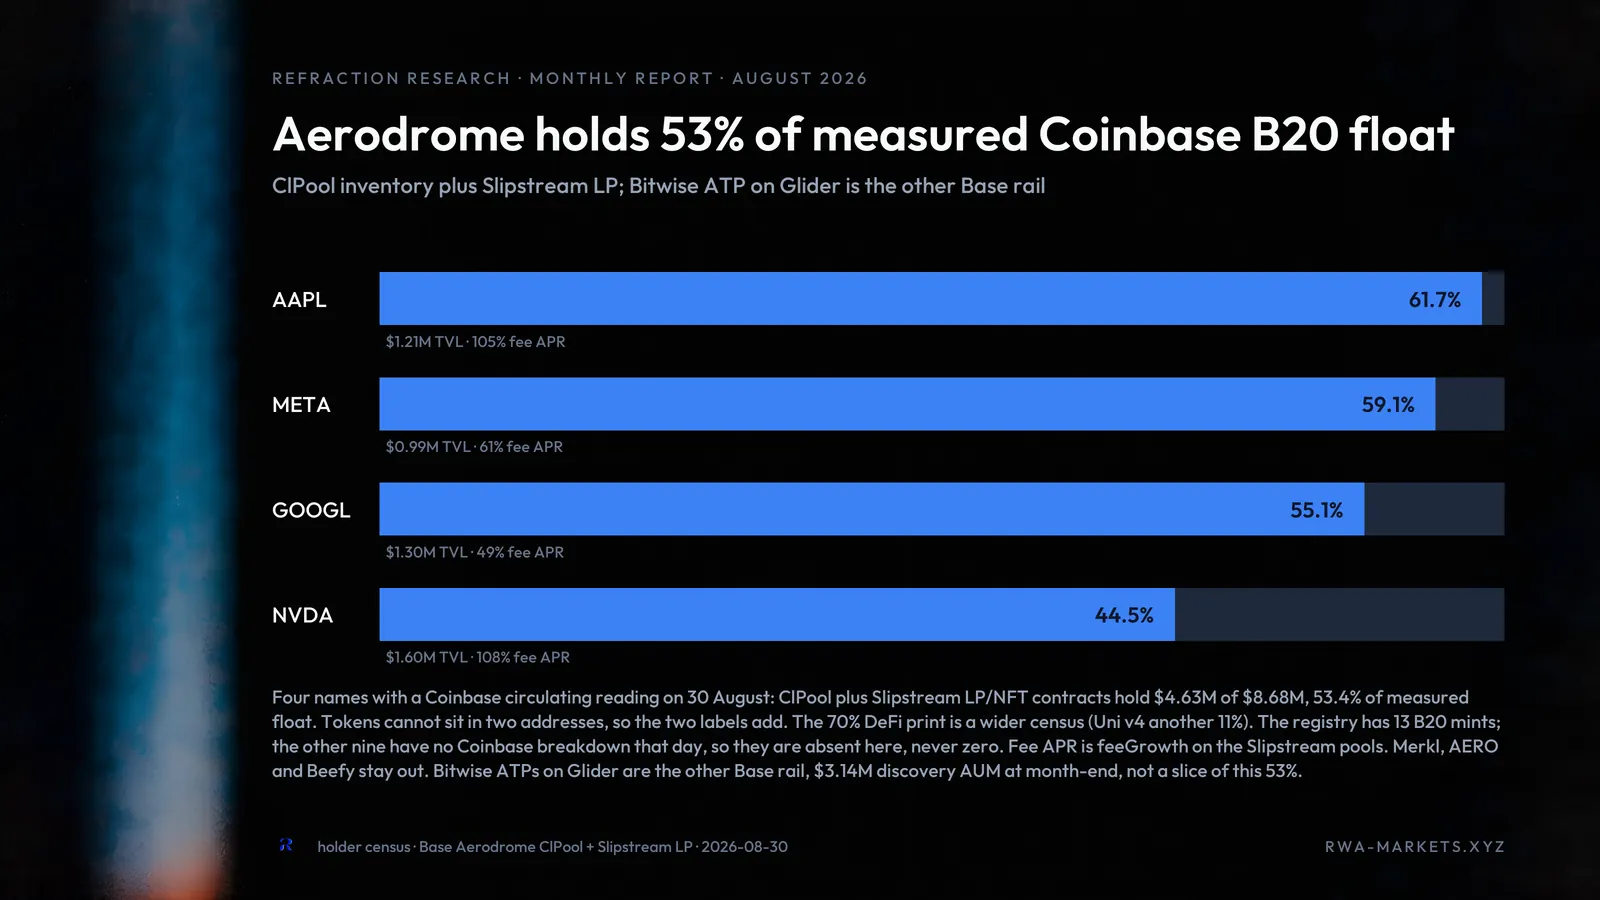
DeFiに投入された流通量の割合を見ると、新たにローンチされたCoinbaseのB20トークンが首位で、流通量の約70%がAerodromeなどのプロトコルや、@Bitwiseと連携した@glider__のATPという新商品に投入されている。Coinbaseが採った戦略は、自社のトークン化株式に厚い流動性を確保することに重点を置いていたとみられ、それはAAPLcのような事例に表れている。AAPLcでは、@AerodromeFiのClpoolとslipstreamを合わせたTVLが120万ドルを超えた。
戦略の2つ目の柱は、Gliderを通じて個人投資家を狙うものだった。Gliderは同種として初となるBitwiseが選定したMag7+SPCXポートフォリオを保有するATPをローンチし、9月1日までにAUMは50万ドル超に拡大した。
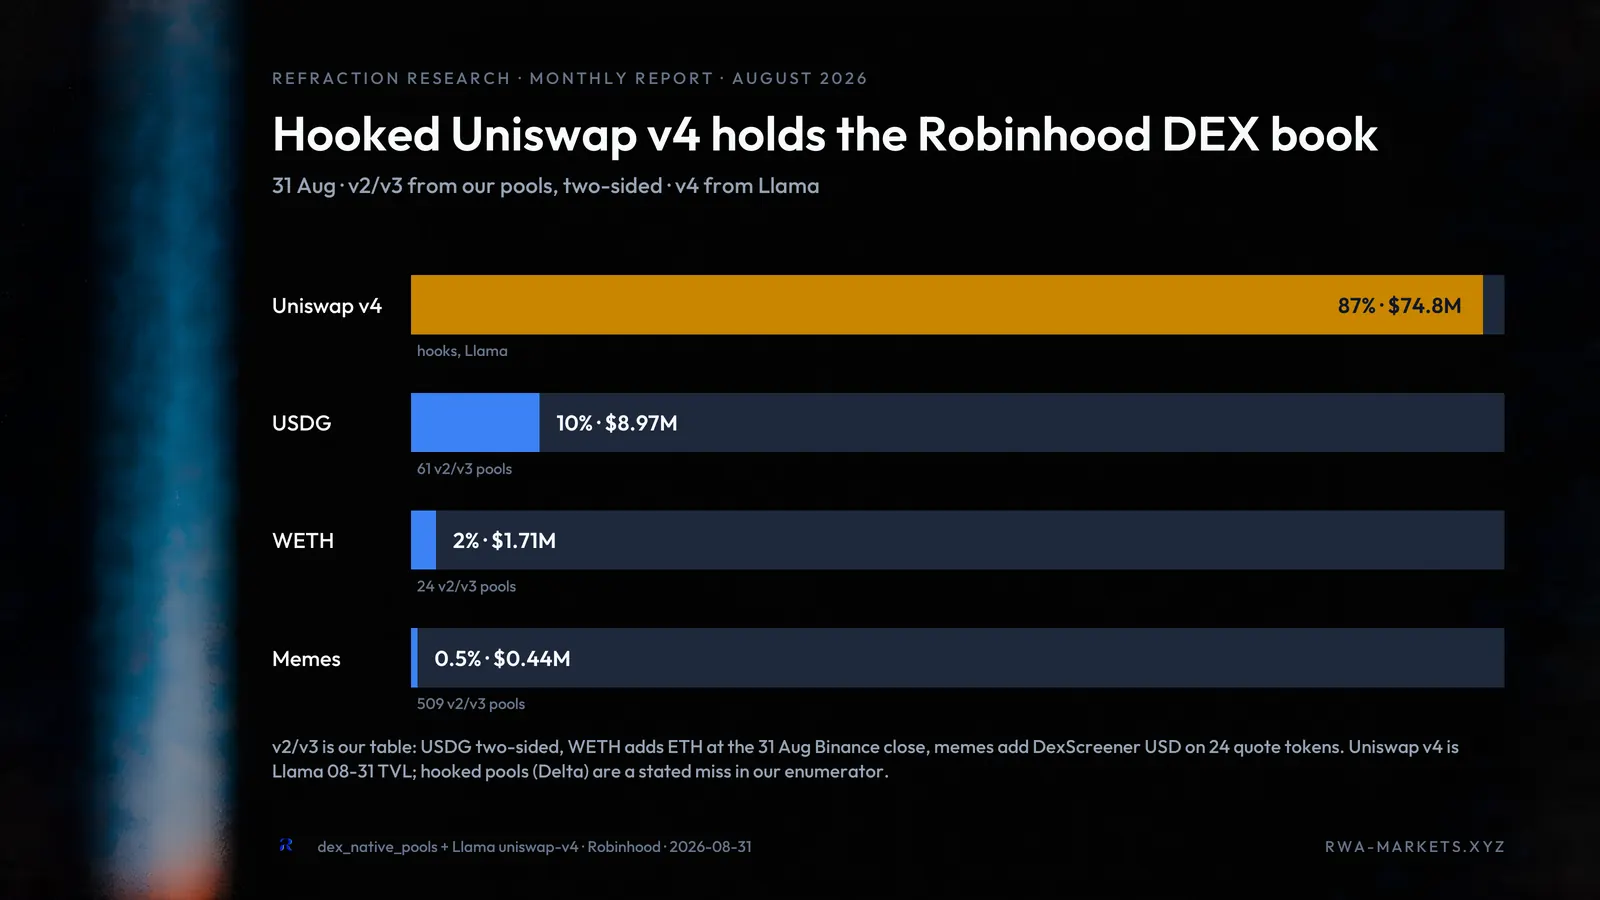
Robinhoodのエコシステムとそのトークン化株式は、主に株式をミームコインとペアにする参加者によって大きく成長した。その中心となったローンチパッドがPONSで、株式とペアにしたミームコインをローンチできる仕組みを提供し、8月にはエコシステムで40億ドル超の取引高を生み出した。流動性とペアの組まれ方を見ると、Robinhoodのトークン化証券の流動性の大半はUniswap v4のプールにある。DeltaやUpなどのプロトコルはこれらのプールを利用し、BaseのAerodromeやSolanaのMeteoraと同じようにペアへのLP提供を可能にしている。
Robinhoodについて注目すべき点は、ユーザーがトークン化株式をオンチェーンと取引所の間で自由に移動できないことである。そのため、伝統的金融の商品とRobinhoodのトークン化版との間に価格の乖離が生じている。これにより、@apex_etherがオンチェーンとオフチェーンのミッド価格の差を示すウェブサイトを作成することにまでなった。
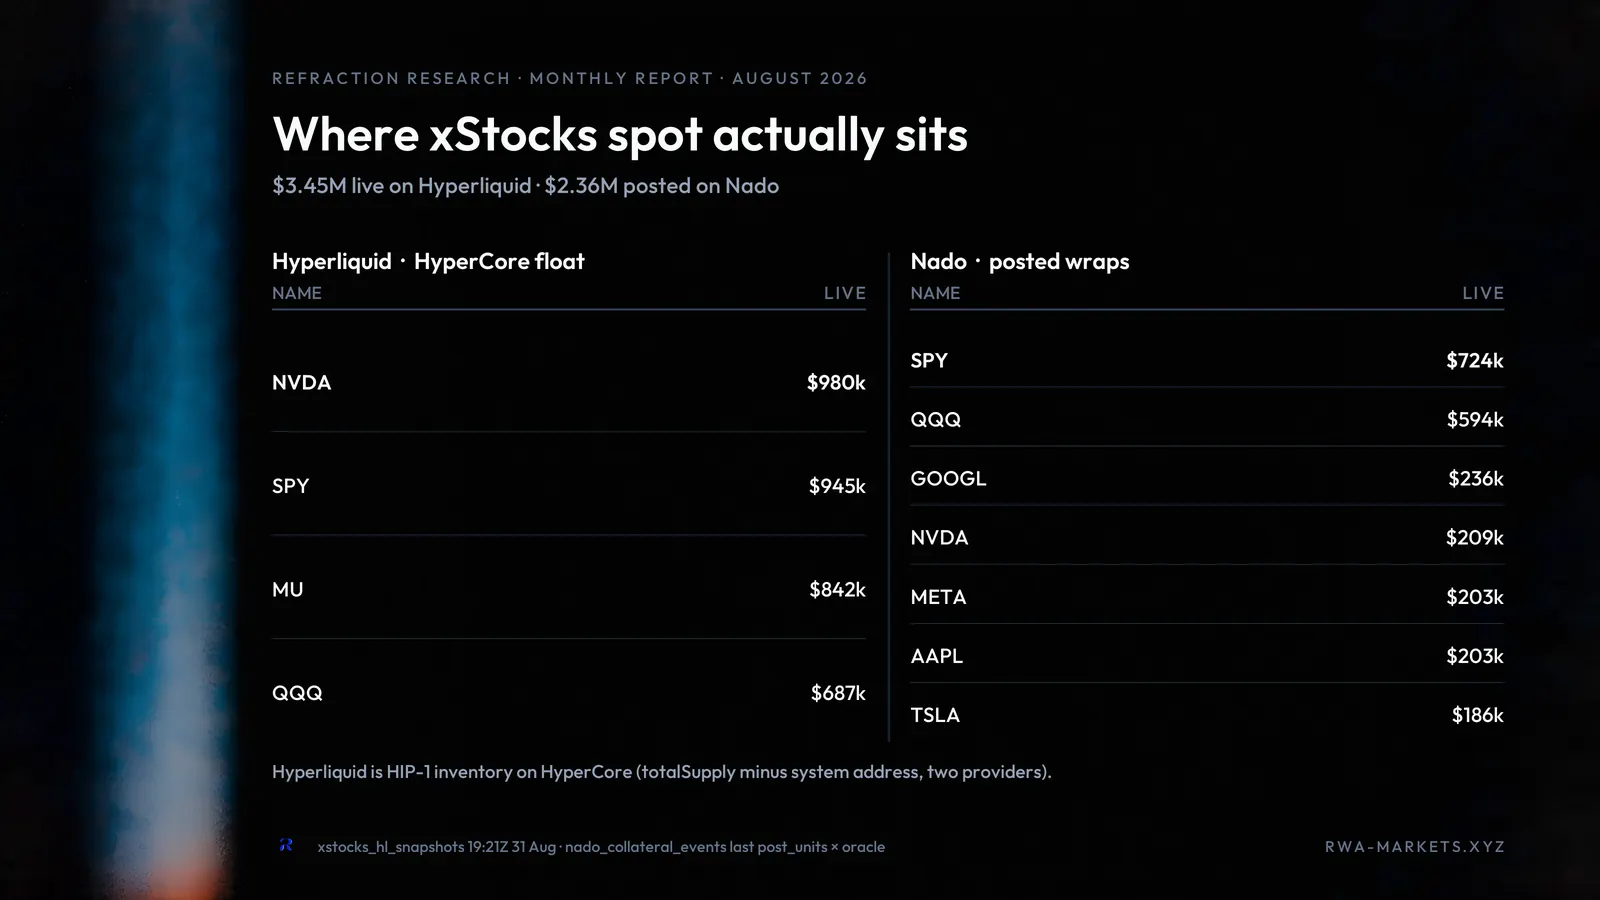
次にxStocksである。同社は対応範囲を広げており、最新のローンチ先はHyperliquidである。HIP-1上場資産としてCLOB内に直接存在するため、Hyperliquidは同社の現物資産が存在する2つ目のCLOB取引所となった。各取引所の資産総額では、Hyperliquidの方が保有額が大きかったが、@NadoHQとは異なり、資産は担保として利用可能になっていない。
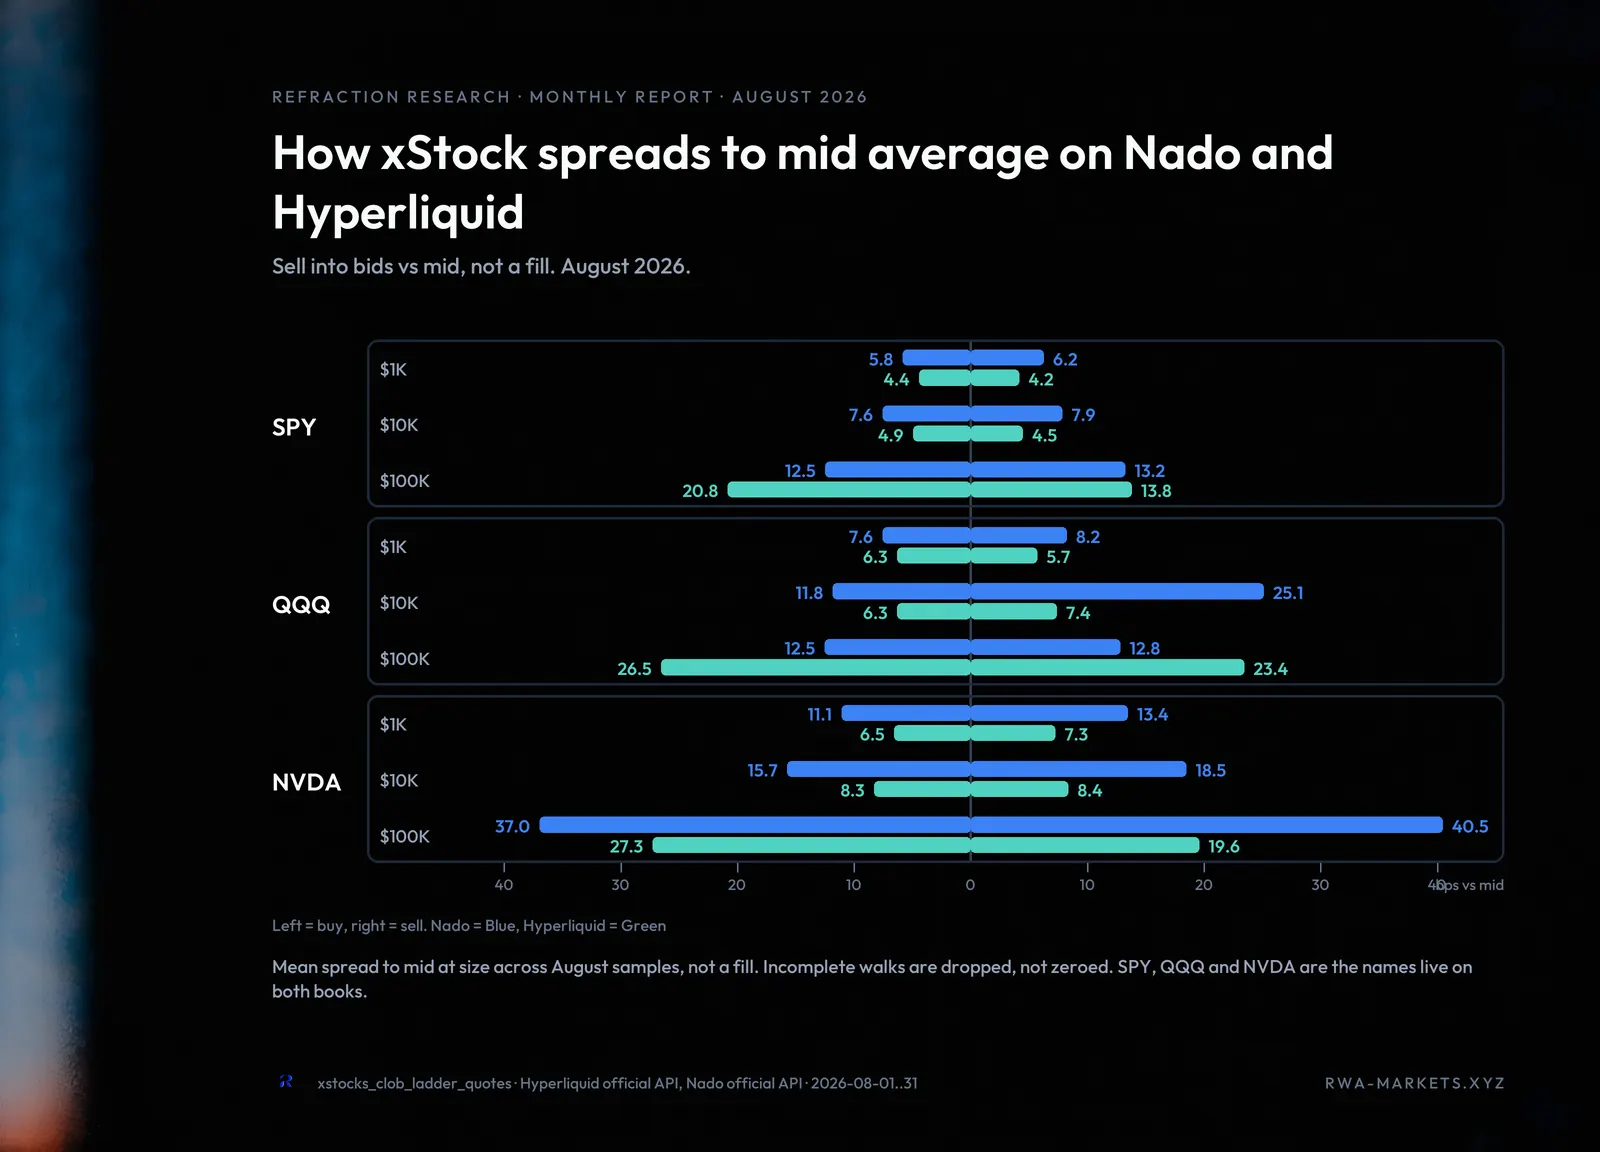
重複する資産のミッド価格に対する平均スプレッドを見ると、QQQとSPYは10万ドルの水準ではNadoの方が平均が良い一方、1,000ドルと1万ドルの厚みではHyperliquidの方が良い。NVDAについては、Hyperliquidが3つの厚みすべてで上回る。
成長面では、xStocksはSolanaで最も伸び、同チェーンでの純増は4,900万ドルだった。今月最大の発行は8月中旬のGOOGLで、わずか一日で同発行体に約280万ドルを追加した。
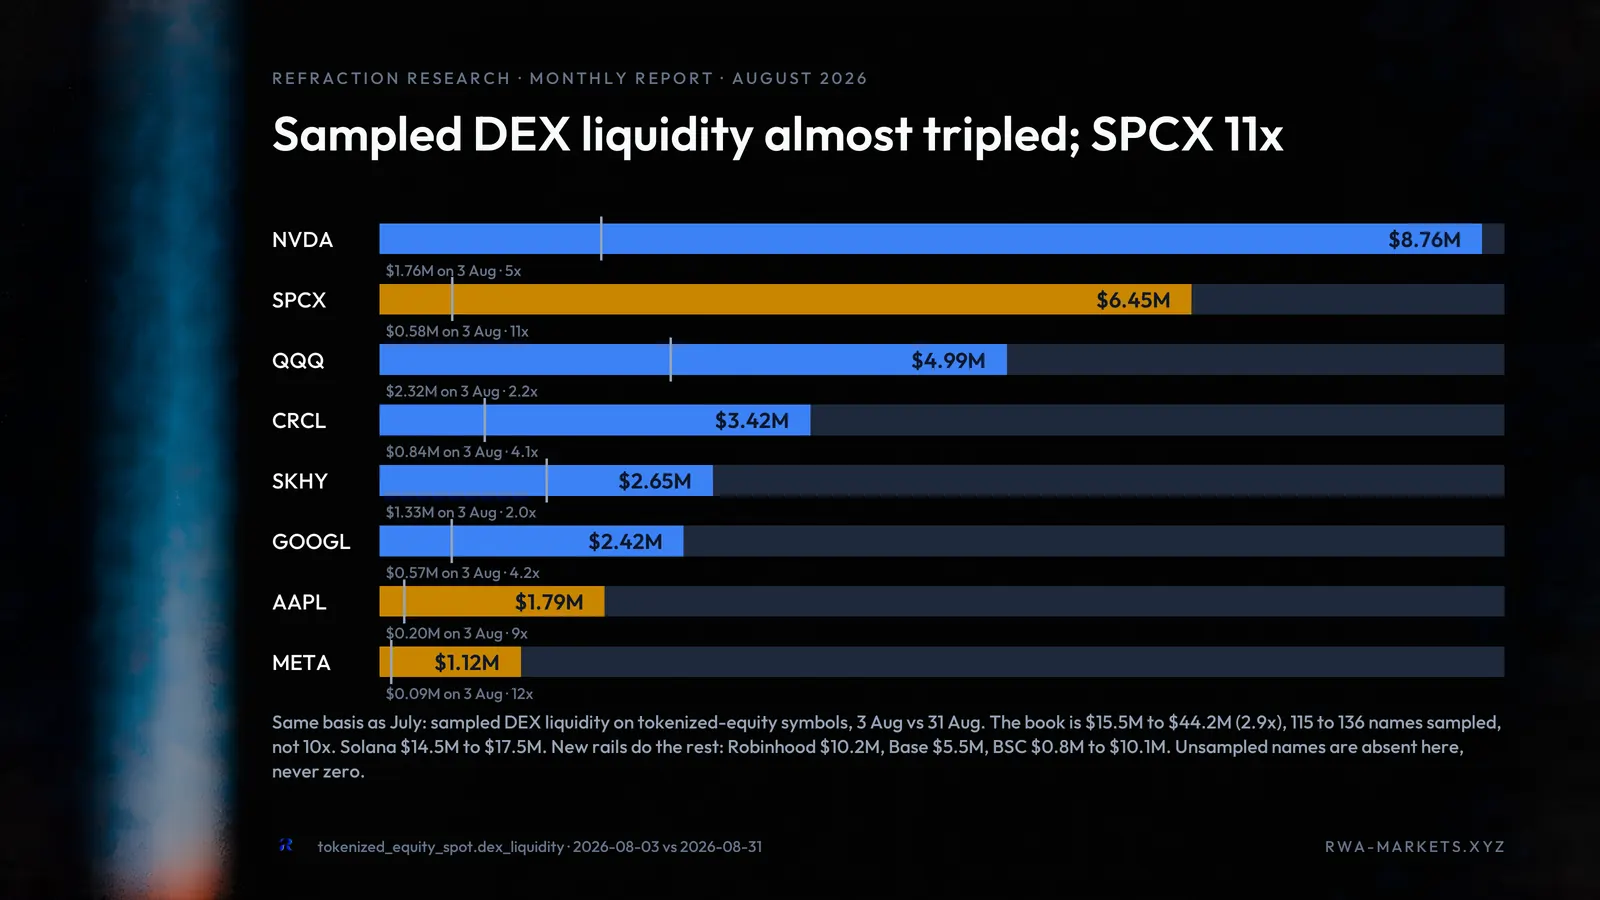
全体として、トークン化株式の分野でのシェア獲得競争は、オンチェーンの流動性を大きく改善した。7月には発行済みトークン化株式19億ドルに対して流動性は1,510万ドルだったが、それがNVDAとSPCXだけで1,510万ドル超の流動性を持つまでになった。Solanaのオンチェーン流動性は1,450万ドルから1,750万ドルへ増加し、Robinhoodはミームコインを除いて1,020万ドルの流動性をもたらした。BaseはB20のローンチ以降550万ドルの流動性を追加し、BSCは80万ドルから1,010万ドルへ増加した。これらのエコシステムを合わせると、8月末時点でトークン化株式のオンチェーン流動性は4,000万ドルを超えた。
RWAレンディング市場
現物株式やその他のトークン化RWAへの注目の高まりは、レンディング市場の大幅な成長につながった。@securitizeが自社の株式を@loopscaleで利用可能にしたことから、@Kaminoによる機関投資家向け利回りボールトのローンチまで、動きは多岐にわたる。
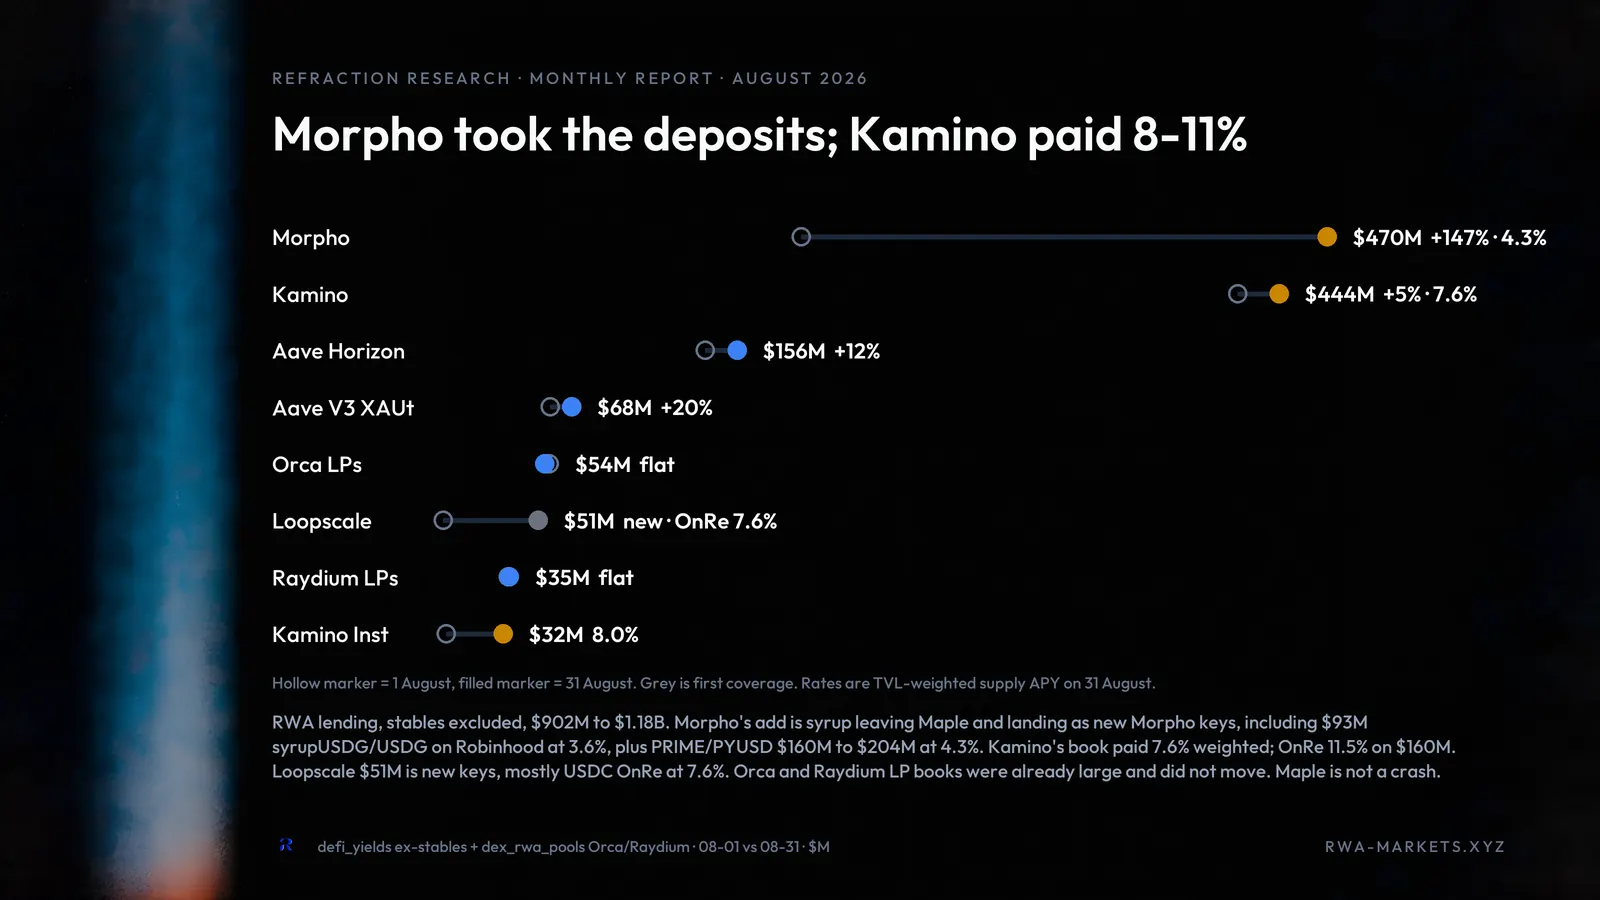
利回りを生まないステーブルコインを除くと、最も大きく成長したのはMorphoである。Robinhood上に巨額のsyrupUSDGの預け入れがあり、APYは約3.6%だった。さらにPRIME/PYUSDも4,000万ドル増加し、利回りは約4.3%だった。KaminoではPRIMEプールが減少した一方、OnRe、reUSD、機関投資家向けボールトなどほかのプールがそれを補って余りあり、同プラットフォームのTVLは約7,000万ドル超増加した。ループ前の利回りは約7.6%から最高11.5%だった。
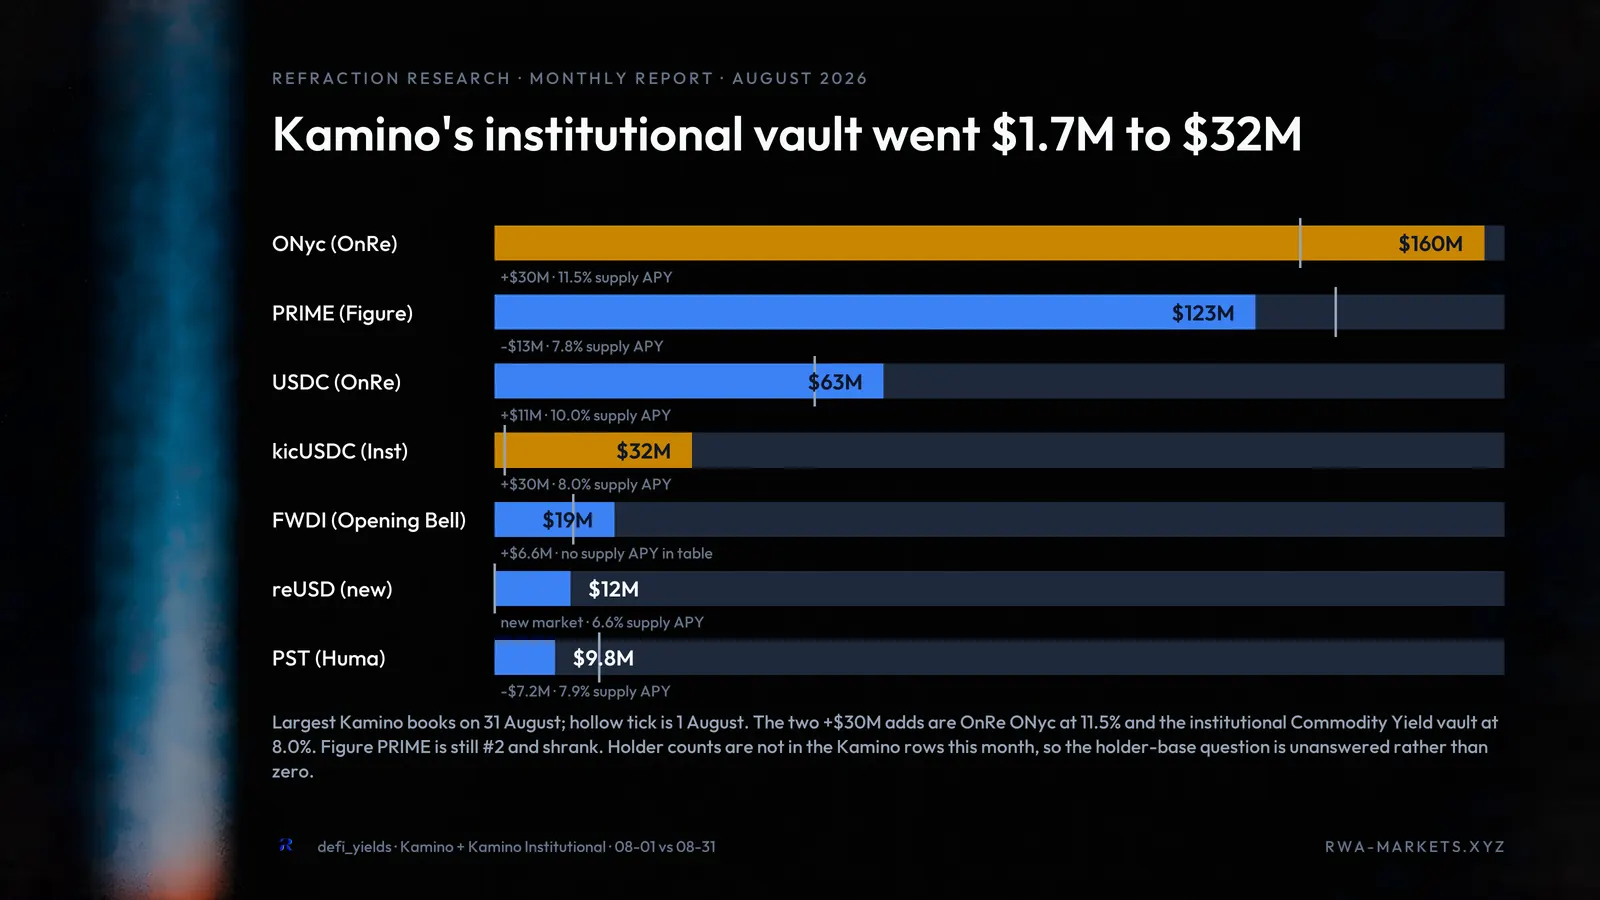
FWDIの成長は、追加の預け入れではなく、主に株価の上昇によるものだった。RobinhoodとBaseのエコシステムについては、RWAレンディング市場での成長の大半が8月のトークン化株式の盛り上がりによるもので、本レポートですでに詳しく述べた。
9月の展望
9月1日の時点で、すでに今月への期待を高める発表が相次いでいる。BitwiseによるBitwise Premium RWAボールト「PAPY」の発表から、Securitizeによるプロスポーツチームのトークン化株式商品の開発まで多岐にわたる。今月、現物のシェア争いがどう展開するかは興味深い。特にCoinbaseはより大規模なトークン化株式のポートフォリオのローンチを準備しており、Solanaの@Backpackは@sunriseと連携して、GPROの迅速な上場に見られるように、個人投資家の需要に素早く応え続けようとしている。
注視していく活用例の一つは、これらのトークン化資産を無期限先物の証拠金として利用する動きの進展である。この分野は8月に大きく成長しており、その中で@Lighter_xyzはXAUTを担保として利用可能にした。
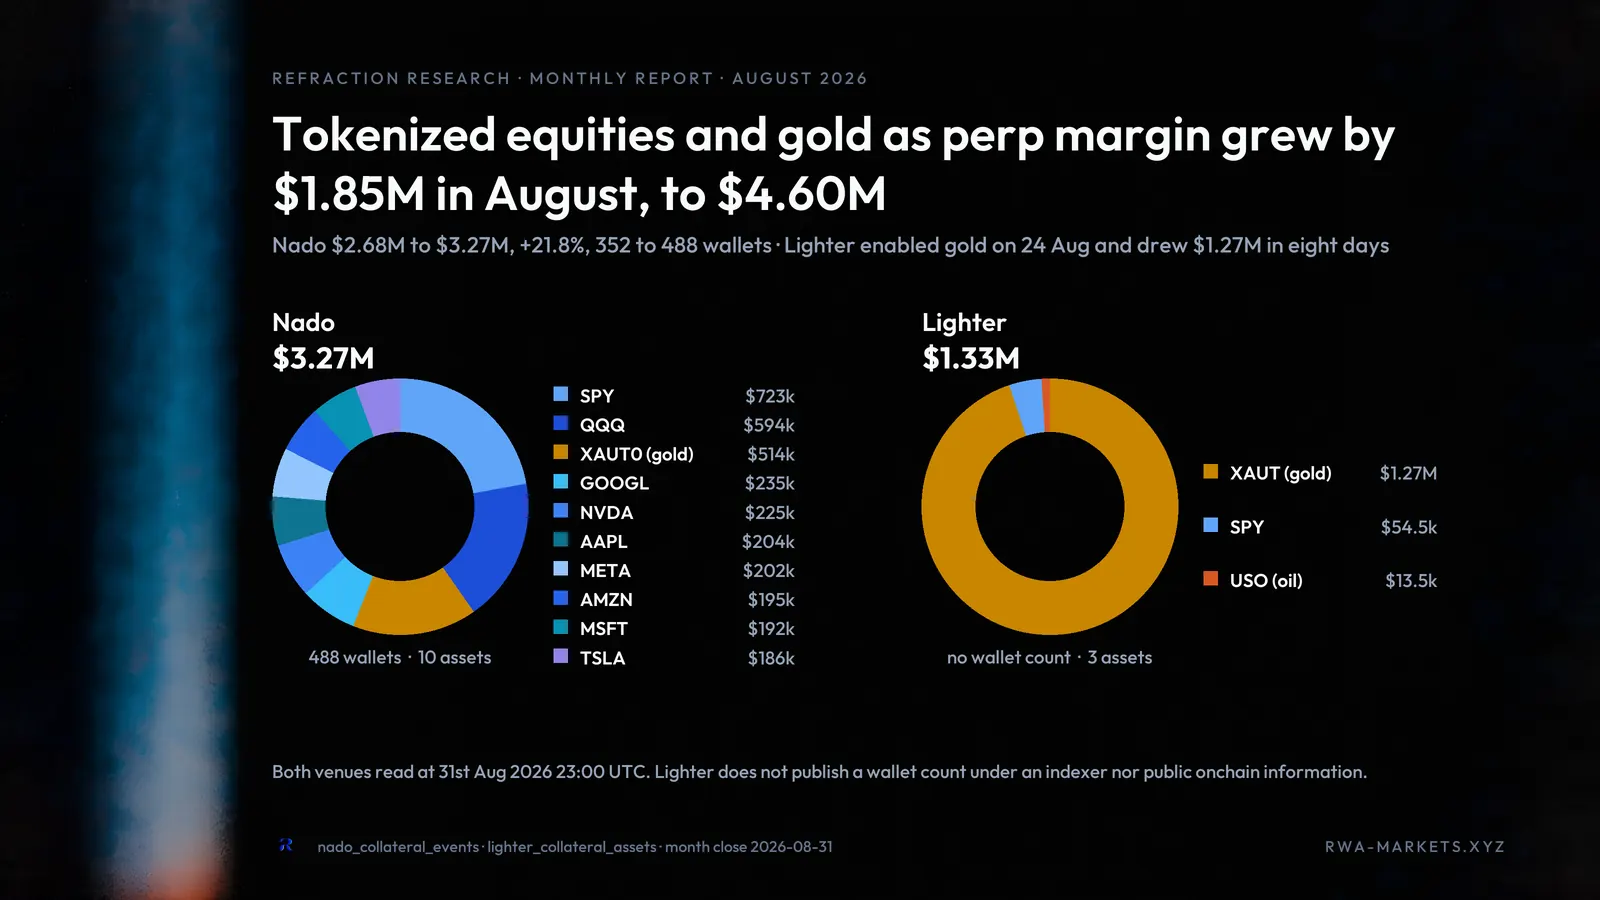
APIとそこから分かることを調べたところ、Robinhood上のLighterには担保として有効化する準備が整った追加資産が22銘柄あり、Nadoにも同じ目的で準備された資産がいくつかある。この傾向が続けば、近いうちに現物市場の成長がこれらの無期限先物取引所へ波及し、無期限先物の証拠金としてのトークン化株式とコモディティが数千万ドル規模に達し、真に生産的な資産となる可能性がある。
以上で、8月のすべての動向を振り返る今月のレポートを終える。本レポートで取り上げていない分野や発表があるかもしれない。来月取り上げてほしいものがあれば、データを確実に収集できるよう、DMでお知らせいただきたい。本レポートを楽しんでいただけたなら、ぜひ「いいね」とシェアをお願いしたい。Refraction Researchは、9月を通じてデータ収集と分析を拡充し、そこで起こるあらゆる動向を追うことを楽しみにしている。
本調査を支援し、これほど素晴らしいデータの収集を可能にしてくれたインフラプロバイダーの@triton_Oneと@Quicknodeに、特別な感謝を送りたい。
免責事項:本情報はいずれも投資助言ではなく、まだ収集していない取引所やデータ領域を含まない場合がある。本調査において、Hyperliquidには、そのインフラを取引目的で利用するすべてのDEXを含む。すべてのデータは、RWA-Markets.xyzの方法論セクションを用いて照会・再現できる。