
RWA月次レポート:2026年10月
株式無期限先物が主流に、建玉は過去最高を更新
- 無期限先物とスワップの取引高、25の取引所
- 8,294億ドル
- 平日の日次平均
- 356億9,000万ドル
- 建玉の最高値、10月28日
- 146億6,000万ドル
- Pythが価格を提供した取引高の割合
- 88.5%
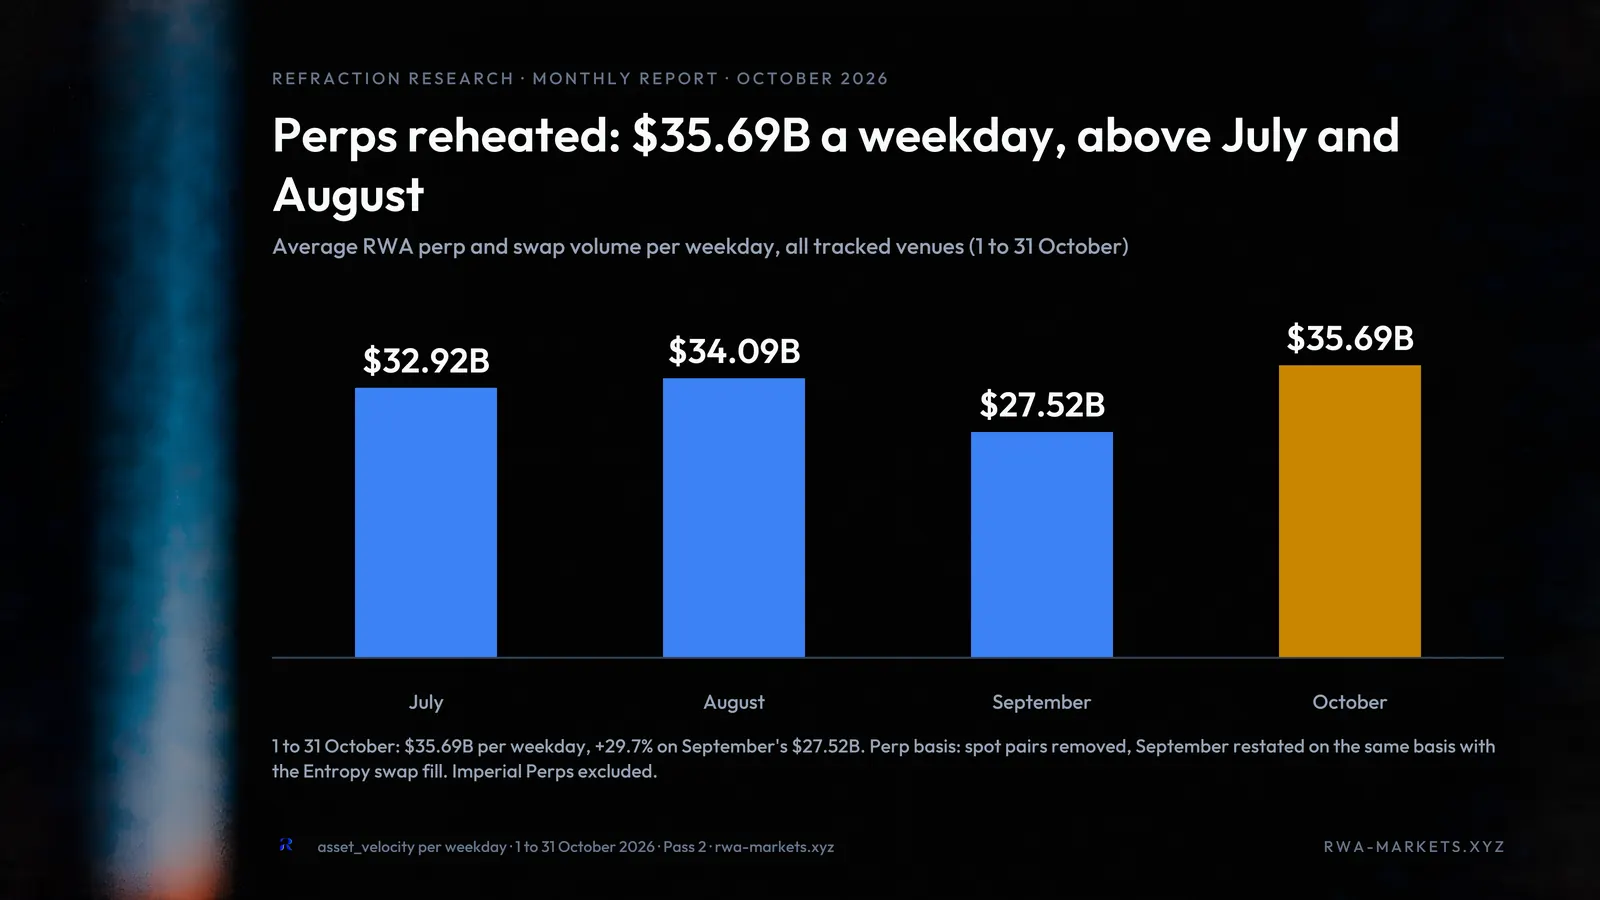
成長と認知度の両面で、RWAにとって画期的な月となった。10月は@ICE_Marketsによる大型発表で幕を閉じた。同社は@tradexyzと提携し、Hyperliquidベースの無期限先物を米国に導入する計画である。10月のデータ面では、統計が全般的に9月から大幅に改善しており、平日の平均無期限先物取引高は9月の275億ドルに対し、10月は356億9,000万ドル超に達した。
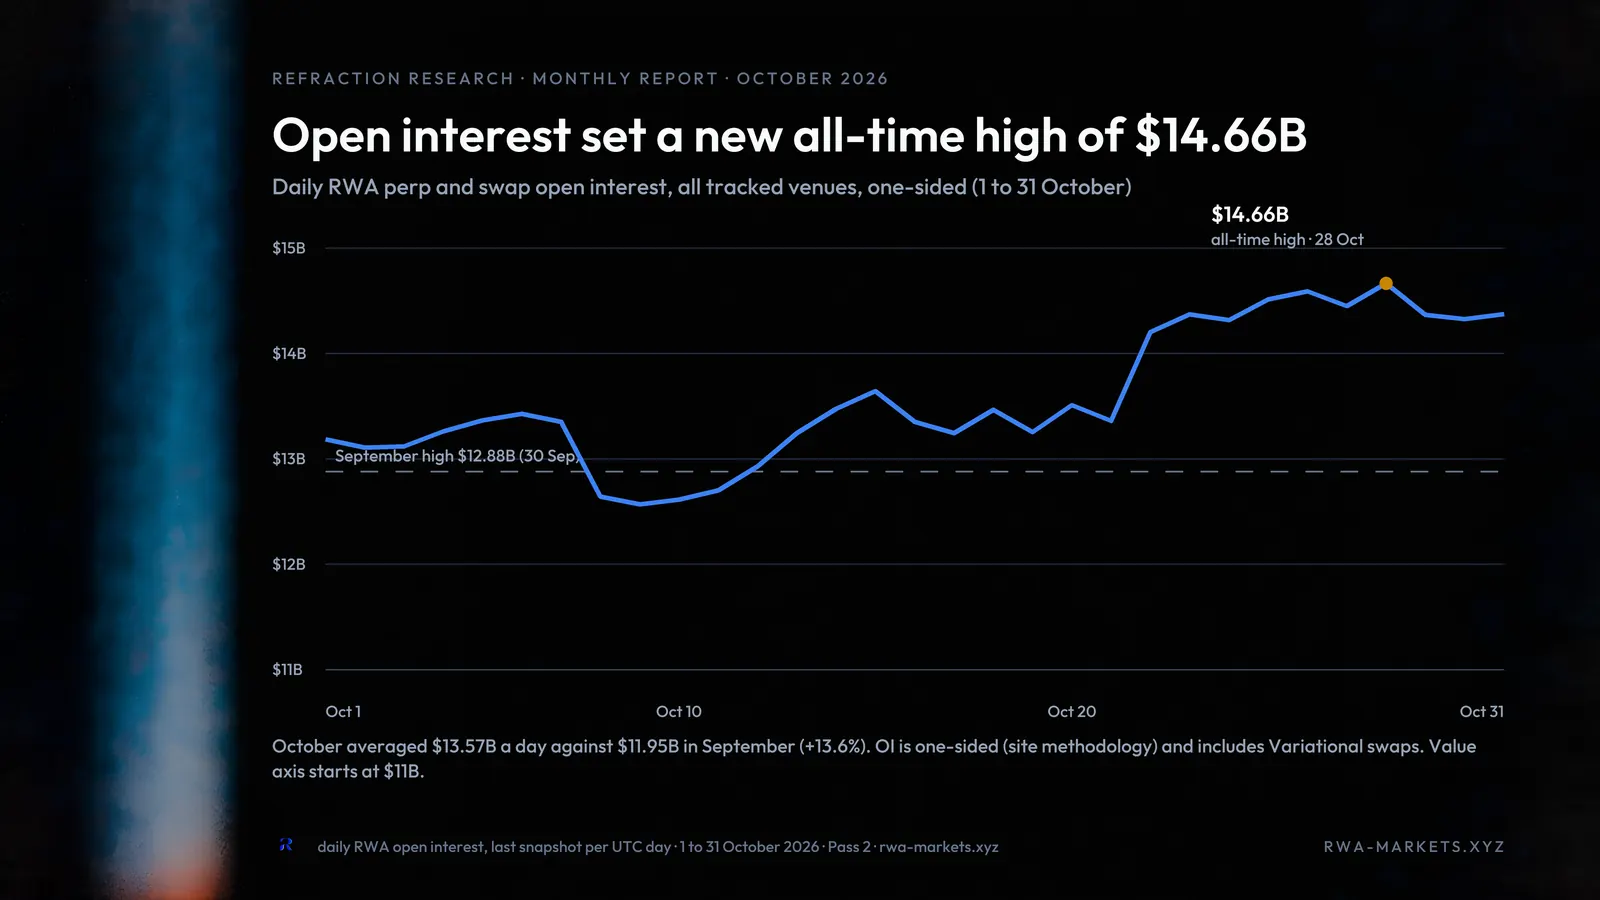
この成長は各プラットフォームの建玉(未決済建玉)にも及んだ。10月は序盤に一時的な反落があったものの、その後は過去最高を更新し続け、9月比で平均約13.6%増加した。最高値146億6,000万ドル、約10%以上の成長率を前提とすれば、ICE Marketsに登場する規制下の無期限先物市場といった成長要因を含めなくとも、建玉が年末までに175億ドルを超えることは十分に予見できる。
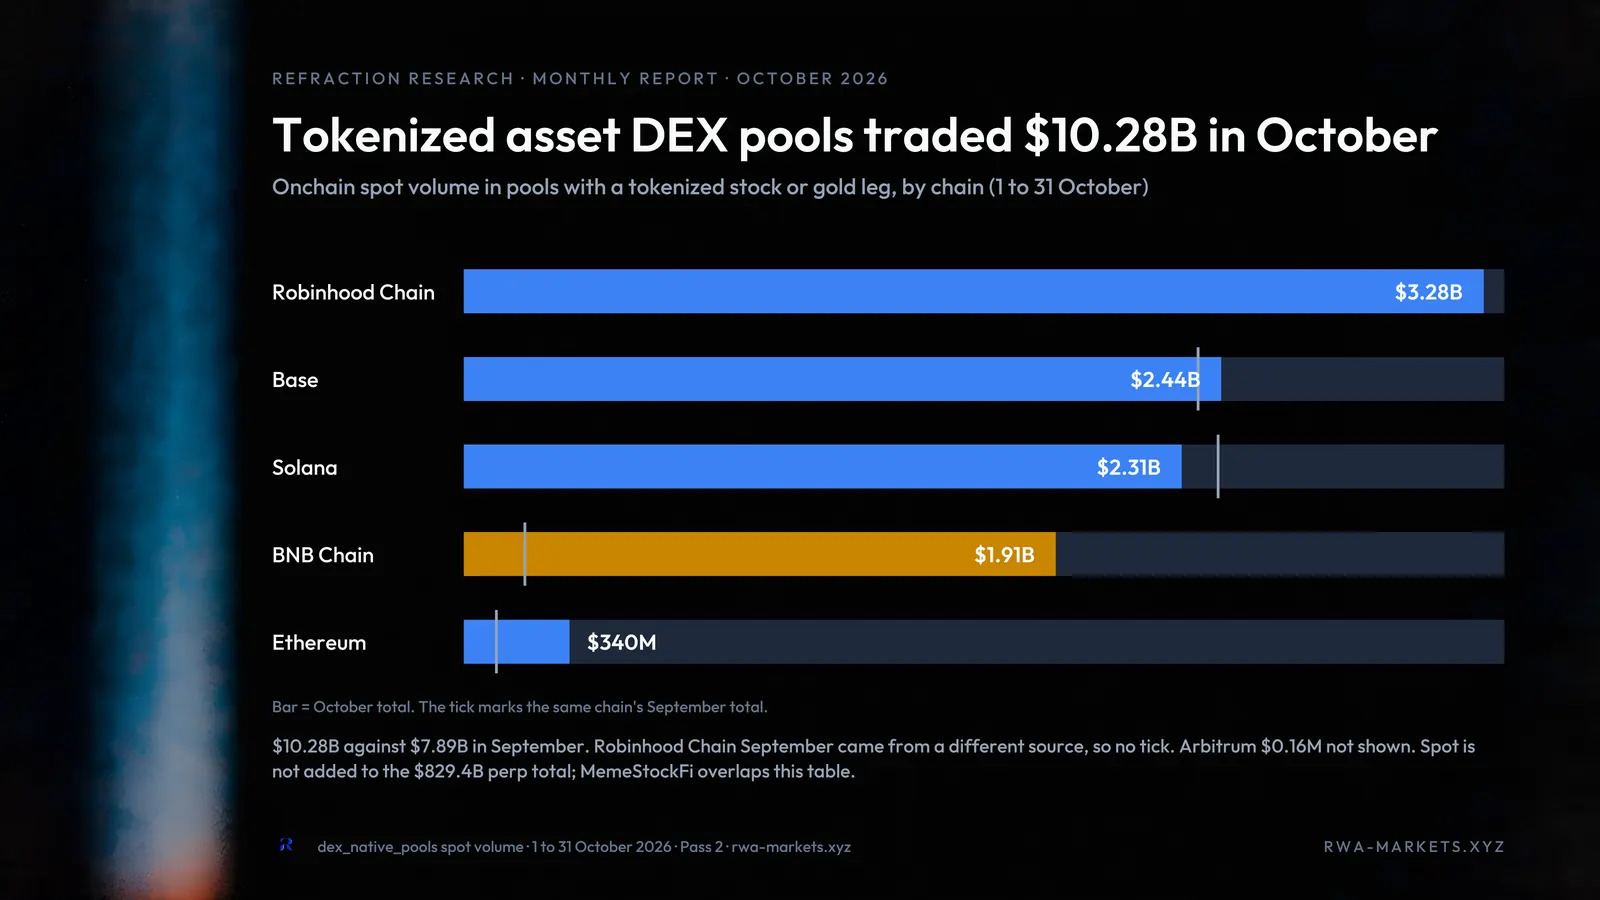
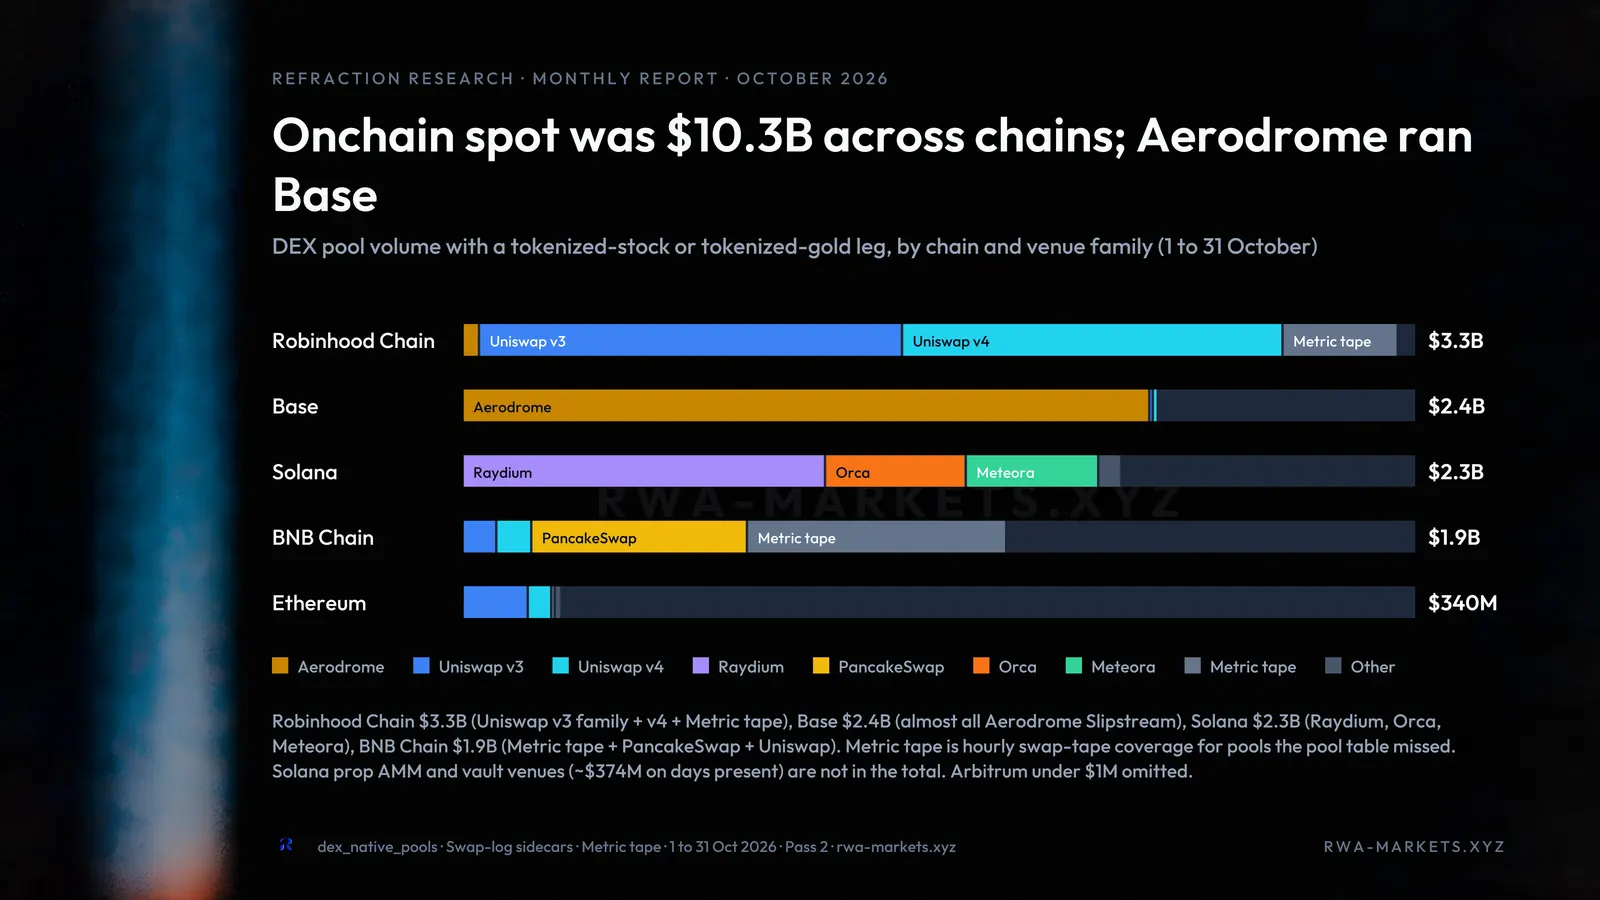
10月を通じて取引高と参加者が加速したのは無期限先物だけではない。DEX上のオンチェーン現物プールの取引高は、9月の78億9,000万ドルに対し100億ドル超となった。最も成長したチェーンはBNBで、BNBにおけるオンチェーンでのタイトな気配提示を実現した@metricxyzのローンチが成長を加速させた。10月15日に正式ローンチしたばかりにもかかわらず、同プロトコルは10月のBNBプール総取引高19億1,000万ドルのうち9億1,200万ドルを占めた。
9つの発行体から100銘柄超の新たなトークン化株式がオンチェーンに登場した。@securitizeが取引可能な株式の第1弾を投入したほか、新規参入の@Eqxlabsが10月26日にHyperliquidでローンチした。
さらに10月は固定金利市場が本格的に立ち上がった。その例として、@KaminoのAUTO市場がTVLで1億5,000万ドルを突破し、@XstocksFiはAUMが10億ドルを超えてDeFiでの運用額が1億ドルを超えた初の発行体となった。株式建てミームコイン(トークン化株式を相手通貨とするミームコイン)は落ち着いたものの、トークン化株式のオンチェーン取引高のうち依然として相当な割合を占めている。@Ondoは複数のチェーンでインテリジェントポートフォリオを開始し、Robinhood上で株式の発行も始めた。これらは、10月が業界のRWA分野にもたらした数多くのニュースとデータのほんの一部にすぎない。
マクロ環境
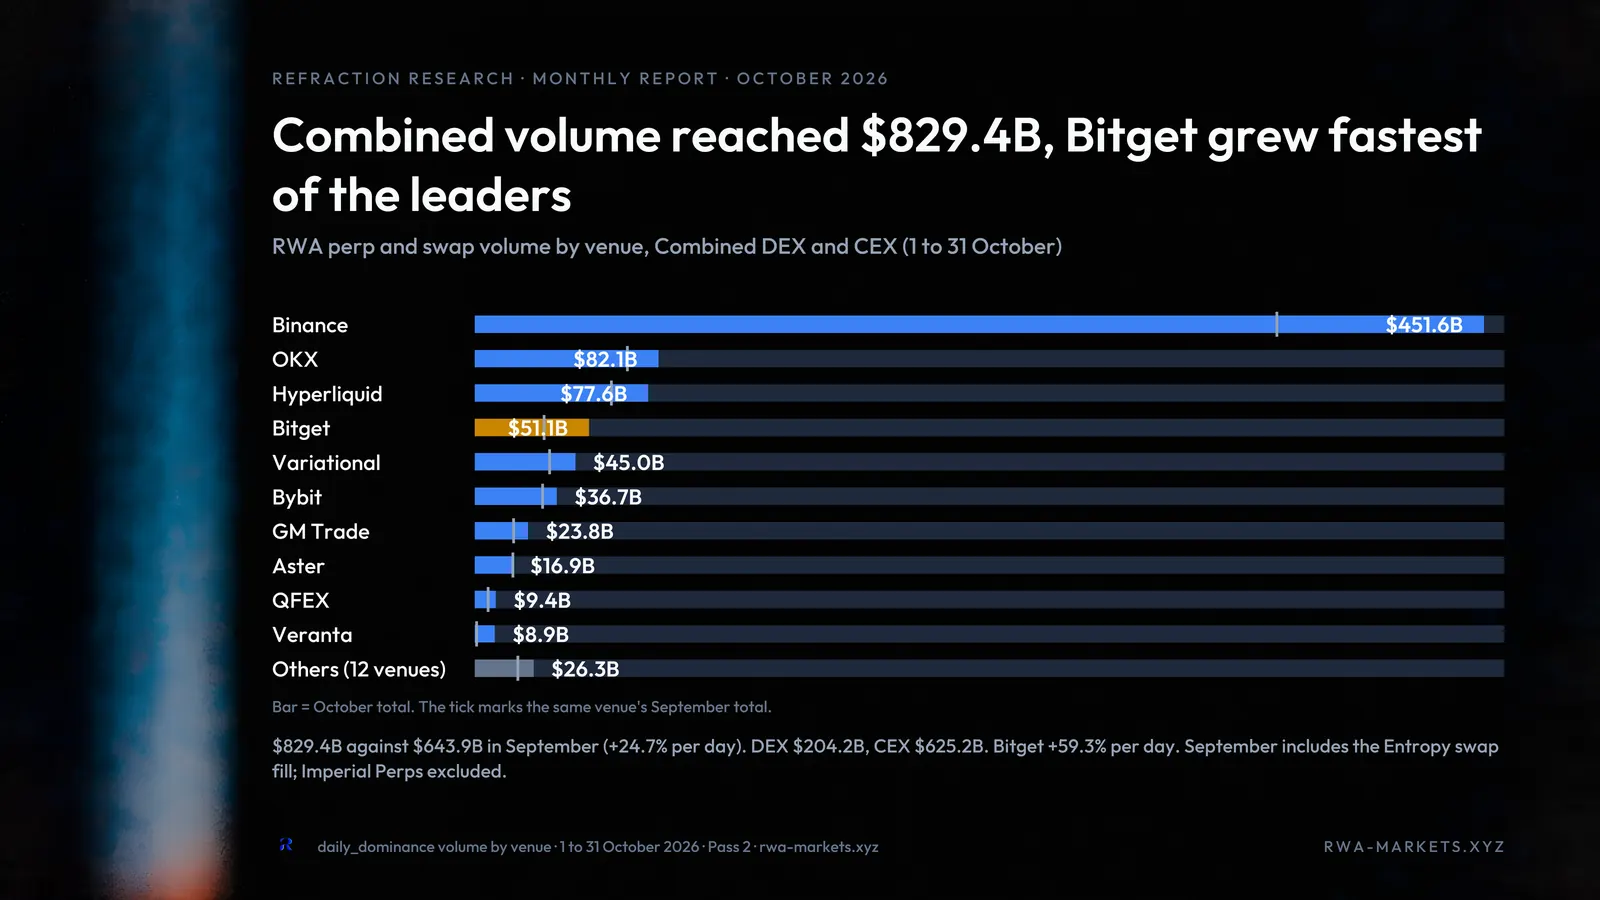
RWA無期限先物の取引が活発化するにつれ、大半の取引所で取引高が増加し、@Bitgetが最も高い成長率を記録した取引所となった。10月のCEX取引高は6,252億ドルで、DEX取引高2,042億ドルを3:1の比率で上回った。両者を合わせると、当社が追跡する25の取引所で合計8,294億ドルの取引高となった。
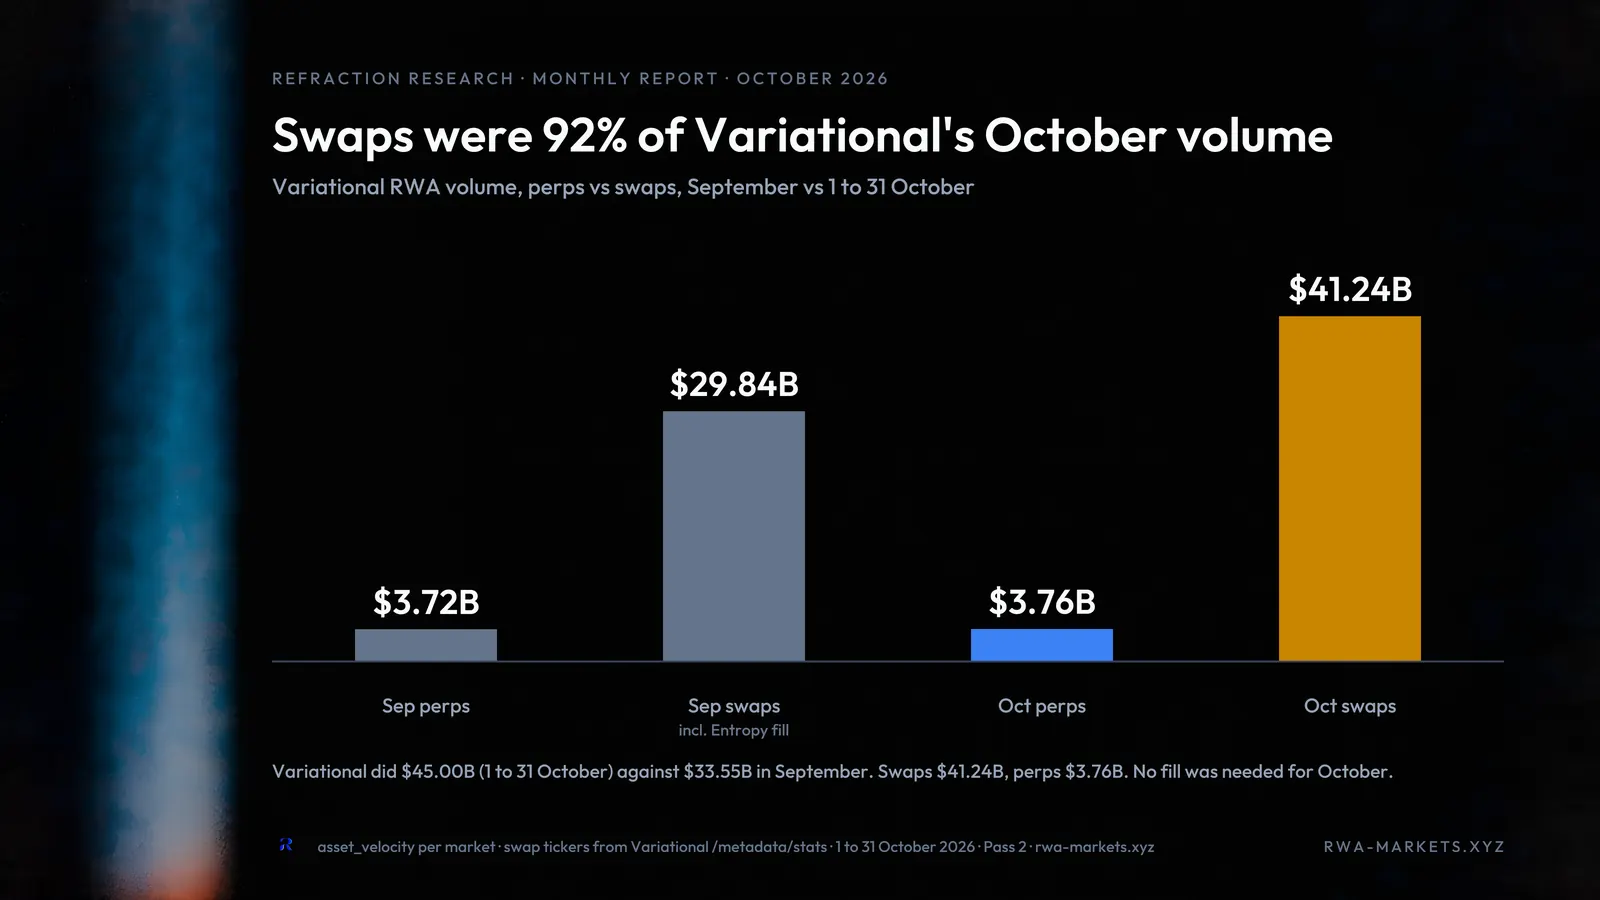
Variationalは、無期限スワップを計算に含めると取引高で@Bybitを上回っており、この商品が同社の成長の主な原動力となっている。9月はスワップが取引高約335億ドルのうち約290億ドルを占め、無期限先物は37億2,000万ドルだった。一方10月は、大きく伸びた商品はスワップだけで合計412億ドルに達し、無期限先物は37億6,000万ドルと比較的横ばいだった。
10月の建玉では、金額ベースの増加はBinanceが最大で、増加率ではAsterとVariationalが最も高かった。RWA無期限先物に特化した取引所である@QFEXは、ここ数か月で勢いを増しており、現在は建玉と取引高で上位10に入っている。同取引所が現在インセンティブの「プレシーズン」にあるとの噂は、成長ペースを加速させる可能性が高い。特に、同取引所が取引上位の複数の資産でミッド価格付近に最も厚い数量を提示していることを考えればなおさらである。
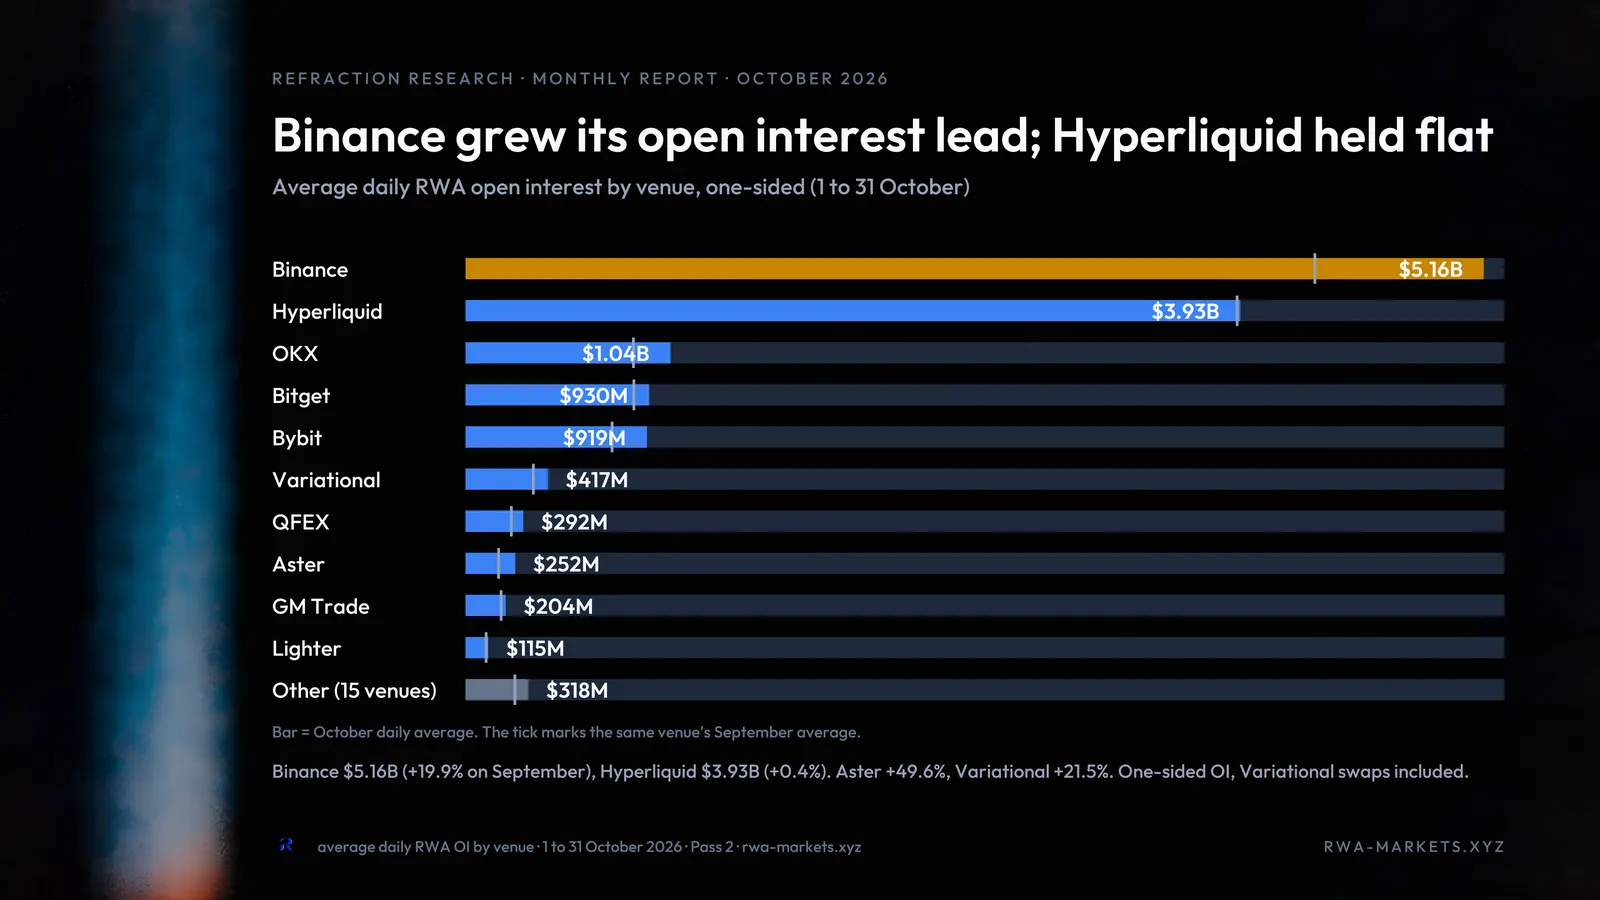
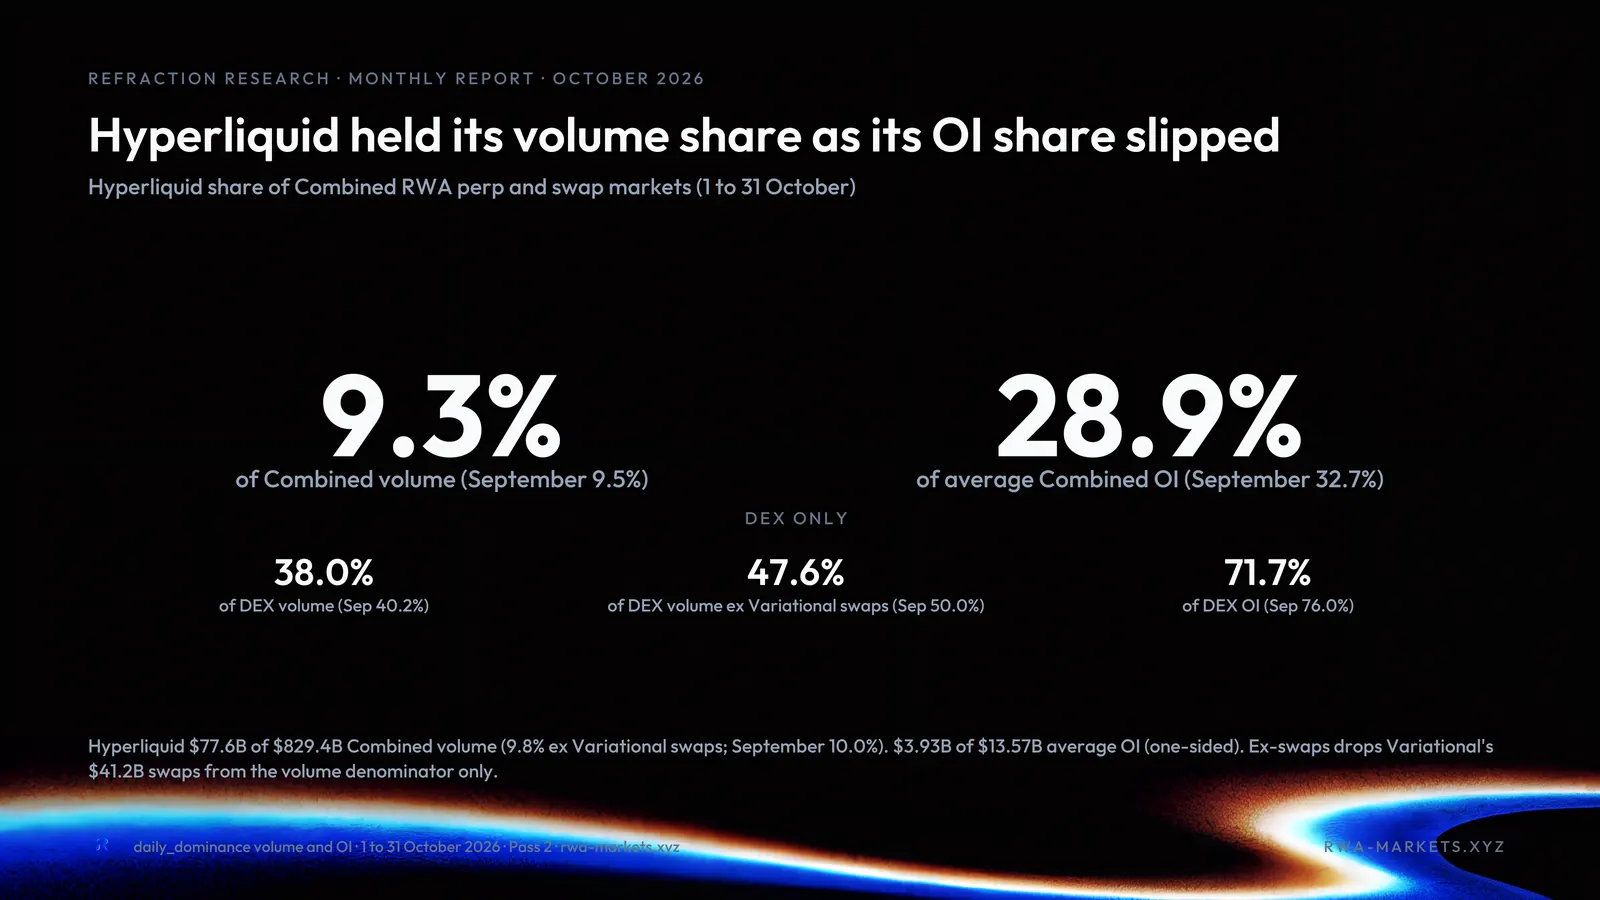
Hyperliquidの建玉は10月を通じて横ばいだったが、それでもRWA無期限先物の合計建玉の28%超、DEXのみの建玉では71.7%超を占めた。Variationalのスワップを除くと、HyperliquidはRWAのDEXのみの取引高の47.6%、CEXとDEXの合計取引高の9.3%を占めた。
Hyperliquidを見ると、HIP-3市場には複数のデプロイヤーが存在するが、大半のRWA資産クラスでは@tradexyzが優位に立っている。新規参入の@entropyioはプレIPO市場でかなりのシェアを獲得したが、それ以外ではTradeXYZが支配的なデプロイヤーであり続け、株式取引高の98%超を確保している。
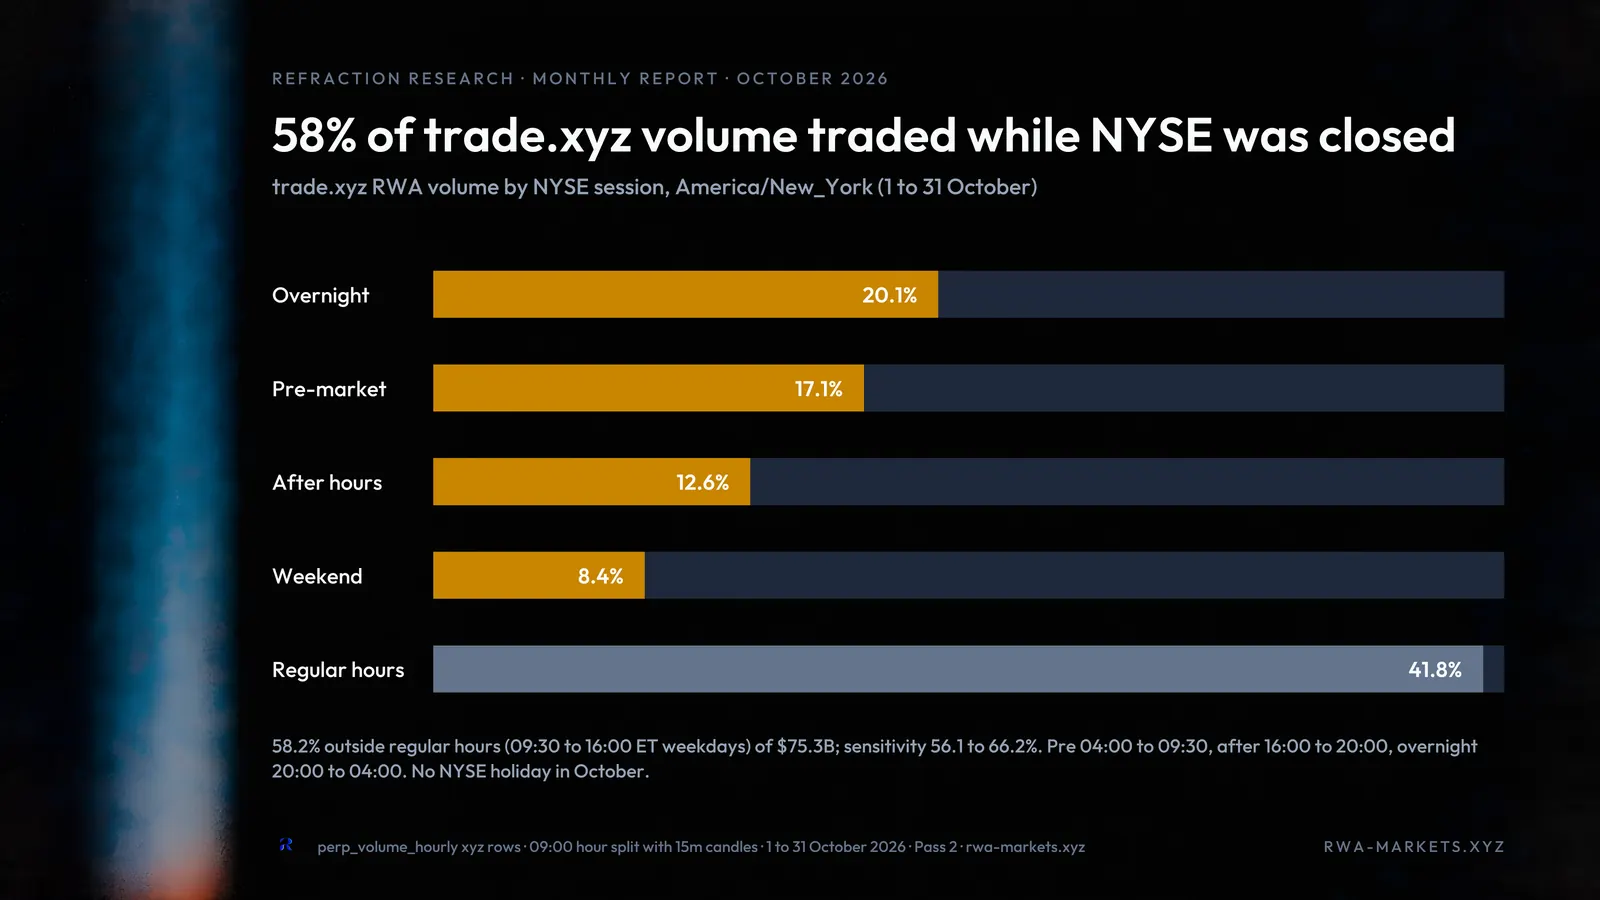
@paywardが米国の顧客向けにHIP3市場の展開を検討しているという大きなニュースに加え、@ICE_MarketsはTradeXYZと提携し、Hyperliquidの市場をニューヨーク証券取引所(NYSE)に導入する方針を発表した。その狙いは、24時間週7日取引できる市場が示してきた需要に応えることである。その需要は、TradeXYZが展開するHIP-3市場で取引高の58%がNYSEの閉場中に発生していることにも表れている。
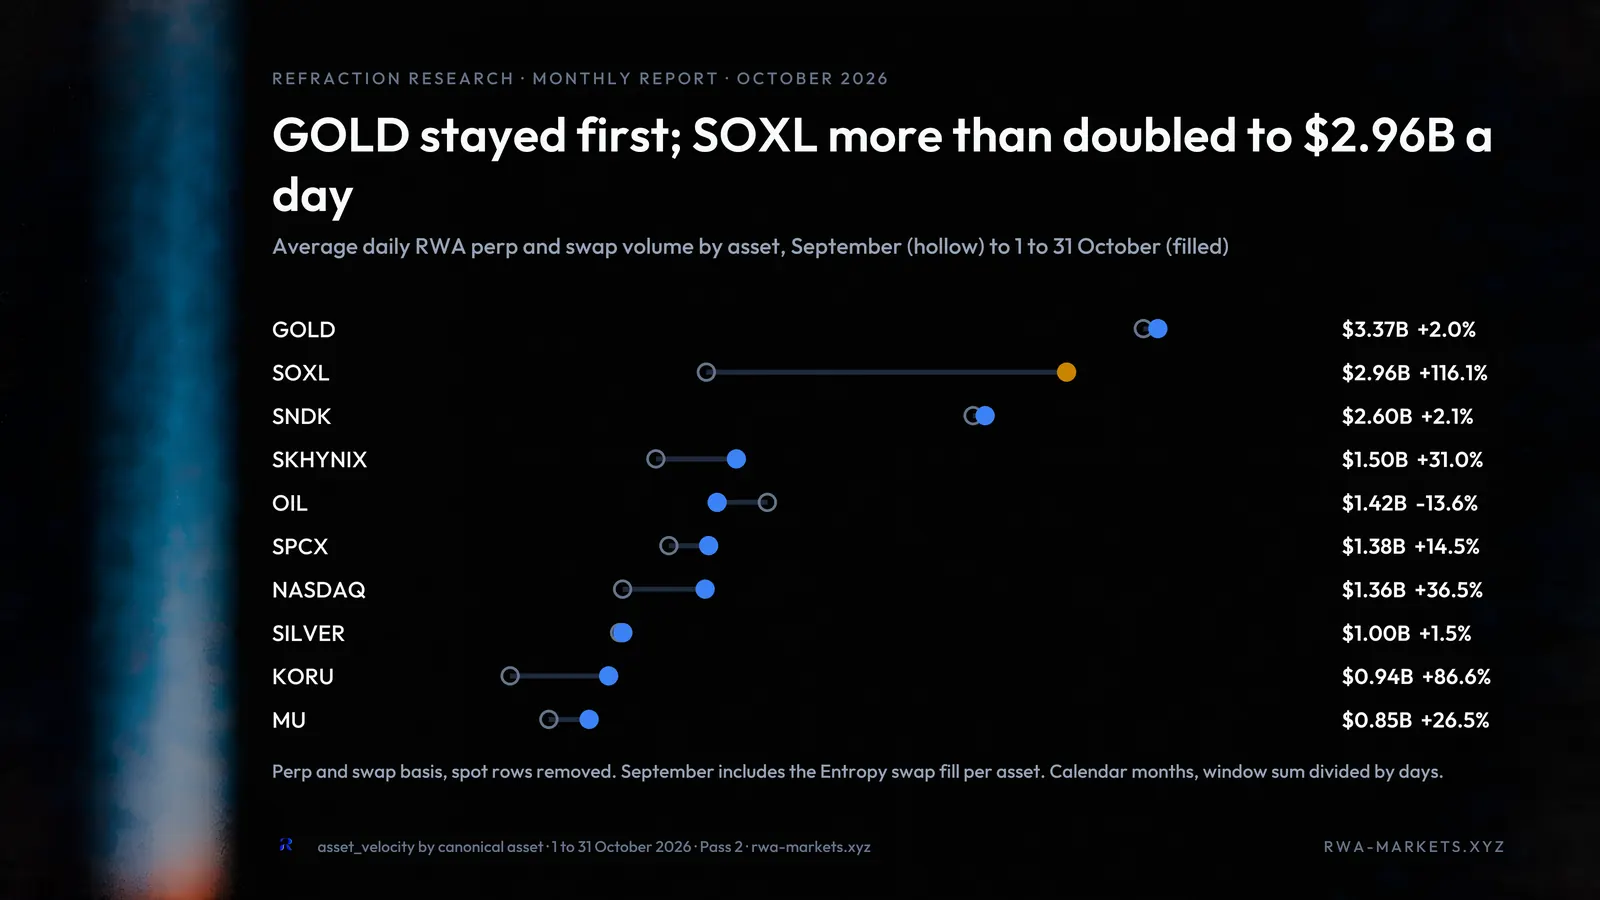
取引が活発な資産
取引が活発な資産は、10月を通じておおむね取引高増加の流れに沿ったが、原油は例外だった。最も大きく伸びたのはSOXL、KORU、ナスダック(Nasdaq、US100)で、取引高はそれぞれ116%、86.6%、36%増加した。
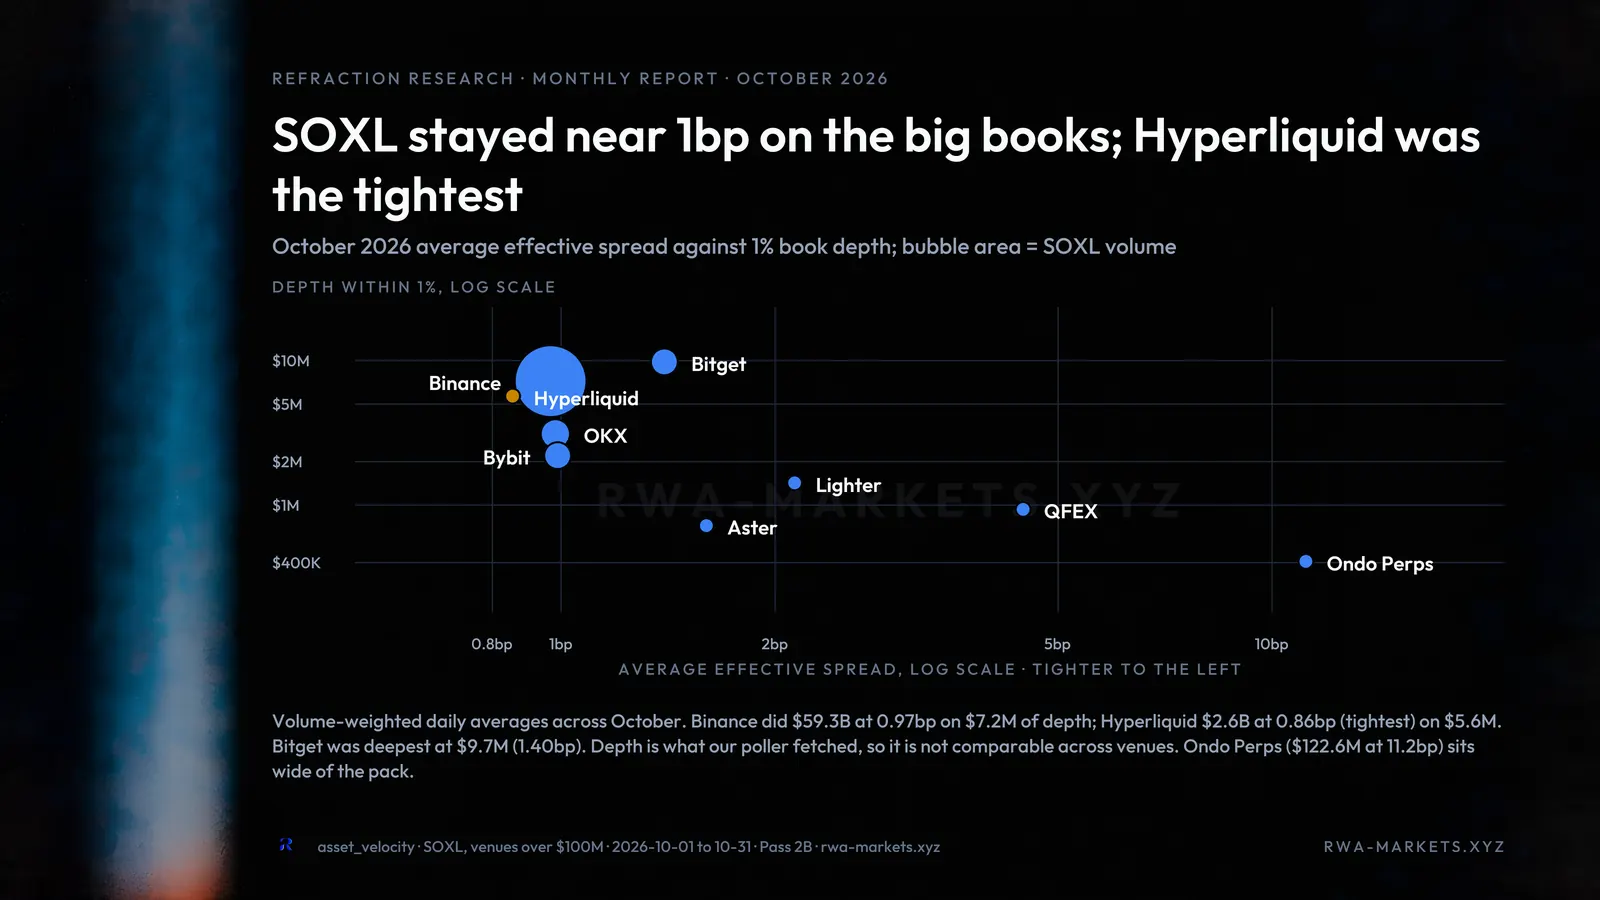
SOXLの約定品質を見ると、オンチェーンは総じてスプレッドが広かったが、Hyperliquidは例外で、560万ドルの深さにおいてミッド価格からの平均乖離0.86bp(ベーシスポイント)を記録し、取引高首位のBinanceをはじめ当社が計測する他のすべてのCEXを上回った。最も板が厚かったのはBitgetで、ミッド価格から1%の深さに970万ドル超の気配があり、ミッド価格からの平均乖離は1.4bpだった。
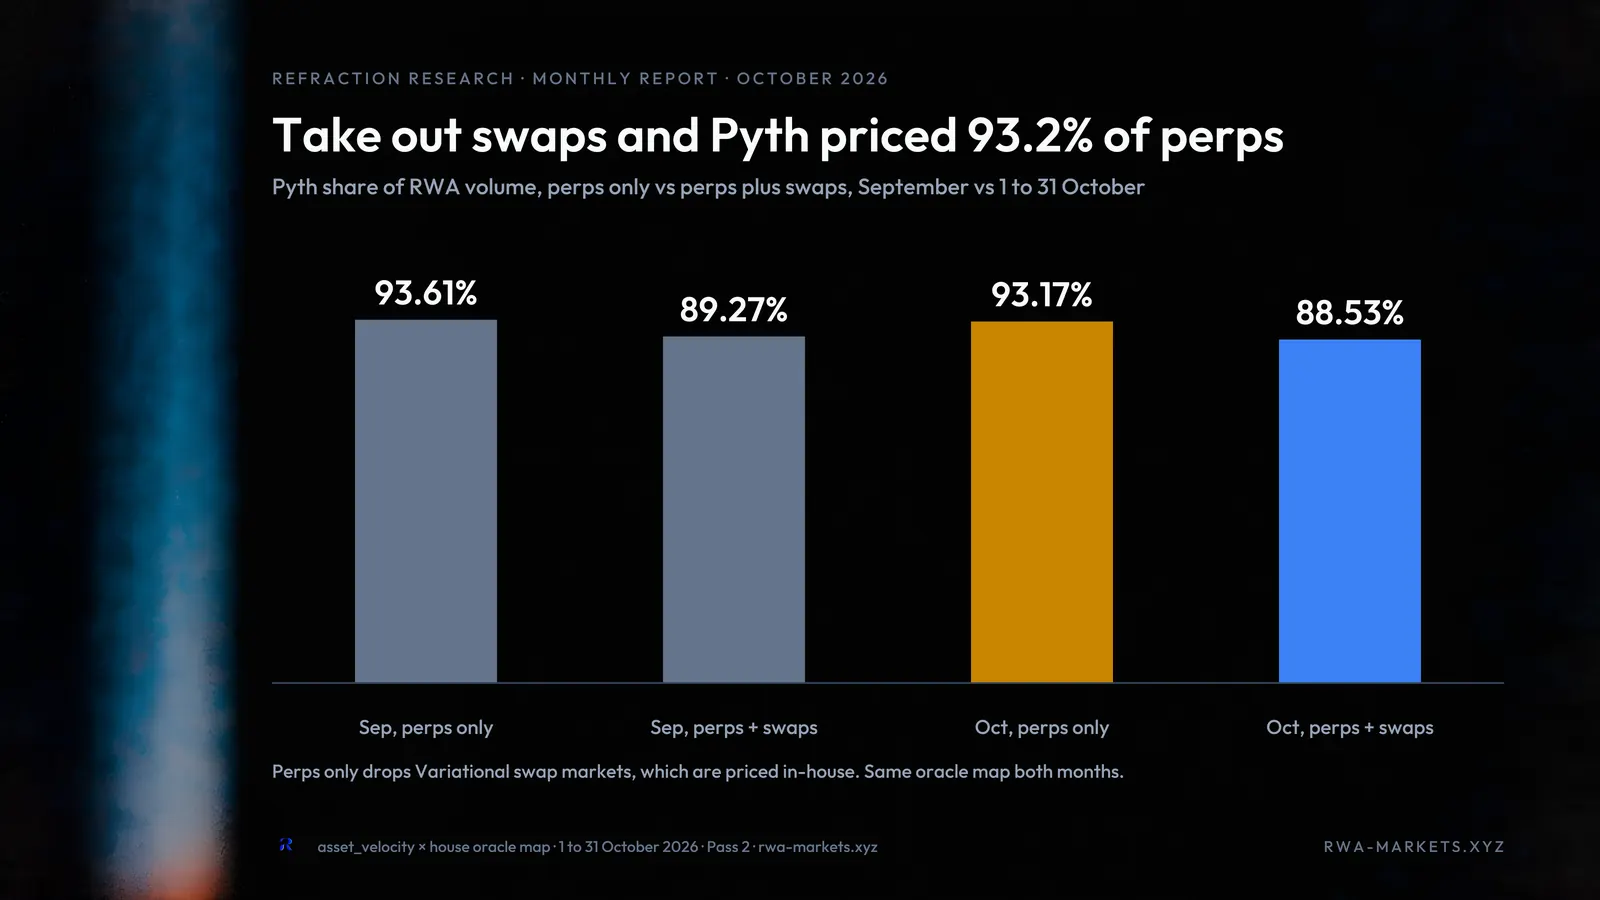
無期限先物に価格フィードを提供したオラクルに目を移すと、Variationalのスワップを含めた場合、@PythNetworkは88.5%と引き続き高いシェアを維持している。カテゴリー別に見ると、Pythは株式とコモディティで95%超のシェアを占め、一方で@chainlinkは@GMTradeを通じてFXペアで優位に立った。
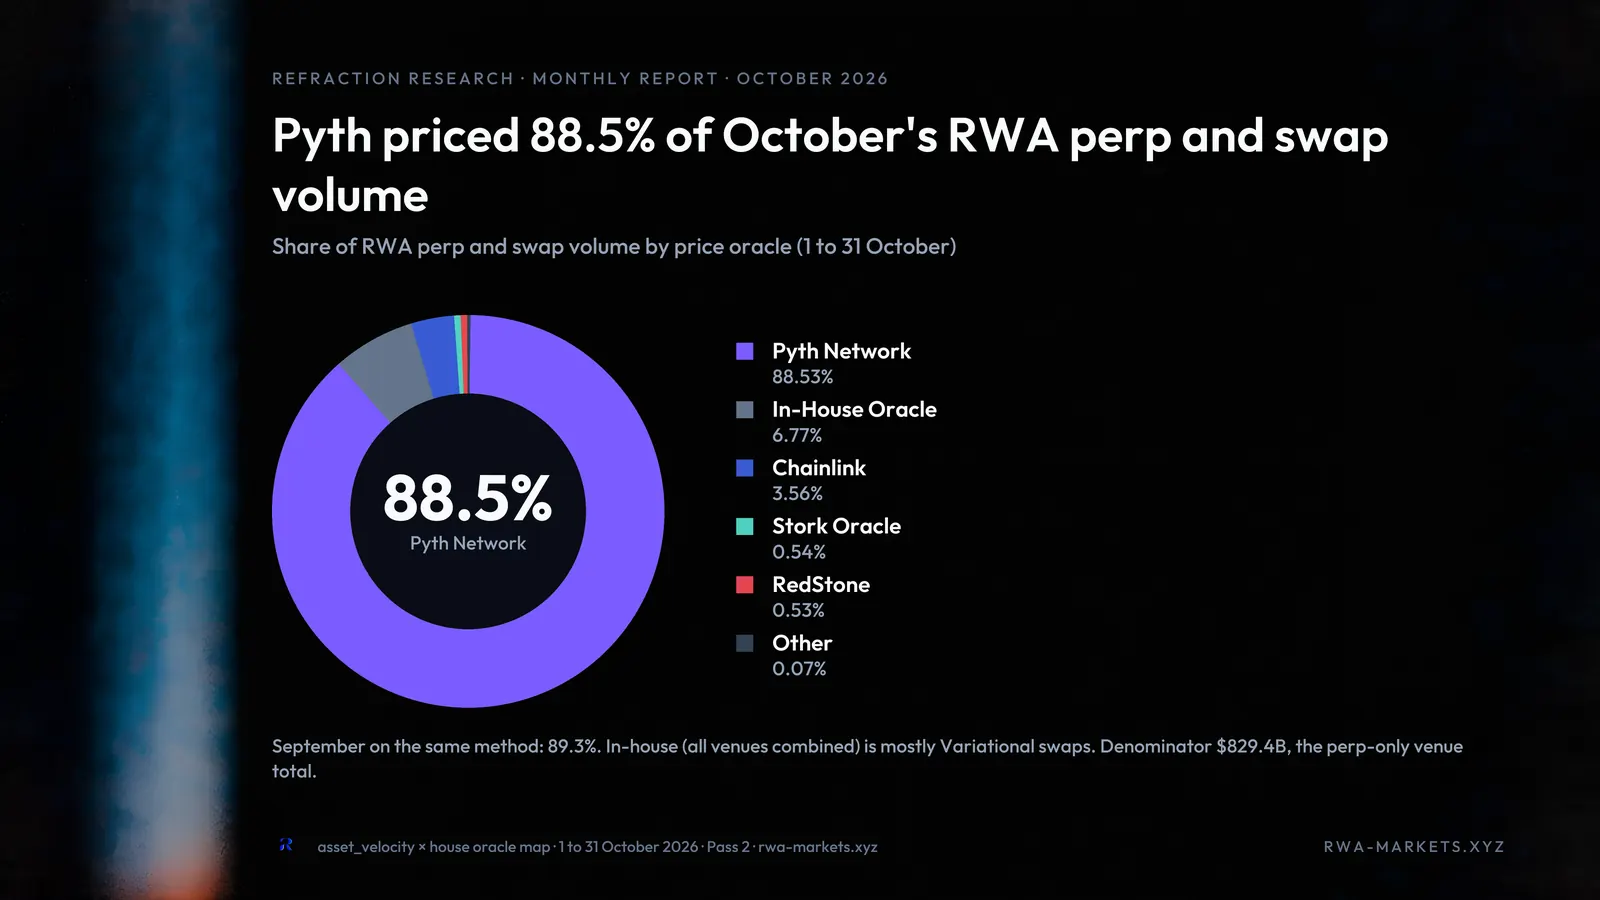
Variationalのスワップを除くと、Pythのシェアは93.17%に拡大するが、それでも前月の93.61%からはわずかに低下している。これは主に、Chainlinkを利用するGmTradeや、独自の内部価格決定メカニズムを使うQFEXといった取引所で取引高と建玉が増加したためである。
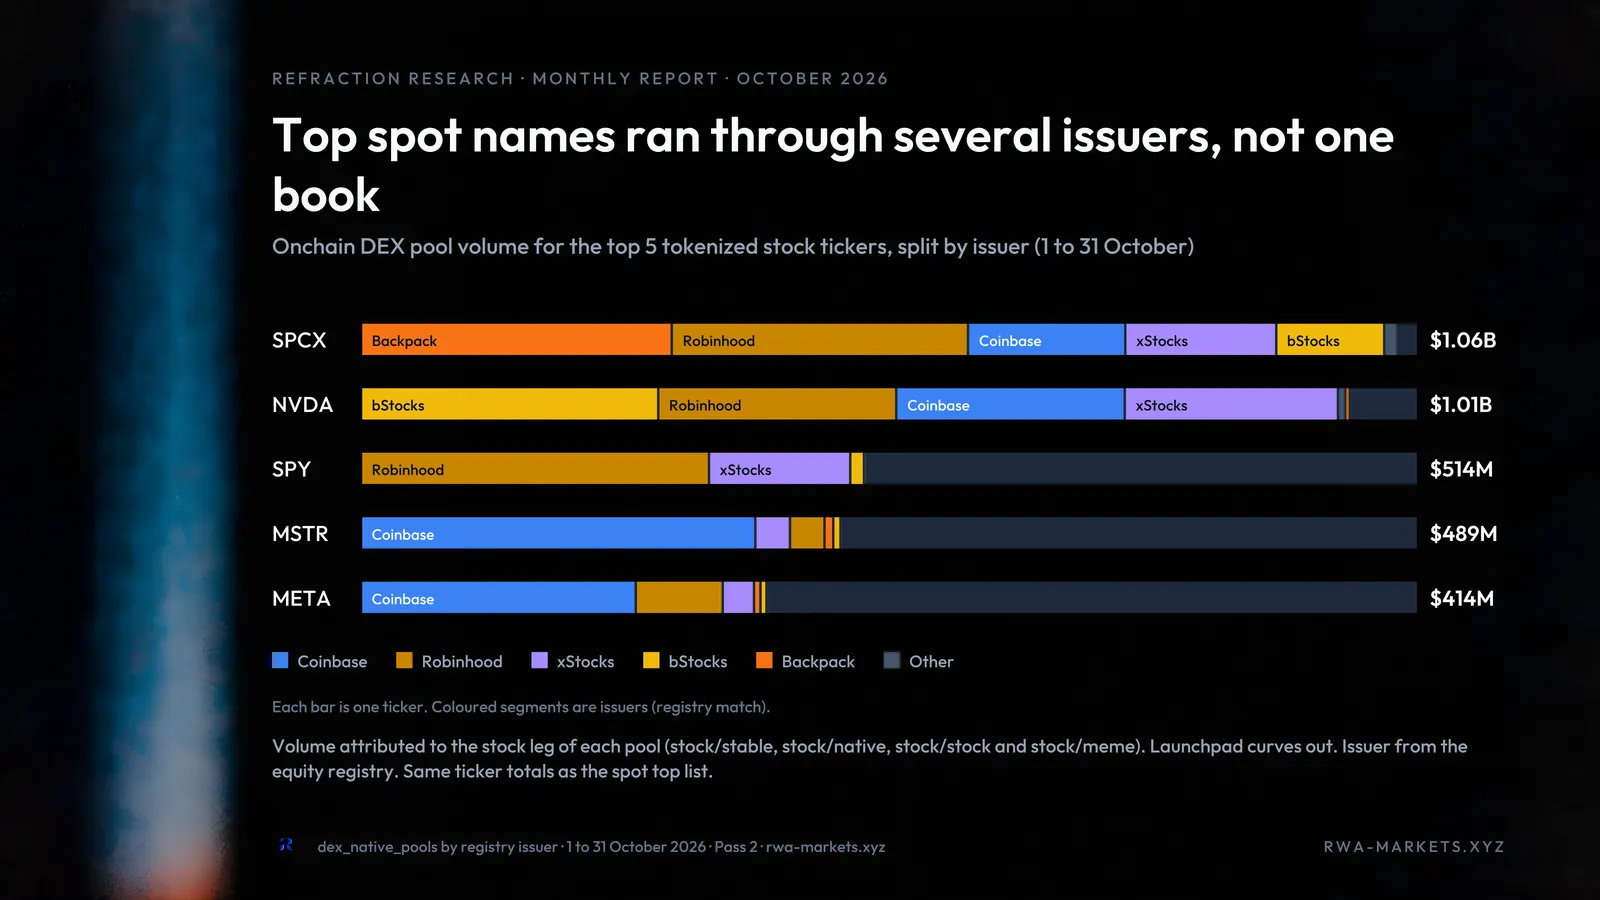
現物市場では、SPCXとNVDAが取引高で他の株式や指数を大きく引き離しており、株式建てミームコインを除いたDEXプールだけでそれぞれ10億ドル超の取引高があった。取引高上位5の現物資産の発行体はさまざまで、SPCXでは流通量が最も少ないにもかかわらず@Backpackが首位、エヌビディア(Nvidia)ではBstocksが首位だった。Robinhoodは最も取引された3資産のすべてで上位3に確実に入り、xStocksが4番目に続いた。チェーン別・発行体別にどのDEXが取引高を占めたかの内訳は、新設のDEX Deep Diveタブで確認できる。
現物市場の拡大は続く
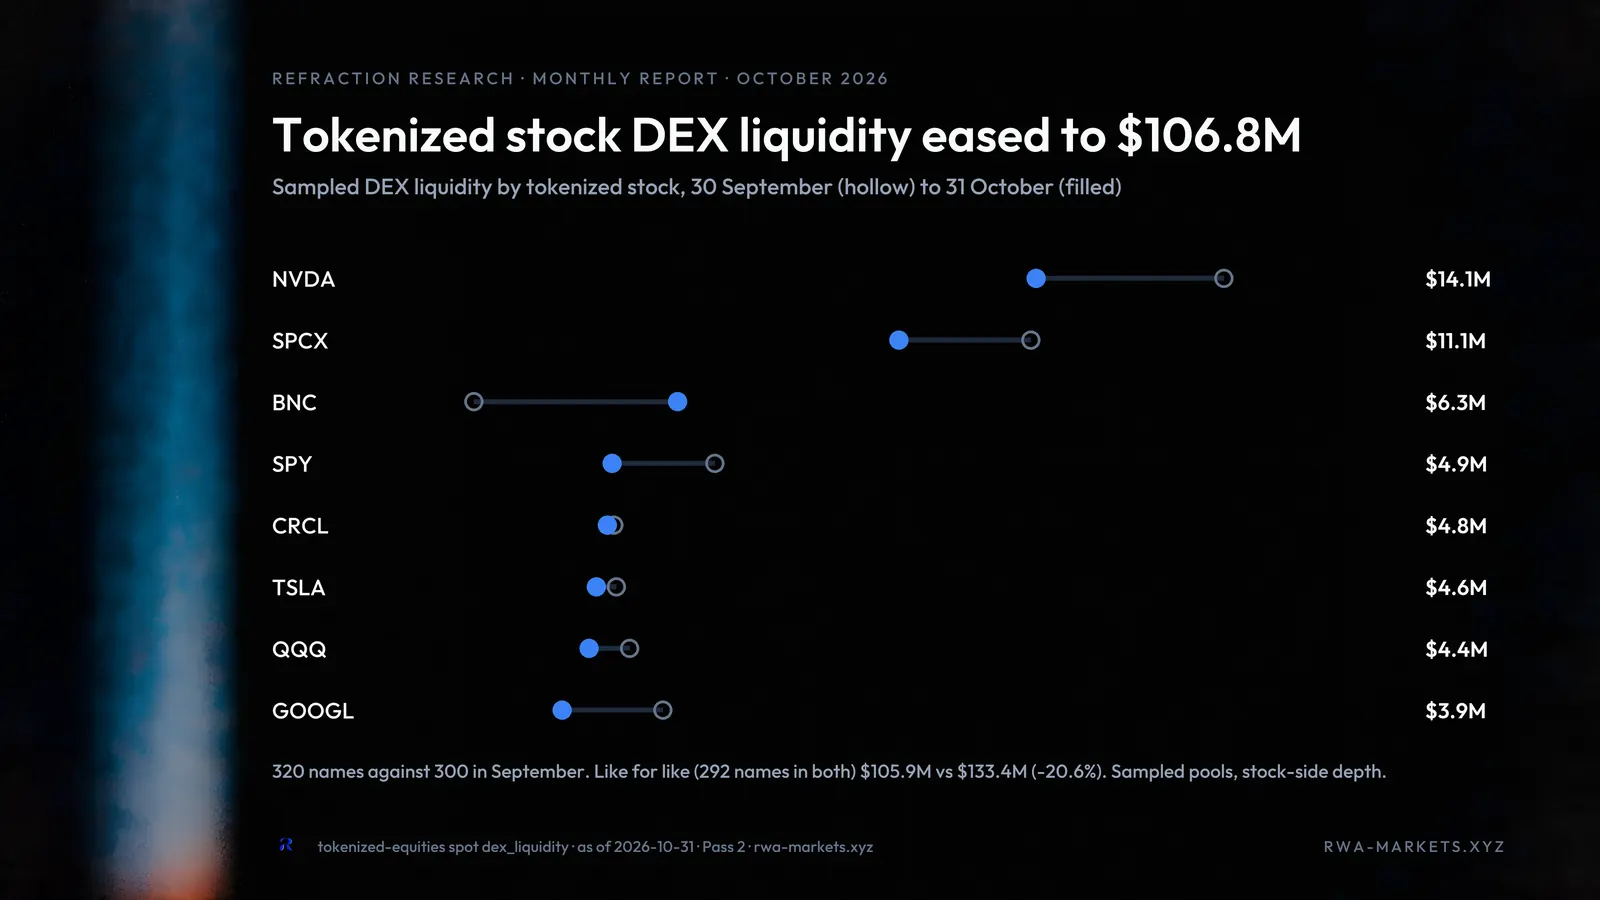
10月を通じて現物市場の取引高は増加した一方、DEXで利用可能な流動性は、主に原株の価格下落によりわずかに減少した。Nasdaq 100は価格下落により2兆ドル超の時価を失い、これは暗号資産の現在の時価総額の75%超に相当する。オンチェーンで流動性上位の資産の中での例外はBNCで、BNBのDATである同銘柄は、10月中旬にローンチしたMetricのプールを通じて流動性が増加した。
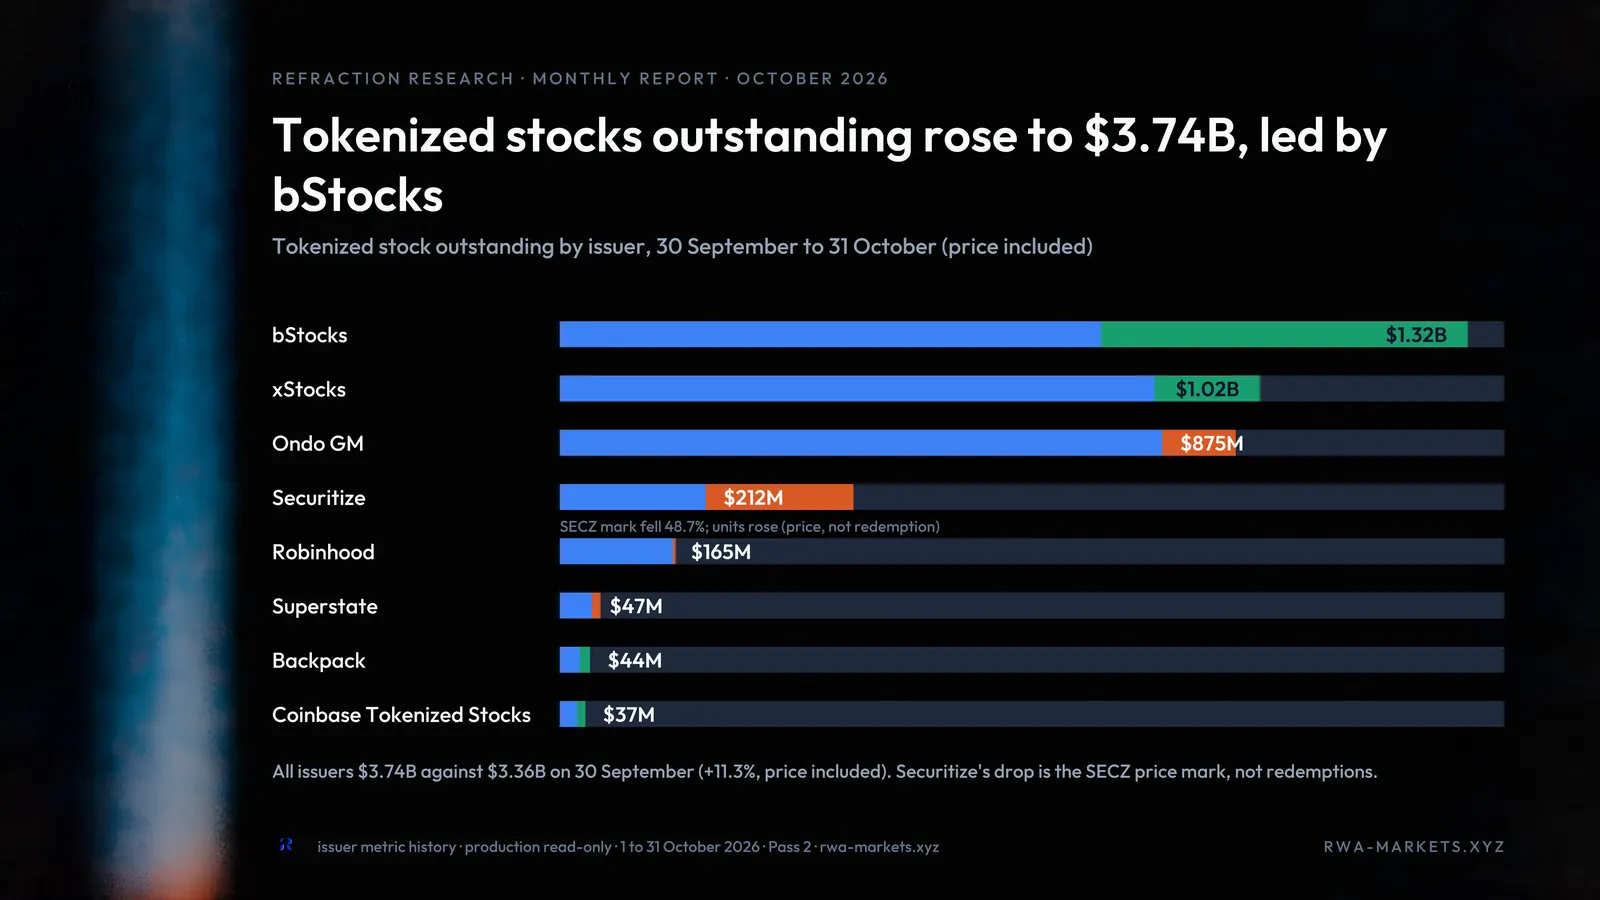
トークン化株式の発行については、全体の価値が9月の33億ドルから37億ドル超に増加した。成長を牽引したのはBstocksとxStocksで、xStocksはAUM10億ドル超の達成を祝った。Ondoは発行量が比較的横ばいで、発行済み原株の価格下落により残高価値の一部を失った。Securitizeも同様で、その減少は主にSecuritize自身の株価が8ドルを下回ったことによる。BackpackとCoinbaseのトークン化株式はいずれも流通量が増え、両社合わせて46銘柄を新たにオンチェーンに追加した。
オンチェーン現物株式の取引高を担ったDEXを掘り下げると、Robinhoodが33億ドルで首位となった。同チェーンではUniswapがv3プールとv4フックで首位に立ち、新顔のMetricも月間で約15%とまずまずのシェアを確保した。@AeroxyzはBaseの取引高の大部分を獲得し、@Solanaでは@Raydiumが同チェーンの取引高の過半を占め、@Orca_soと@MeteoraAGが僅差で2位と3位に続いた。BNBではシェアが大きく変動し、@Metricxyzは10月15日にローンチしたばかりにもかかわらず取引高のほぼ50%を獲得し、以降は週ごとに60%超のシェアを維持している。
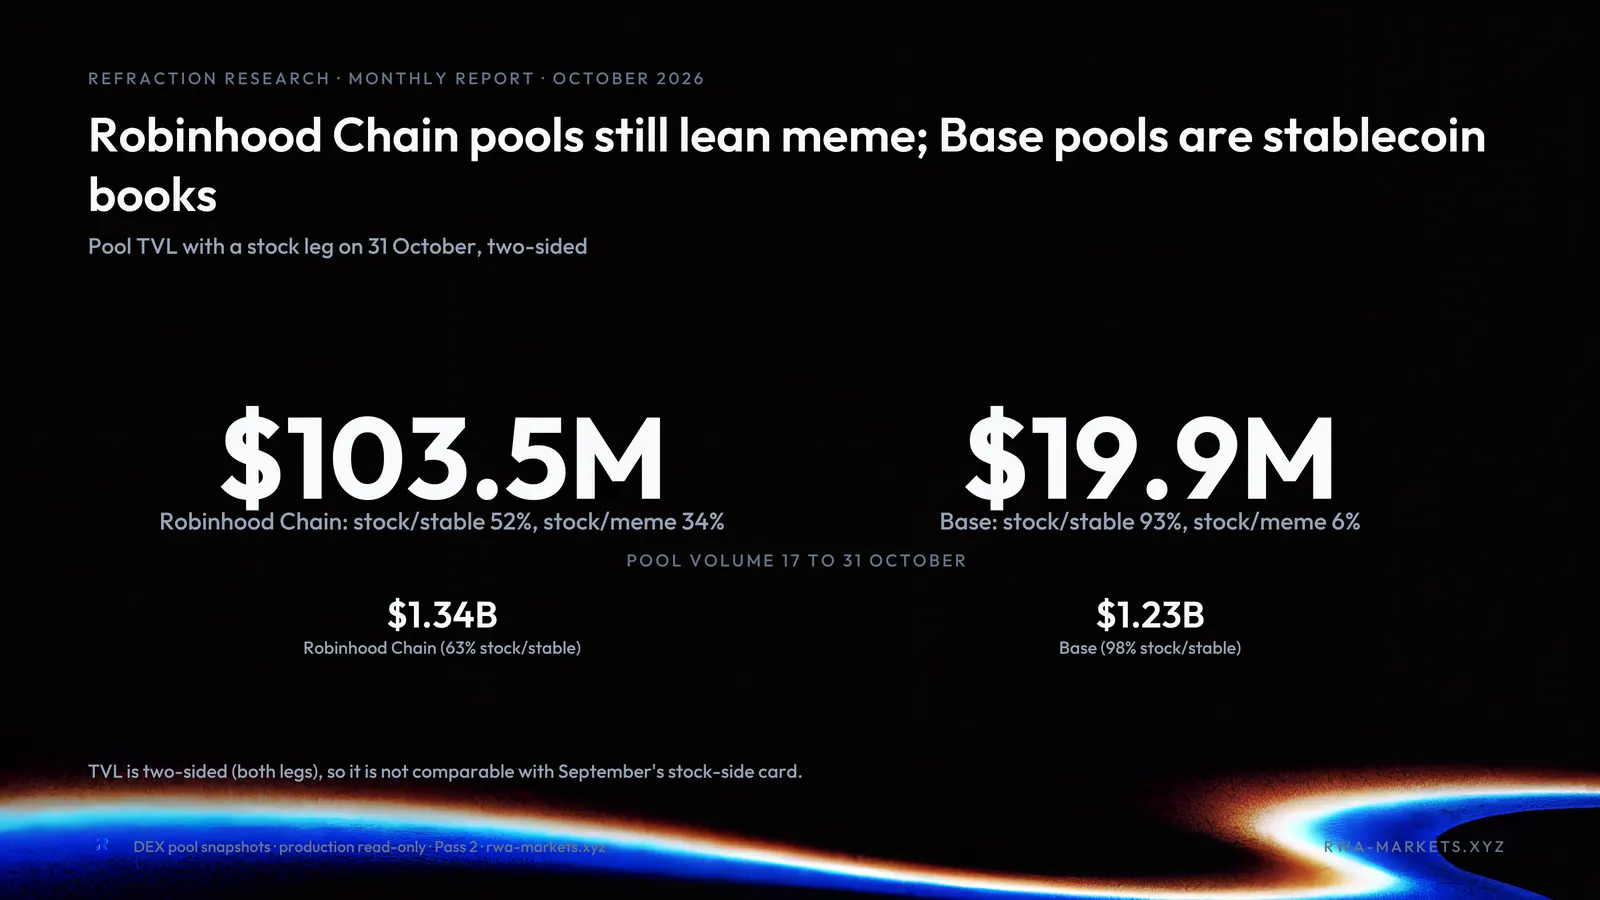
RobinhoodとBaseの取引高の出どころを見ると、いずれも取引高の過半がステーブルコインペアによるものである。ただし、Robinhoodでは取引高の37%、流動性の34%超が株式建てミームコインペアに由来するのに対し、Baseでは流動性の6%、取引高の2%が株式建てミームコインペアによるものである。両チェーンの取引高は非常に近く、Robinhoodは13億4,000万ドル、Baseは12億3,000万ドルだった。
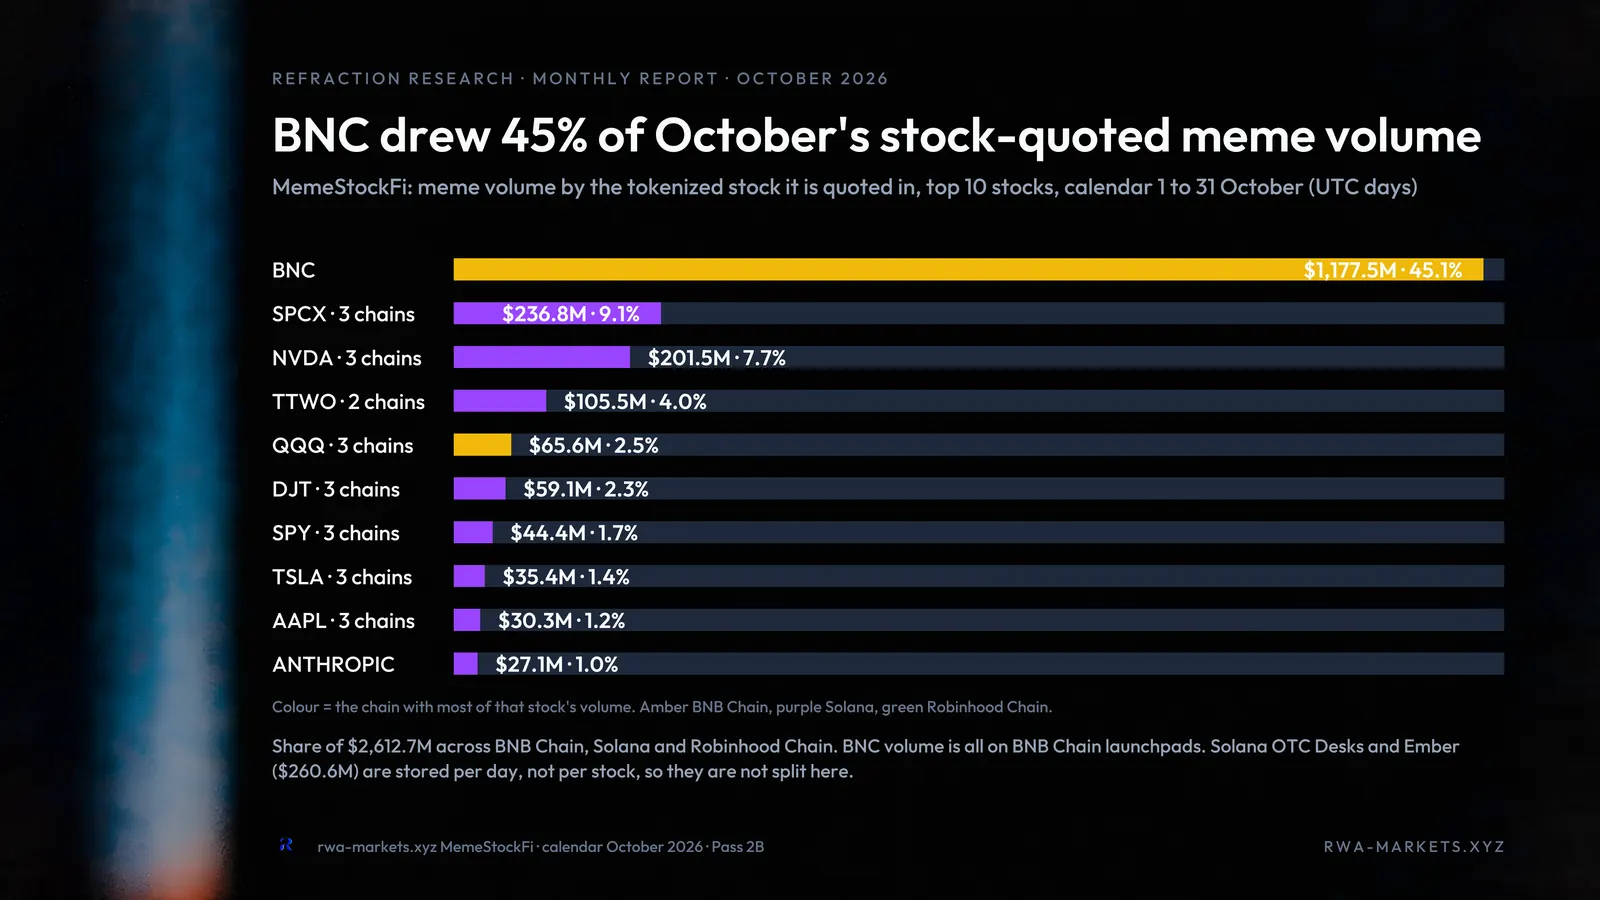
株式建てミームコインペアの需要を牽引したクラスターを見ると、BNCが全体の需要を圧倒し、BNBの株式建てミームコインペア取引高の過半を占めた。これにSPCX、NVDA、TTWOが続き、3つのチェーンで合わせて5億ドルの取引高を占めた。TTWOの需要は近く発売予定のGTA VIに支えられている一方、SPCXとNVDAは現在のAI・テクノロジー環境における潜在力から、ミームコインペアとステーブルコインペアの両方で引き続き人気の2銘柄となっている。
レンディング市場はRWAを選好
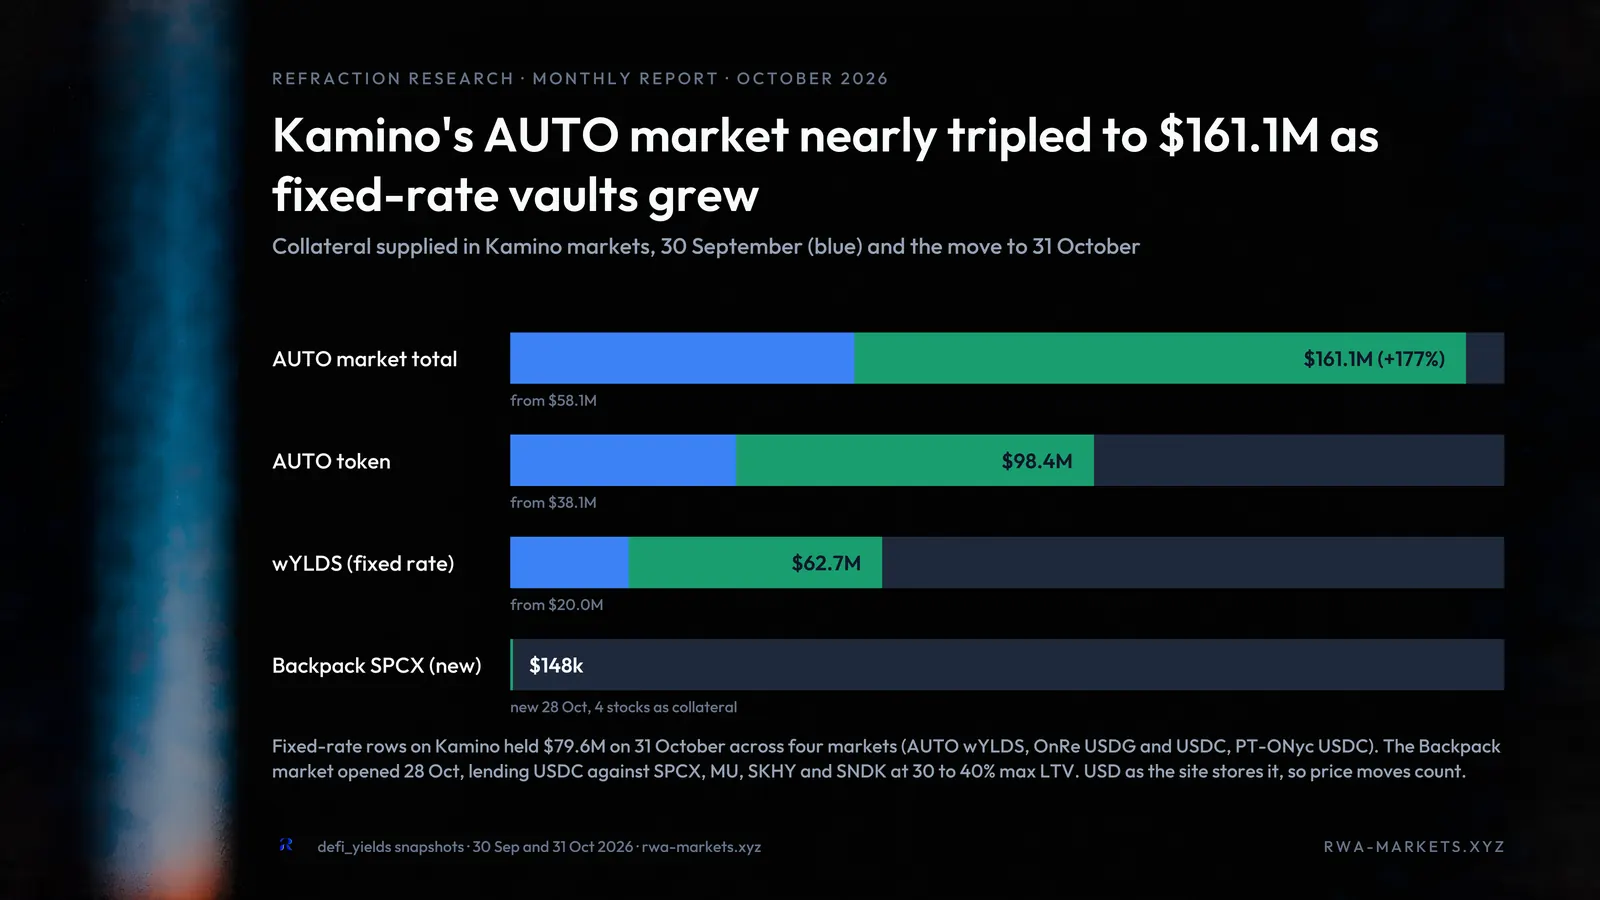
当社が追跡するプラットフォームでは、RWAレンディング市場は新規市場を原動力に約2億1,800万ドル拡大した。一方、9月と10月で共通するレンディング市場で比べると、規模は約3.3%縮小している。これは主にAave Horizonの市場での引き出しによるもので、9月に計測した同じ96市場ではKaminoとMapleが全体として成長した。2億1,800万ドルの成長は主に@morphoのsyrupUSDG/USDG市場とKaminoのwYLDS固定金利市場によるもので、それぞれ1億3,400万ドル、6,200万ドル増加した。
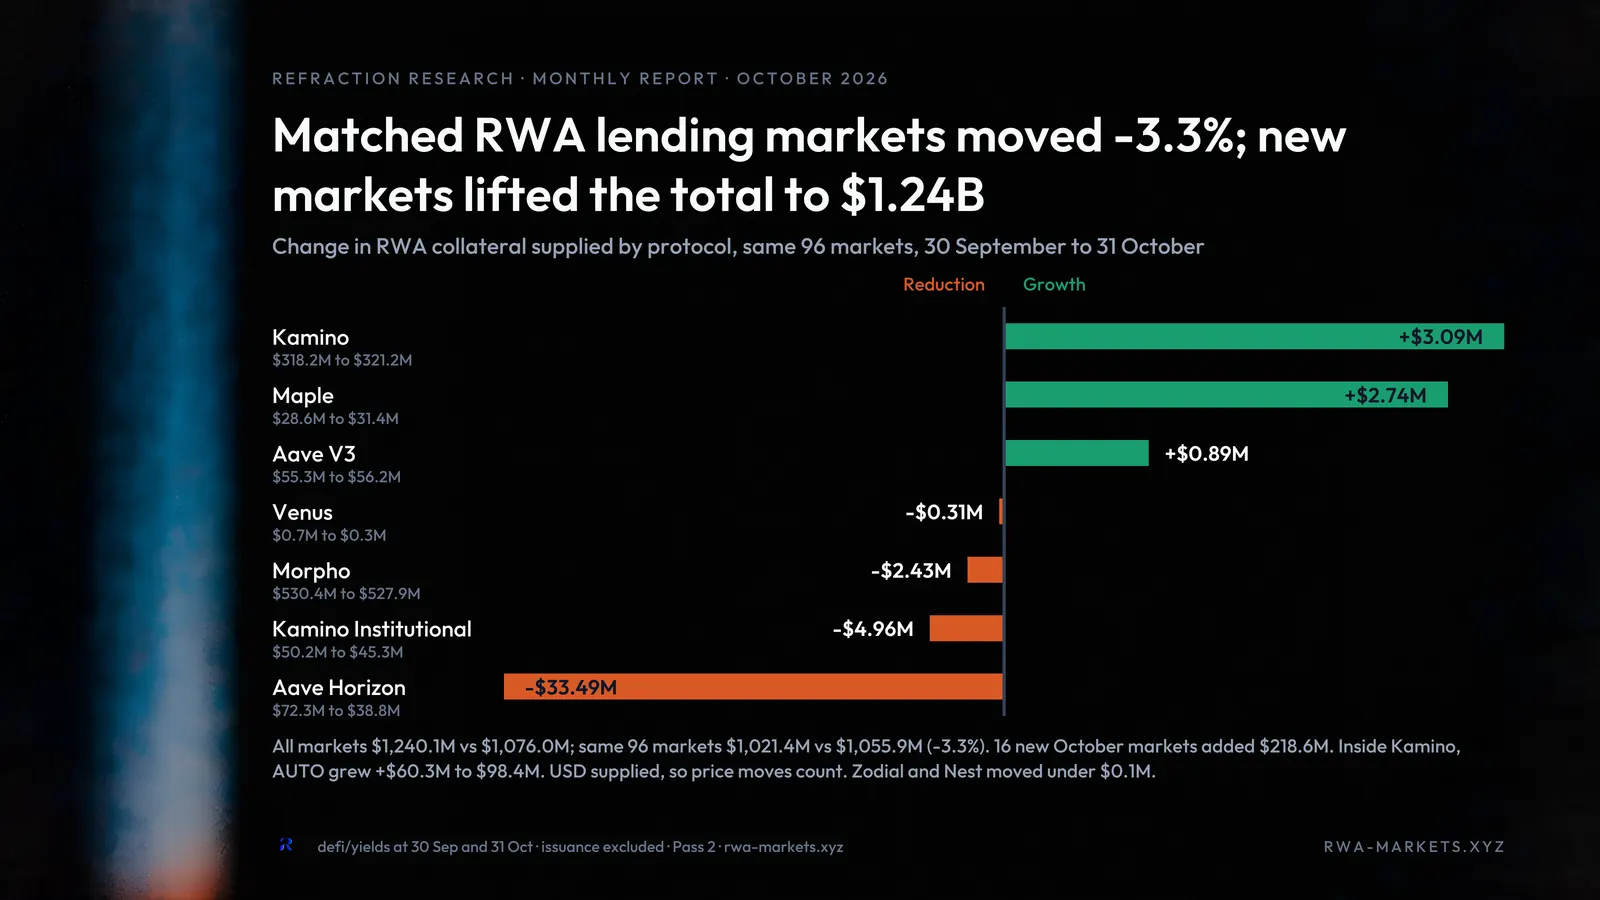
10月のレンディング市場で注目されたのは@KaminoのAUTO市場で、固定金利市場の拡大とともにほぼ3倍になった。伝統的市場でよく見られる手段を提供するものであり、その成長がオンチェーンでの明確な需要を示していることから、この成長はフィナンシャル・タイムズ(Financial Times)でも報じられた。KaminoはOnREの固定金利市場がTVL1,000万ドルを突破したことも最近祝っており、この市場がAUTOと同じ軌跡をたどれば、11月中に1億ドルの大台も超える可能性が高い。最後に、Kaminoは預け入れトークン間のクロス担保に対応したBackpack市場をローンチし、Backpack発行のSPCXを筆頭にすでに10万ドル超の預け入れを集めており、今後注目すべき市場である。
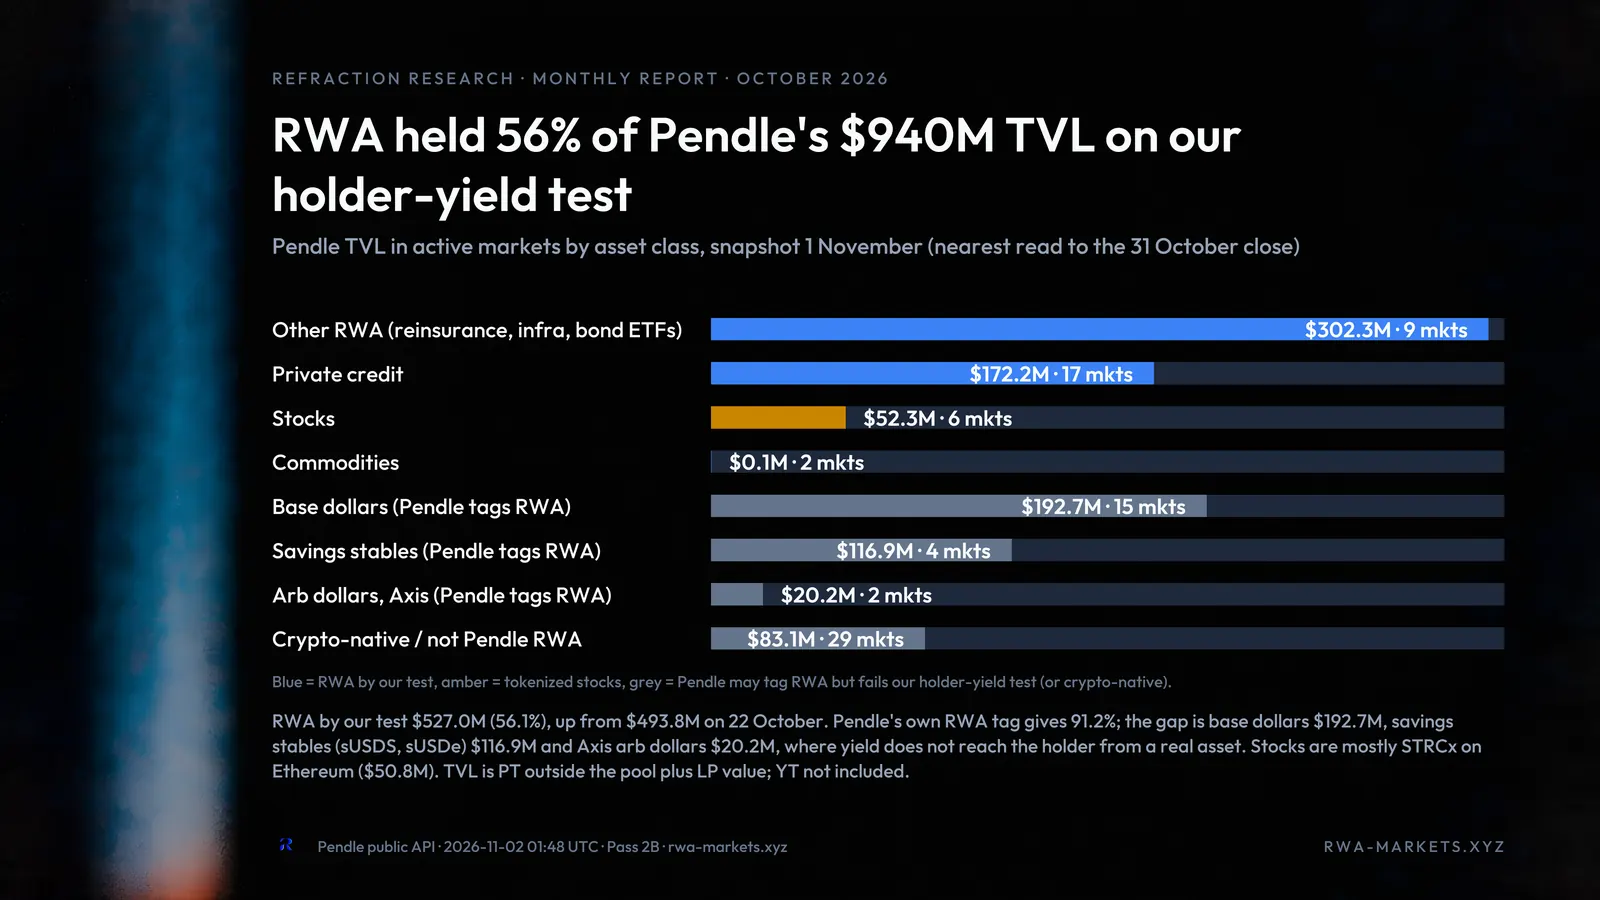
@pendle_fiは10月、TVLの80%超がRWAによるものとなったことを祝い、月末にはこの比率が91.2%に達した。通常のドル建てステーブルコインや貯蓄型ステーブルコインを除いても、RWAはPendleのTVL9億4,000万ドルのうち56%を占めた。株式市場は主にxStocksの1銘柄であるSTRCxで構成されているが、プライベートクレジットや、再保険、債券ETFといった他のRWA分野では銘柄の幅がより広い。Pendleへのこれらの預け入れを誰が保有しているかを見ると、10月22日時点で62%超が100万ドル超の資産を保有するウォレットによるものだった。
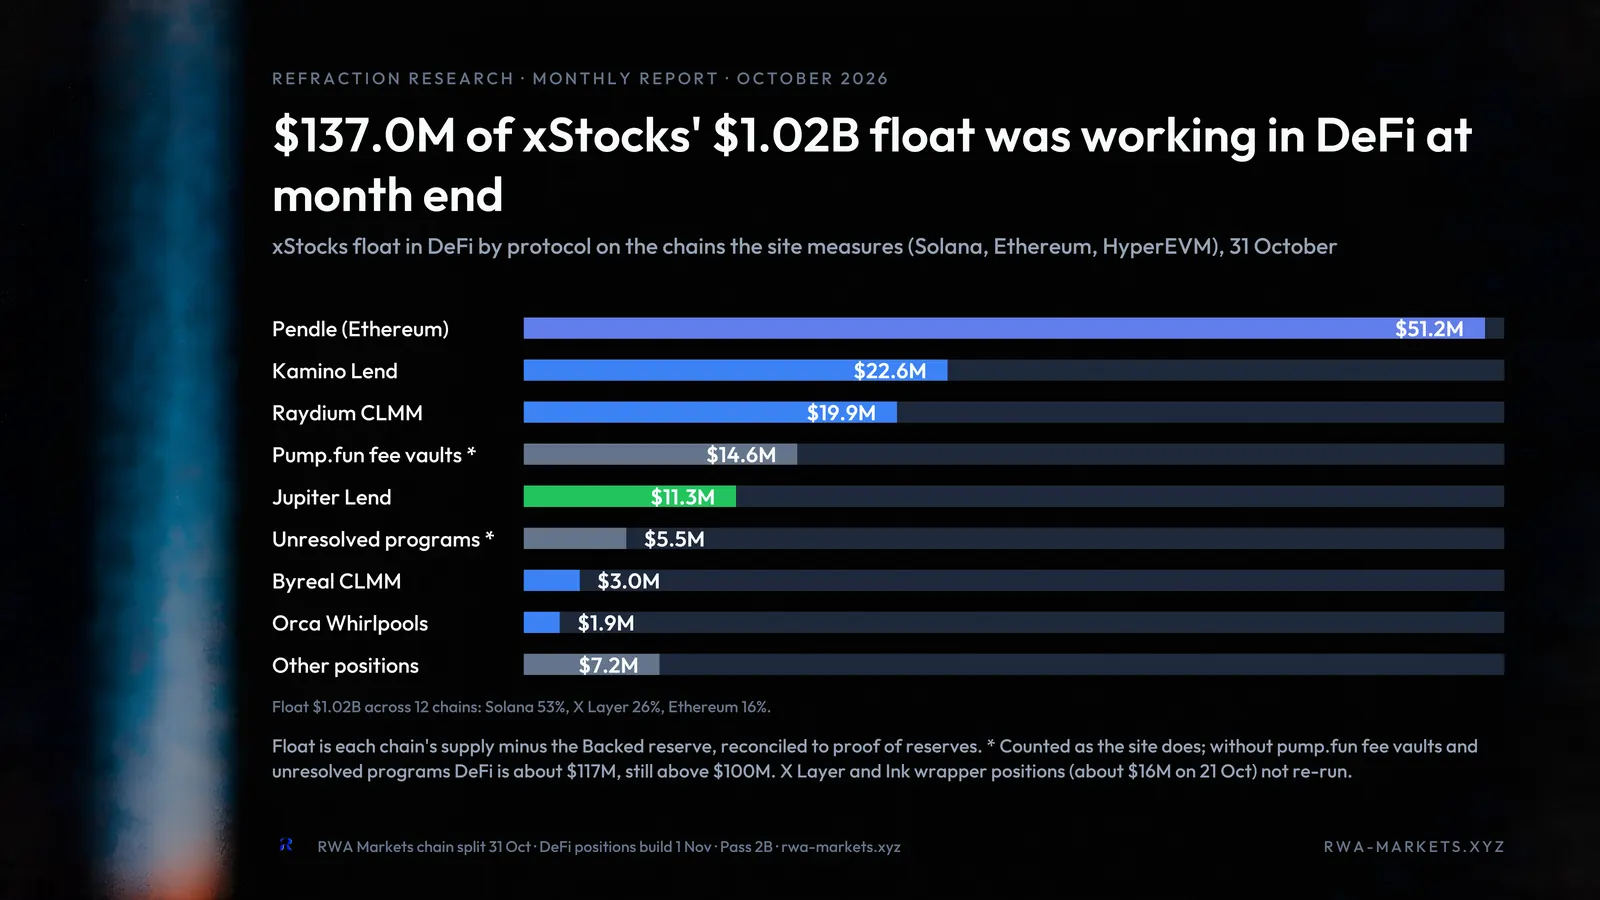
現物発行体の@XstocksFiは、DeFiプロトコルでの運用額が1億ドルを超えた初の発行体となったことを祝った。その筆頭は@pendle_fiで、預け入れは5,100万ドル超だった。2位はKaminoのレンディング市場で2,200万ドル、Jupiterのレンディング市場は1,130万ドルで、3番目と4番目に大きな運用先はPumpfun内のCLMMと手数料ボールトである。執筆時点で、DeFiで運用されている現物株式の半分超をXstocksが占めていた。
CLOBにおける現物株式と担保利用
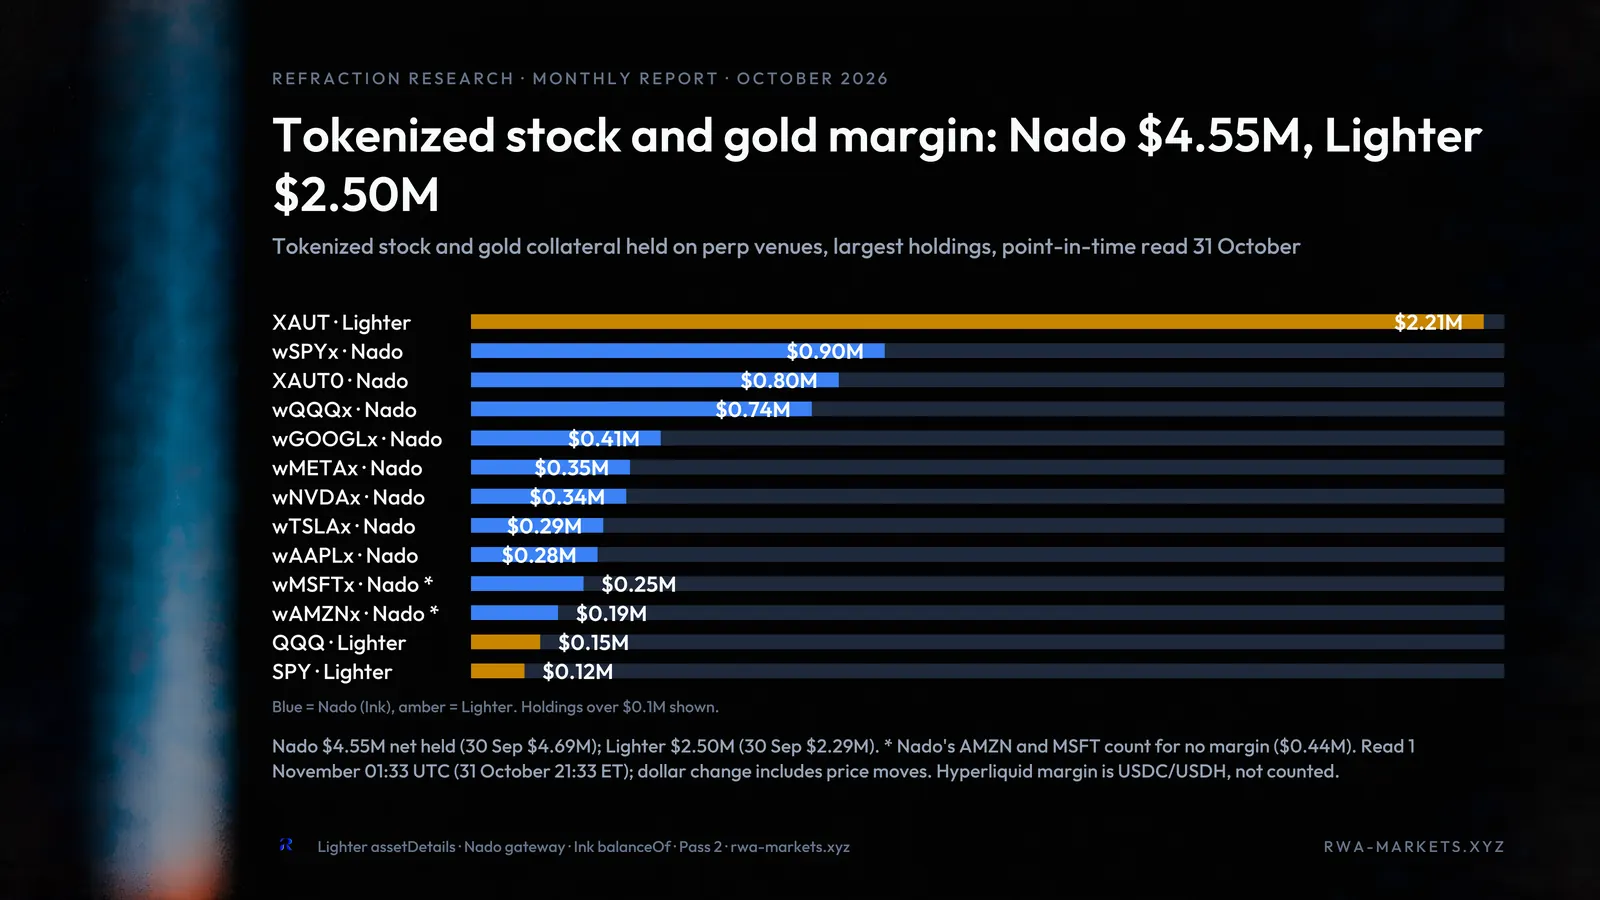
現物株式を証拠金として使う動きはタイムライン上で存在感が薄れた。Lighterでは担保として使われるXAUTがわずかに流入し、Nadoでは主に原資産株式の価格下落によりわずかな流出が見られた。@OndoPerpsは担保として使われる株式が3,800万ドルを超えたと報告しており、同社のウェブサイトには明示されているが、APIエンドポイントではまだ検証できていない。
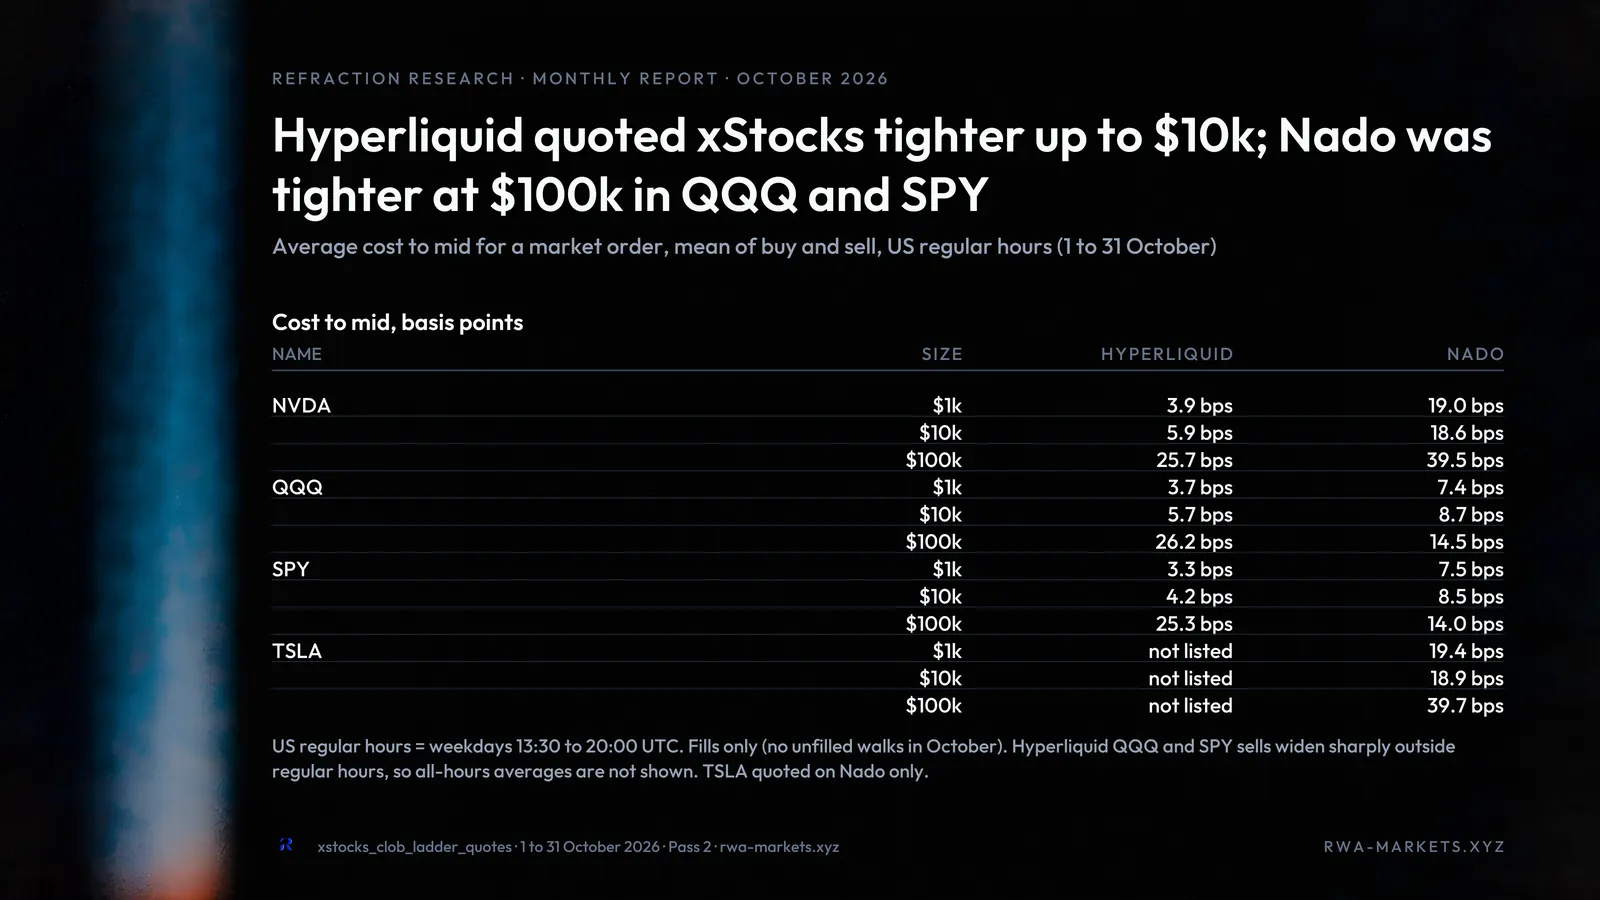
HyperliquidでxStocksの気配がよりタイトになる傾向は10月も続き、1万ドルまでの気配は比較可能なすべてのペアでHyperliquidの方がタイトだった一方、10万ドルの気配はQQQとSPYでNadoの方がタイトだった。現状では、LighterやNadoなどの取引所で証拠金として利用できるにもかかわらず、取引高で見ると現物はオンチェーンのCLOBではなく、主にスワップ型DEXを通じてオンチェーンで直接取引されている。
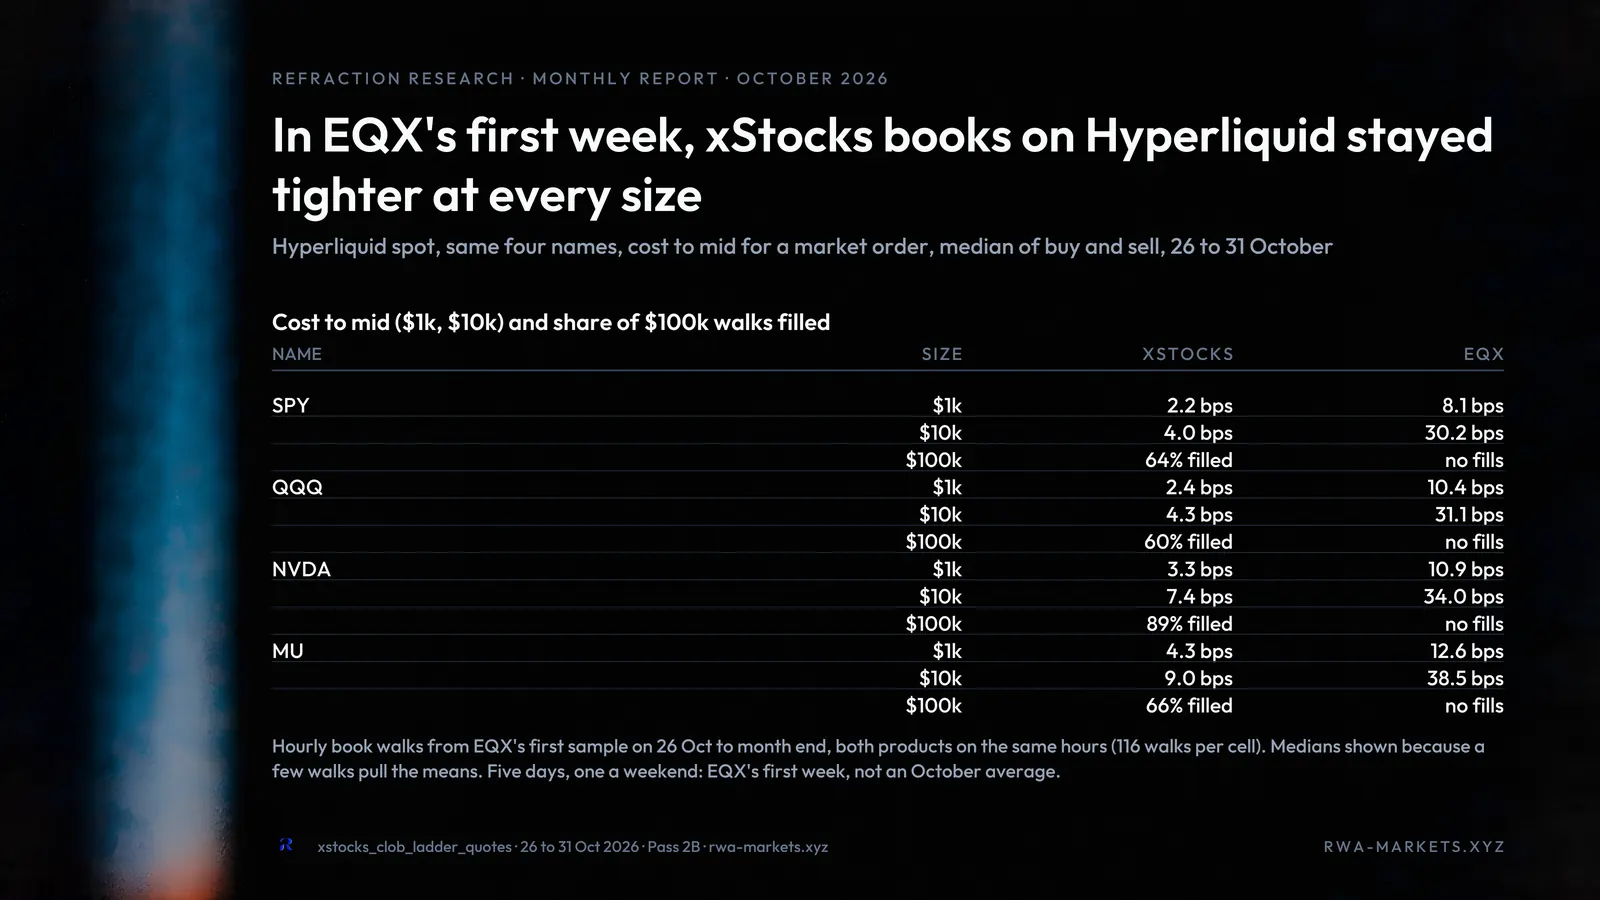
新規参入の@eqxlabsはHyperliquidの現物取引に加わり、初日にまずまずの取引高を記録した。同取引所に両発行体が上場しているペアの気配を見ると、現在はすべてのペアでxStocksの気配の方がタイトだが、両者とも10万ドルの規模では気配を埋めるのに苦戦している。当社は年内の残りの期間、この状況がどう展開するか、また近く予定されるElysiumのローンチがHyperliquidにおける現物株式の需要に影響するかを追跡していく。
11月の展望
OKXとICEが10月初めに最大60社の米国上場企業を取引できる予定のTSVを発表した後、50社超が自社株のTSVへの上場を拒否した。これによりTSVは失敗するとの見方も一部にあるが、残る上場企業に示される需要が他社にもこの新たなイノベーションへの参加を促す可能性はまだあり、稼働後は当社がその勢いを確実に追跡していく。
もう一つ注目すべきは@Enter_Elysiumのローンチである。同プロジェクトはすでにUniswap、Aero、EQX、Xstocksなど多くの著名プロトコルの支持を集めている。エコシステムの活動が活発になるとHyperEVMのガス代が障壁となるなか、ElysiumはHyperliquidのEVM側の発展を後押しし、EQXのような発行体が足場を築く場を提供し得るソリューションとなる。当社は11月9日のローンチを見据え、同チェーンをダッシュボードに組み込む予定である。
以上で、10月のあらゆる動向を振り返った今月のレポートを終える。本レポートで取り上げていない分野や発表があるかもしれない。来月取り上げてほしいものがあれば、当社独自の方法で取り上げるためのデータを収集できるよう、DMでお知らせいただきたい。新設のDEX Deep Diveタブをぜひご確認いただき、近日公開予定のアップデートにもご注目いただきたい。
本レポートを楽しんでいただけたなら、いいねとシェアをお願いしたい。Refraction Researchは11月もデータ収集と分析を拡充していく。いつもどおり、当社のデータはすべて方法論を公開しており、読者自身で検証できるほか、希望すれば追跡の仕組みを構築することもできる。
当社の調査を支え、これだけの素晴らしいデータの収集を可能にしてくれたインフラプロバイダーの@Triton_Oneと@Quicknodeに特別な感謝を送りたい。両社なしでは実現できなかった。
免責事項:本情報はいずれも投資助言ではなく、まだ収集していない取引所やデータ領域が含まれていない場合がある。本調査において、Hyperliquidには取引のためにそのインフラを利用するすべてのDEXを含む。すべてのデータはRWA-Markets.xyzの方法論セクションを使って照会・再現できる。