
RWA 월간 리포트: 2026년 10월
주류로 올라선 주식 무기한 선물, 미결제약정은 사상 최고치 경신
- 무기한 선물 및 스왑 거래량, 거래 플랫폼 25곳
- 8,294억 달러
- 평일 하루 평균
- 356억 9,000만 달러
- 미결제약정 고점, 10월 28일
- 146억 6,000만 달러
- Pyth가 가격을 제공한 거래량 비중
- 88.5%
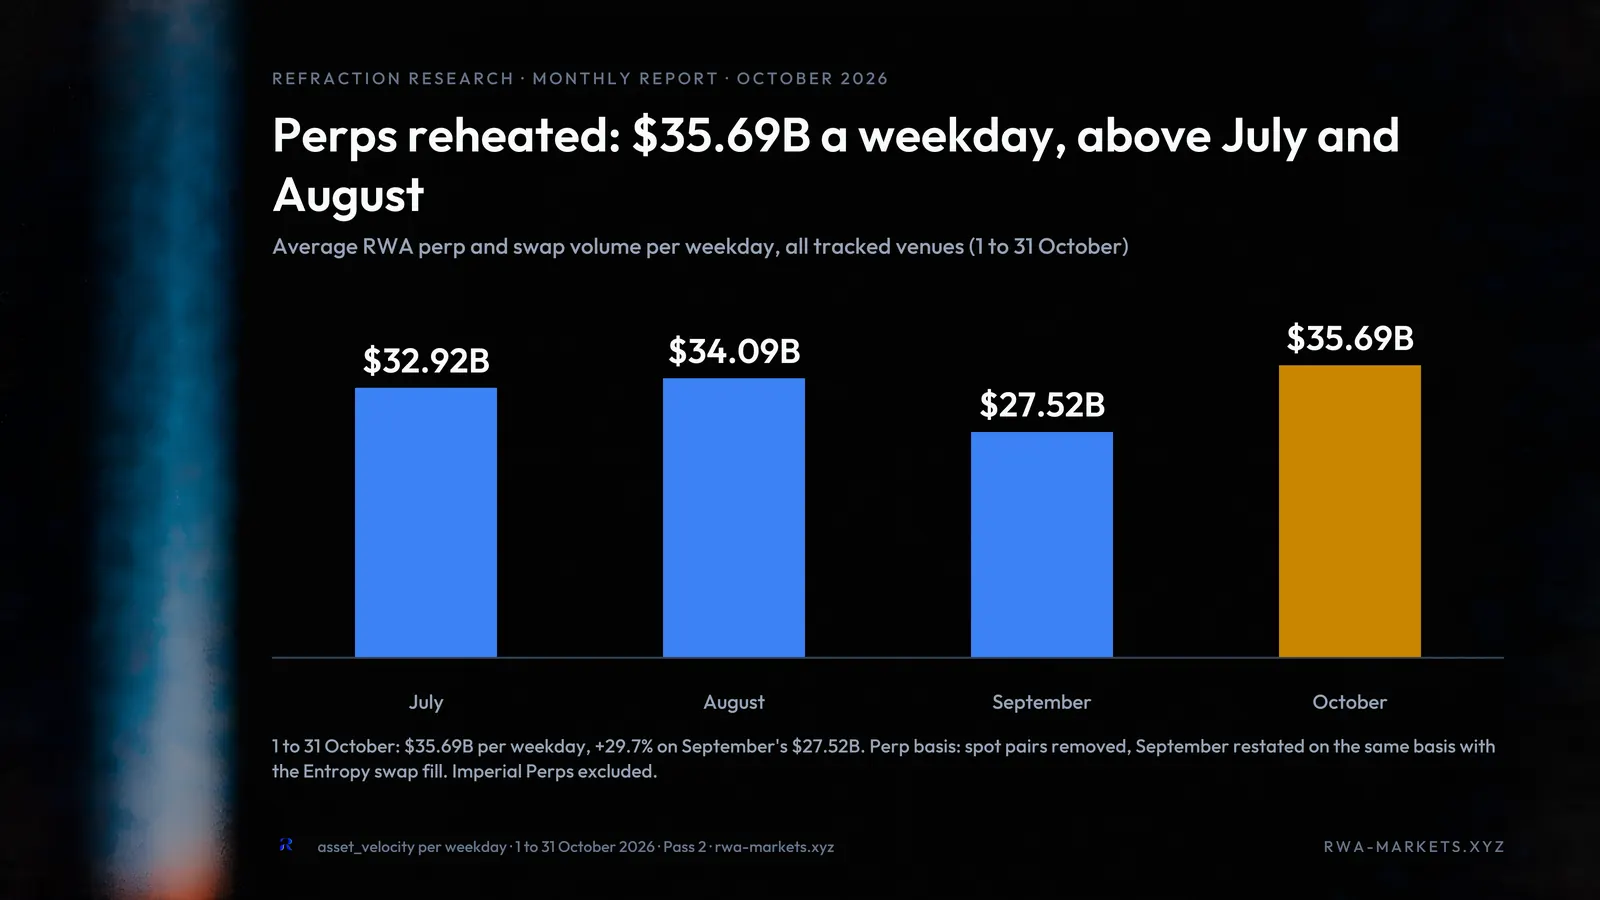
실물자산(RWA)의 성장과 인지도 면에서 기념비적인 한 달이었다. 10월은 @ICE_Markets의 대형 발표로 마무리됐다. @tradexyz와 협력해 Hyperliquid 기반 무기한 선물을 미국에 들여올 계획이라는 내용이다. 10월 데이터를 보면 전반적인 통계가 9월보다 크게 개선됐다. 평일 하루 평균 무기한 선물 거래량은 10월 356억 9,000만 달러 이상으로, 9월의 275억 달러와 대비된다.
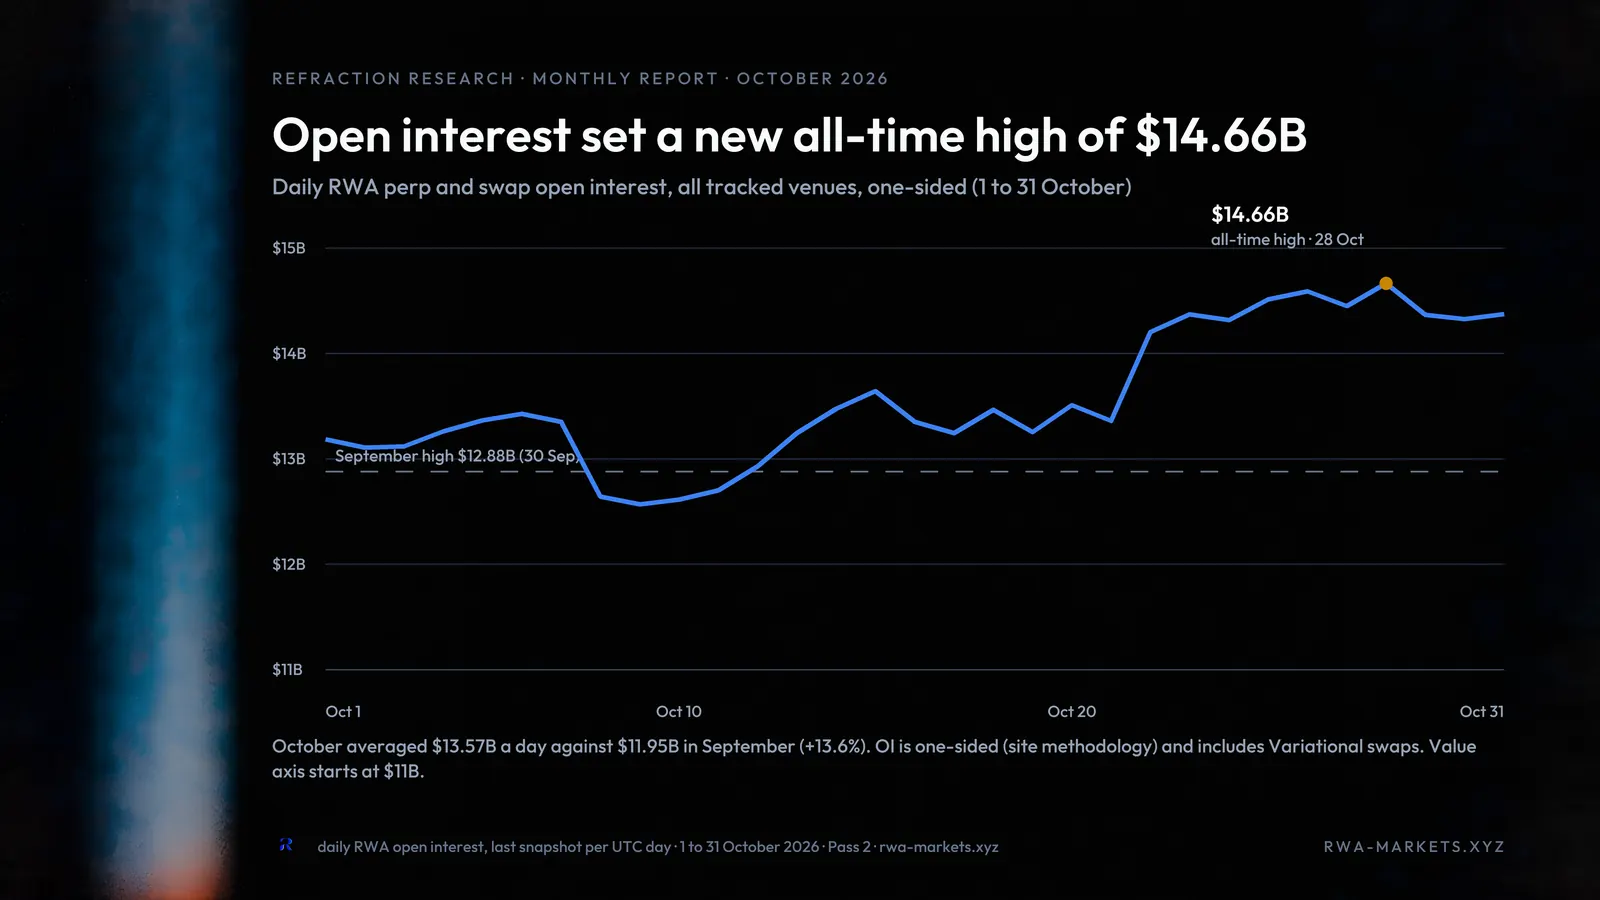
이 성장세는 플랫폼 전반의 미결제약정으로도 이어졌다. 10월 초 잠시 되돌림이 있었지만 이후 사상 최고치를 잇달아 경신했고, 9월 대비 평균 약 13.6% 늘었다. 고점 146억 6,000만 달러, 성장률 약 10% 이상이라는 흐름이라면, ICE Markets에 들어설 규제 무기한 선물 마켓 같은 성장 요인을 빼더라도 연말까지 미결제약정이 175억 달러를 넘어설 것으로 예상할 수 있다.
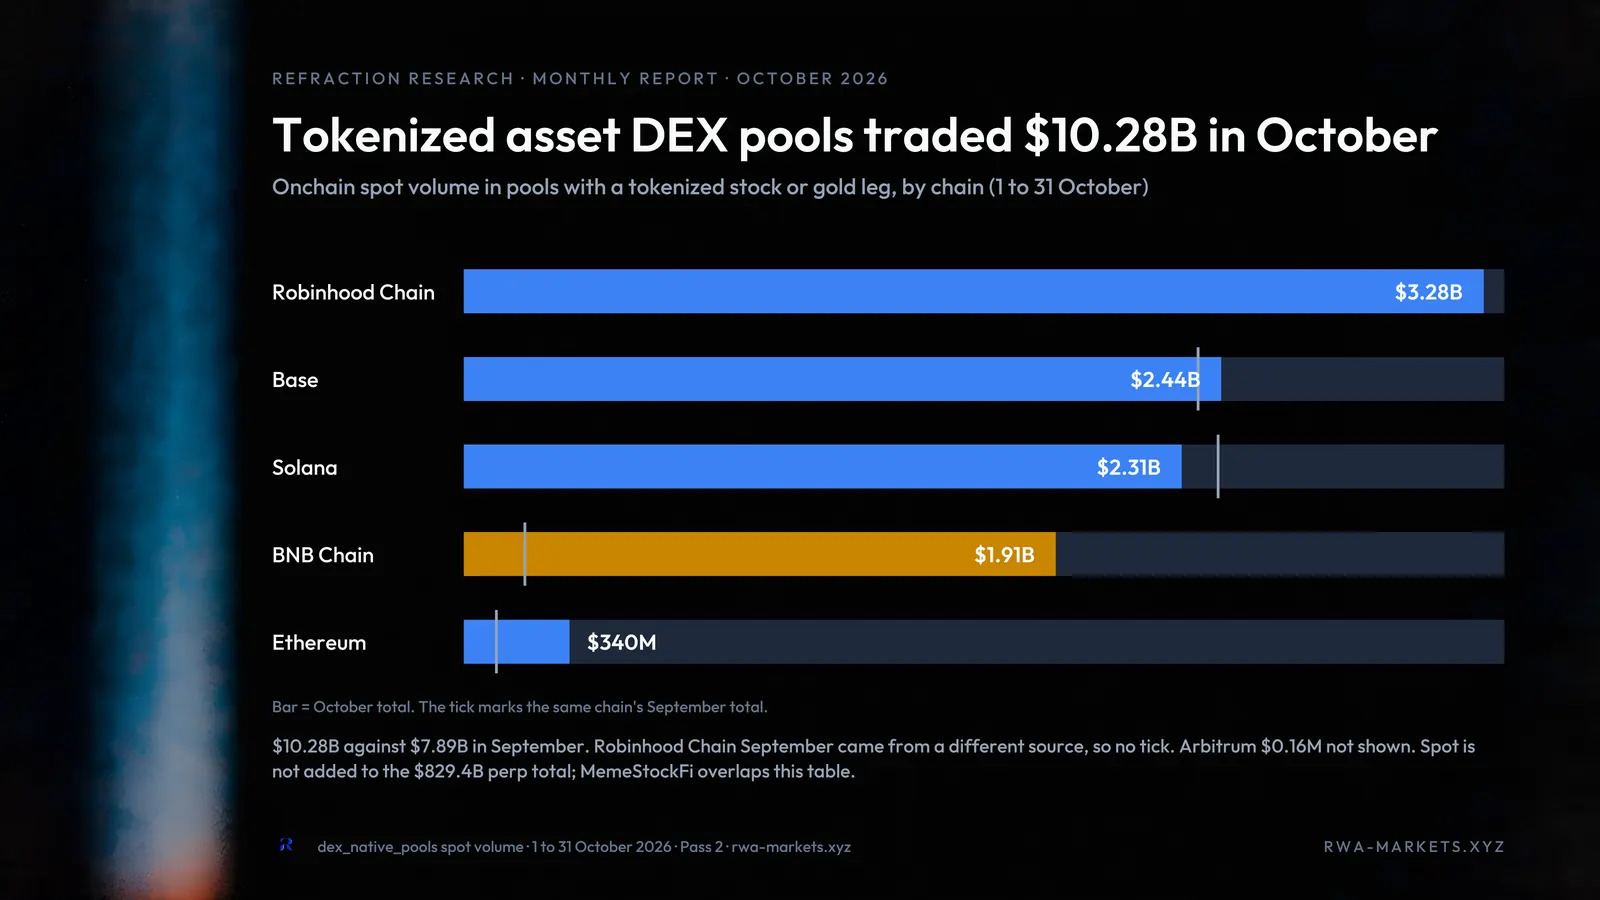
10월 내내 거래량과 참여자가 가파르게 늘어난 것은 무기한 선물만이 아니었다. 탈중앙화 거래소(DEX)의 온체인 현물 풀 거래량은 9월의 78억 9,000만 달러에 비해 100억 달러 이상을 기록했다. 가장 크게 성장한 체인은 BNB로, BNB의 온체인 호가를 촘촘하게 만든 @metricxyz의 출시가 성장을 이끌었다. 10월 15일에야 공식 출시됐음에도, 이 프로토콜은 10월 BNB 풀 전체 거래량 19억 1,000만 달러 중 9억 1,200만 달러를 차지했다.
발행사 9곳에 걸쳐 토큰화 주식 100개 이상이 새로 온체인에 올라왔다. @securitize가 거래 가능한 첫 주식 물량을 선보였고, 신규 진입자 @Eqxlabs는 10월 26일 Hyperliquid에 출시했다.
또한 10월에는 고정금리 마켓이 본격적으로 성장했다. @Kamino의 AUTO 마켓은 총예치자산(TVL) 1억 5,000만 달러를 넘어섰고, @XstocksFi는 운용자산(AUM) 10억 달러를 넘기며 DeFi에 1억 달러 넘게 투입된 첫 번째 발행사가 됐다. 주식 기준 밈코인(토큰화 주식을 상대 자산으로 거래되는 밈코인 페어)은 열기가 식었지만 여전히 토큰화 주식 온체인 거래량에서 상당한 비중을 차지한다. @Ondo는 여러 체인에 걸쳐 인텔리전트 포트폴리오를 출시하고 Robinhood에서 주식 발행을 시작했다. 이는 10월이 업계의 RWA 부문에 가져온 수많은 소식과 데이터 중 일부에 불과하다.
거시 환경
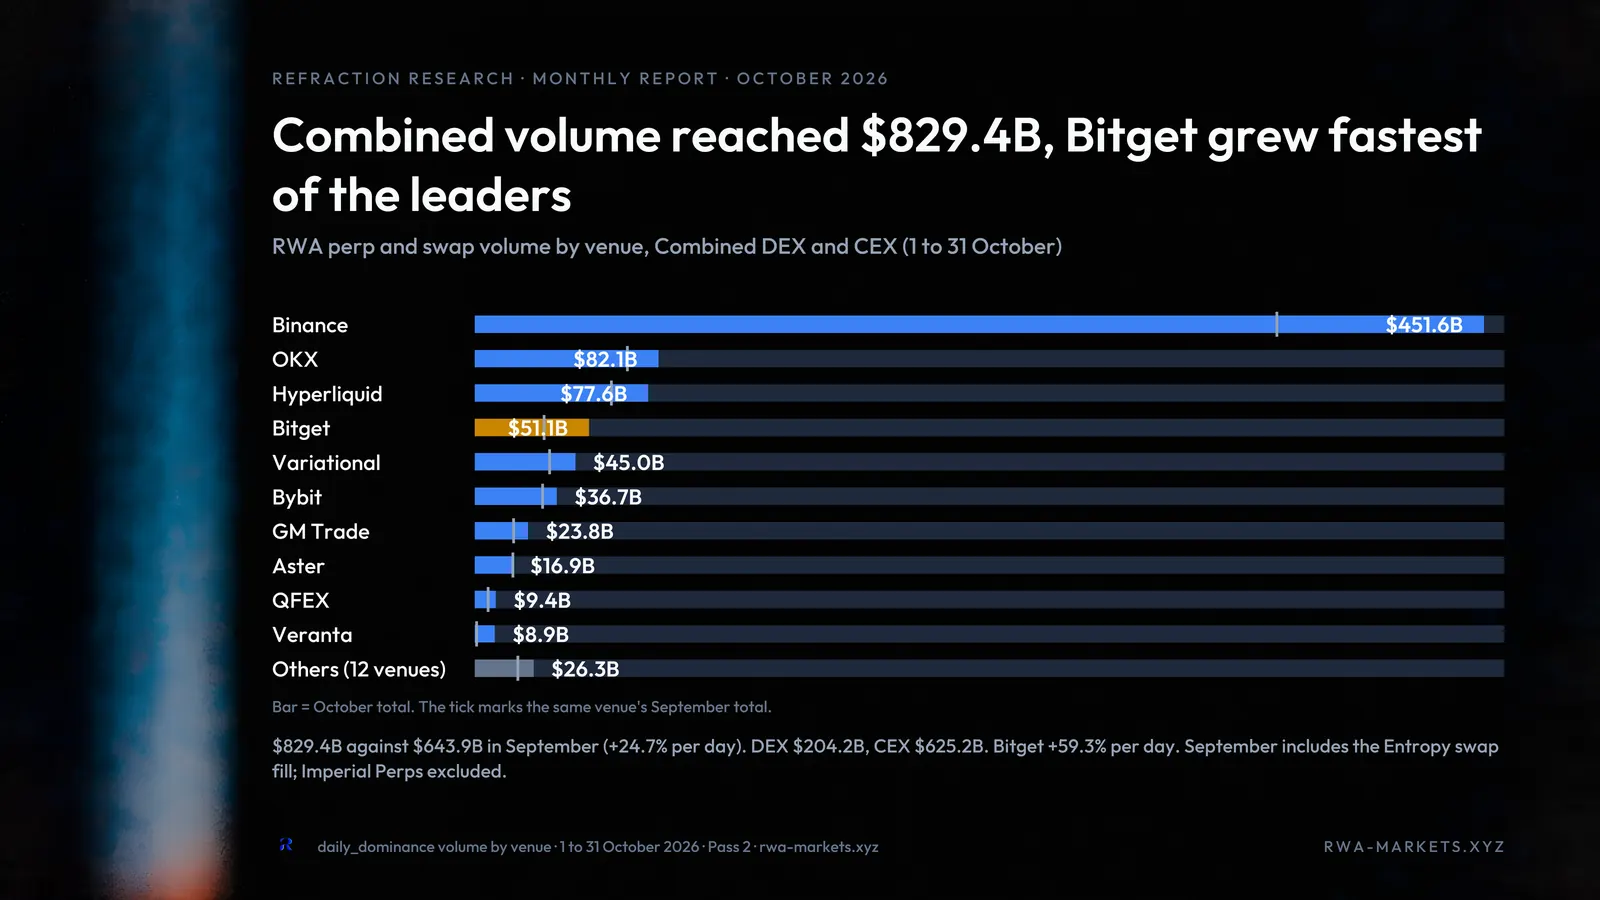
RWA 무기한 선물 시장이 달아오르면서 대부분의 거래 플랫폼에서 거래량이 늘었고, 그중 @Bitget의 성장률이 가장 높았다. 10월 한 달간 중앙화 거래소(CEX) 거래량은 6,252억 달러로, DEX 거래량 2,042억 달러를 3:1 비율로 앞섰다. 둘을 합치면 우리가 추적하는 거래 플랫폼 25곳에서 총 8,294억 달러의 거래량이 발생했다.
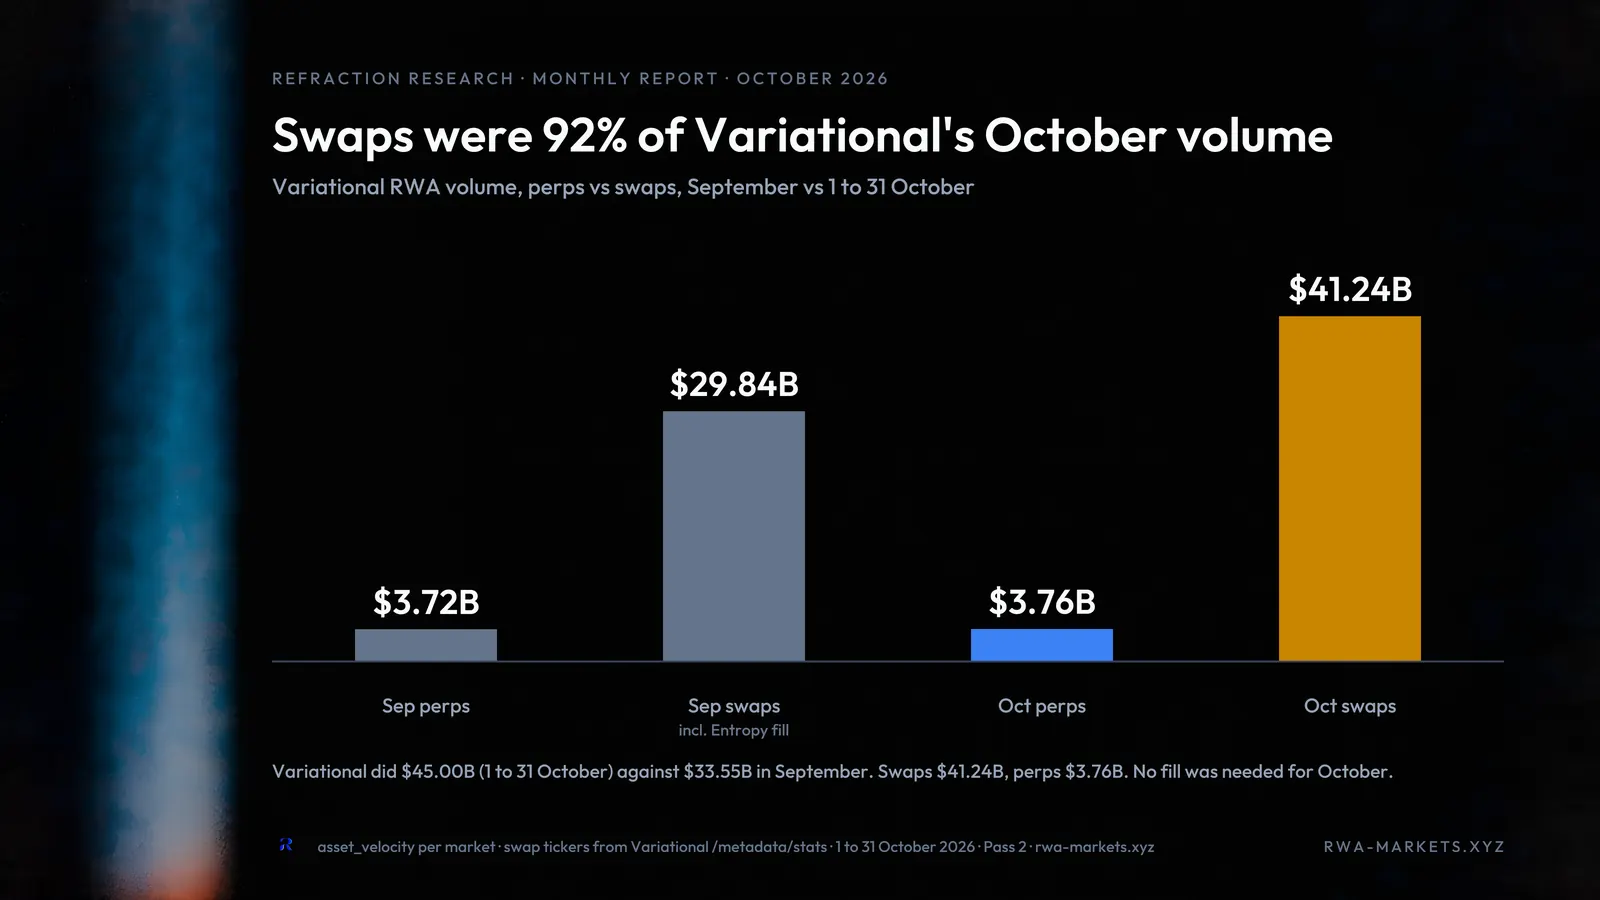
무기한 스왑까지 포함해 계산하면 Variational은 거래량에서 @Bybit을 넘어섰고, 이 상품이 성장의 주된 동력이었다. 9월에는 전체 거래량 약 335억 달러 중 Swaps가 약 290억 달러, 무기한 선물이 37억 2,000만 달러였다. 반면 10월에는 Swaps만 뚜렷하게 성장해 총 412억 달러를 기록했고, 무기한 선물은 37억 6,000만 달러로 비교적 제자리였다.
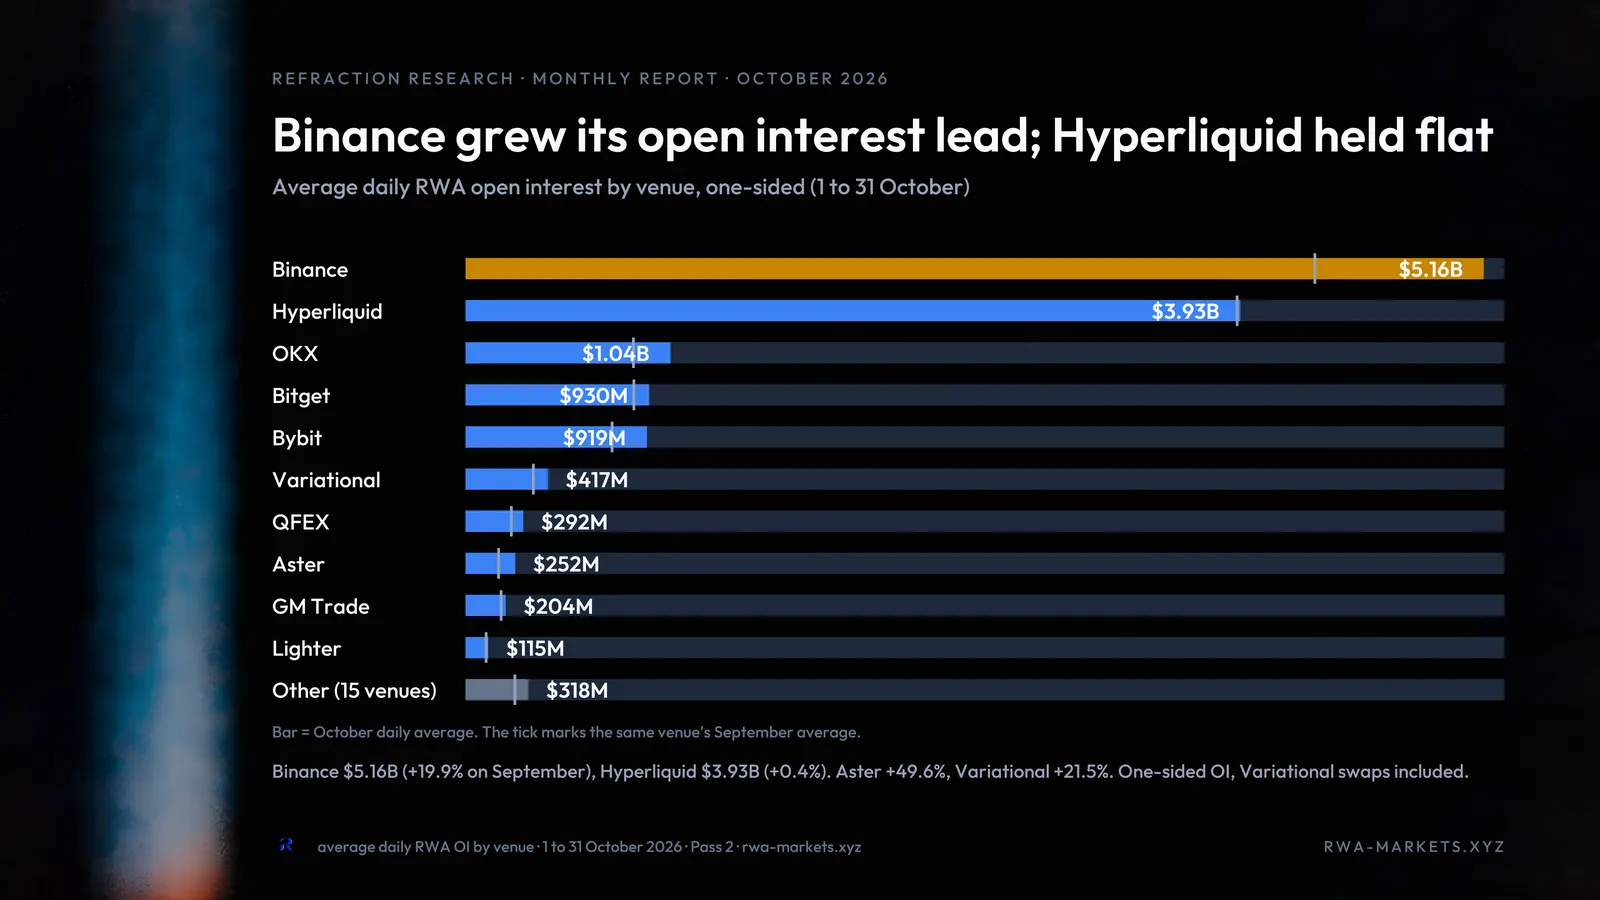
미결제약정에서는 달러 기준 증가액이 가장 큰 곳이 Binance였고, 10월 증가율이 가장 높은 곳은 Aster와 Variational이었다. RWA 무기한 선물에만 집중하는 거래소 @QFEX는 지난 몇 달간 빠르게 성장해 현재 미결제약정과 거래량 모두 상위 10위 안에 들었다. 이 거래소가 인센티브 ‘프리시즌’ 중이라는 소문이 있어 성장 속도는 더 빨라질 가능성이 크다. 거래 상위 자산 여러 종목에서 중간가 부근 호가 물량을 가장 많이 보유하고 있다는 점을 고려하면 더욱 그렇다.
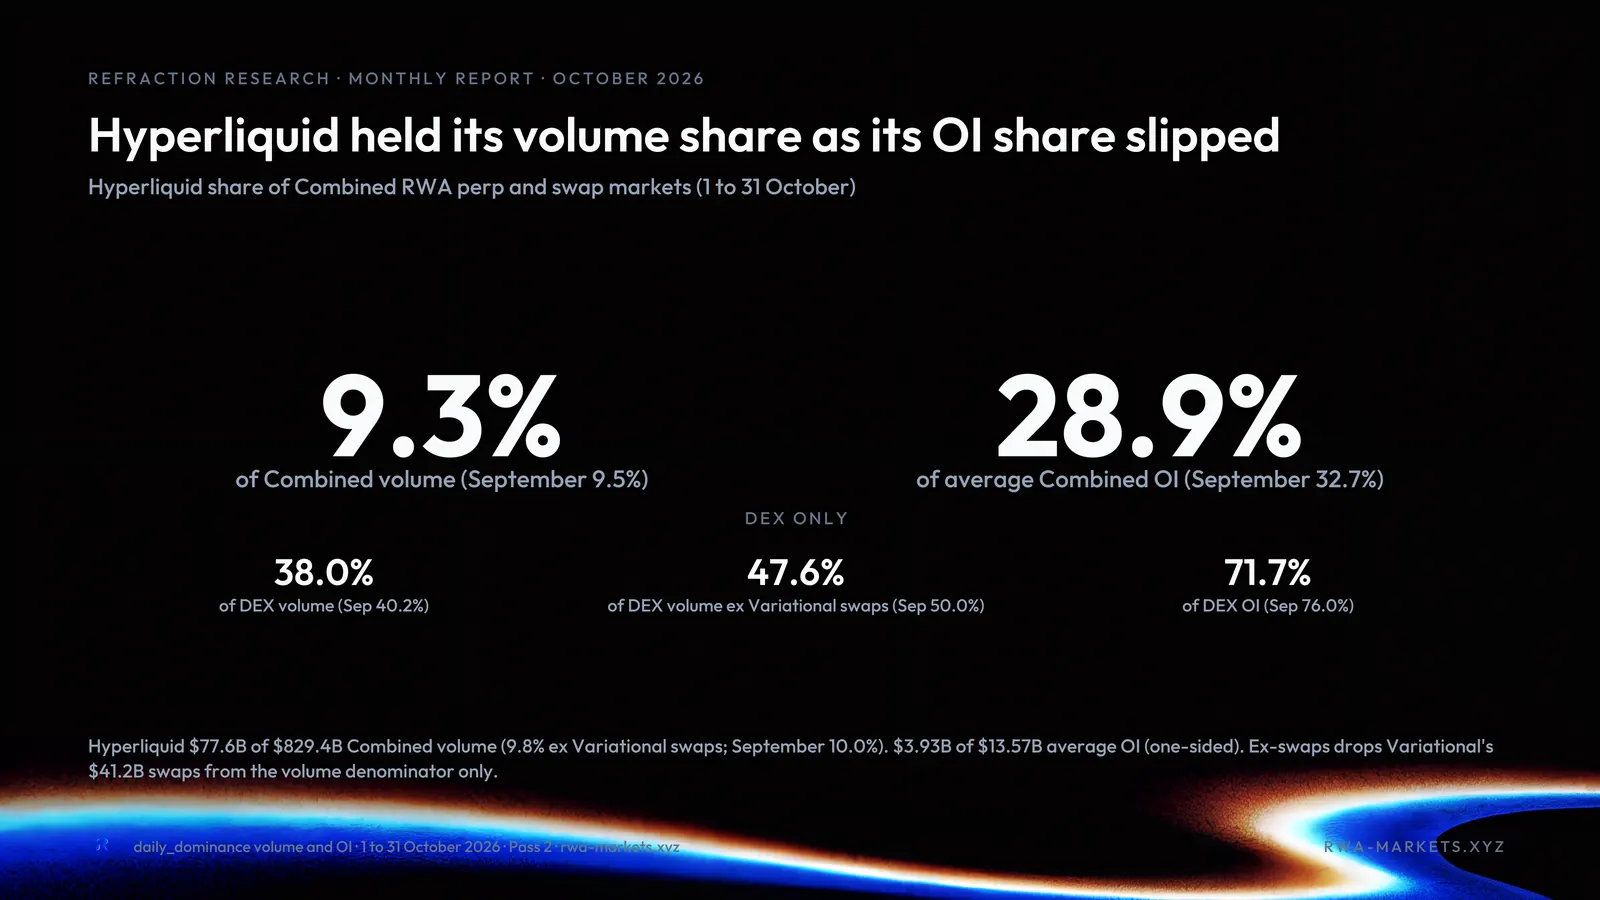
Hyperliquid의 미결제약정은 10월 내내 보합이었지만, 여전히 RWA 무기한 선물 합산 미결제약정(OI)의 28% 이상, DEX 미결제약정만 놓고 보면 71.7% 이상을 차지했다. Variational 스왑을 제외하면 Hyperliquid는 RWA DEX 거래량의 47.6%, CEX와 DEX를 합한 거래량의 9.3%를 차지했다.
Hyperliquid의 HIP-3 마켓에는 여러 배포자가 있지만, 대부분의 RWA 자산군은 @tradexyz가 장악하고 있다. 신규 진입자 @entropyio는 프리IPO 시장 점유율의 상당 부분을 확보했지만, 그 외에는 TradeXYZ가 주식 거래량의 98% 이상을 차지하며 지배적인 배포자 자리를 지키고 있다.
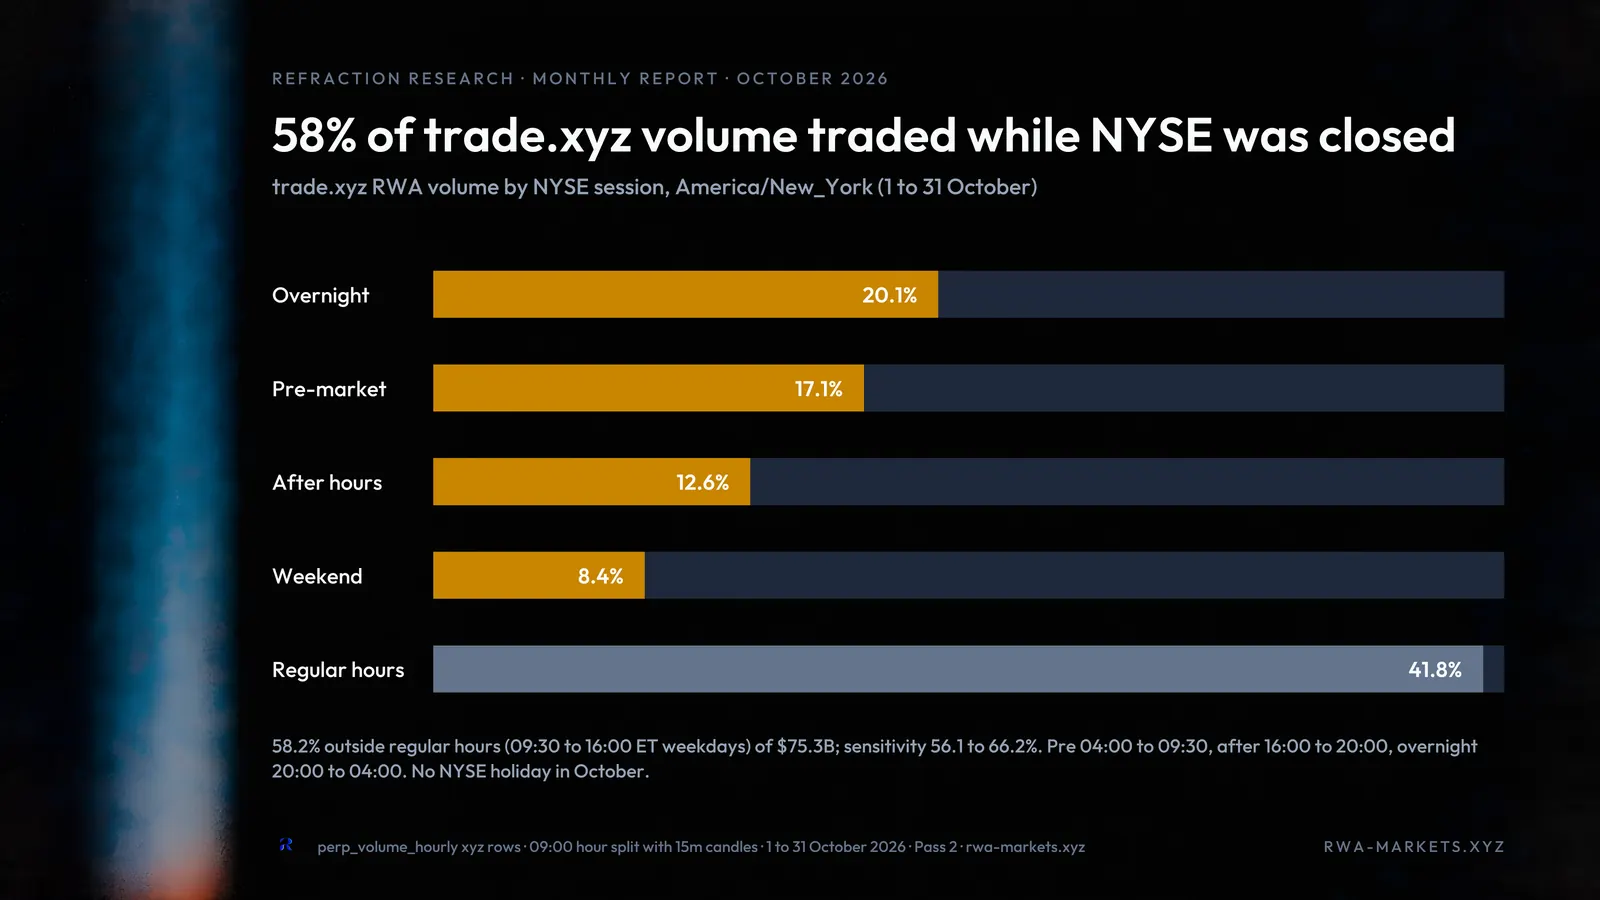
@payward가 미국 고객을 위한 HIP3 마켓 배포를 추진 중이라는 큰 소식과 함께, @ICE_Markets는 TradeXYZ와 손잡고 Hyperliquid 마켓을 NYSE에 들여올 계획이라고 발표했다. 목적은 24/7 시장이 보여 준 수요를 충족하는 것이다. 이 수요는 TradeXYZ가 배포한 HIP-3 마켓의 거래량에서 확인할 수 있는데, 거래량의 58%가 NYSE 휴장 시간에 발생한다.
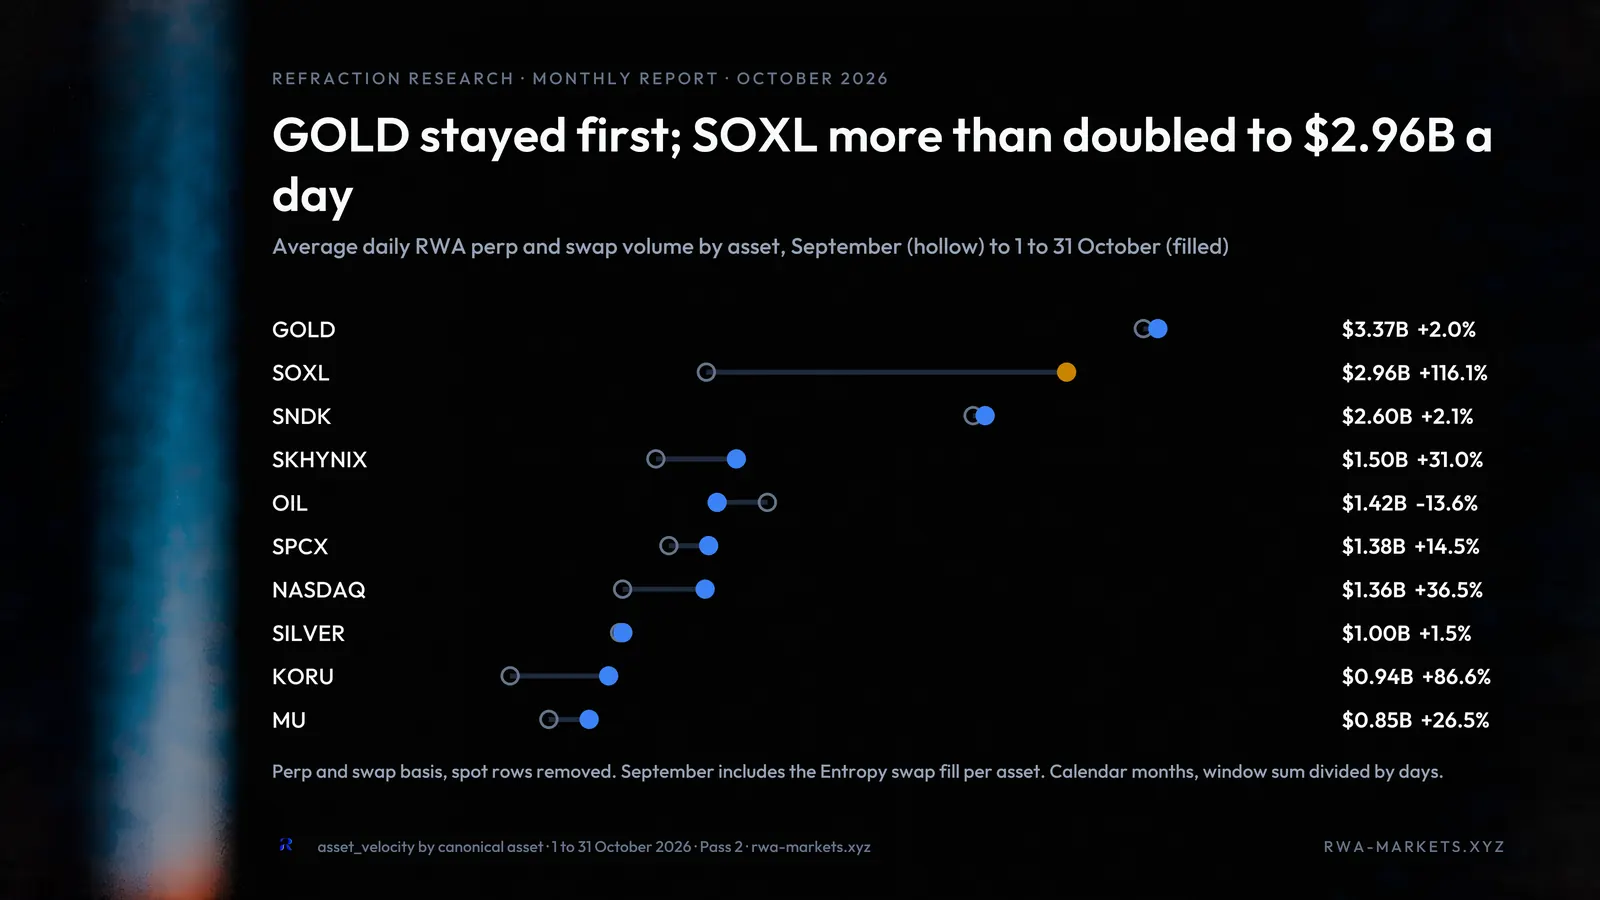
거래 상위 자산
거래 상위 자산은 대부분 10월 거래량 증가 흐름을 따랐고, 원유만 예외였다. 성장 폭이 가장 큰 자산은 SOXL, KORU, Nasdaq(US100)으로, 거래량이 각각 116%, 86.6%, 36% 늘었다.
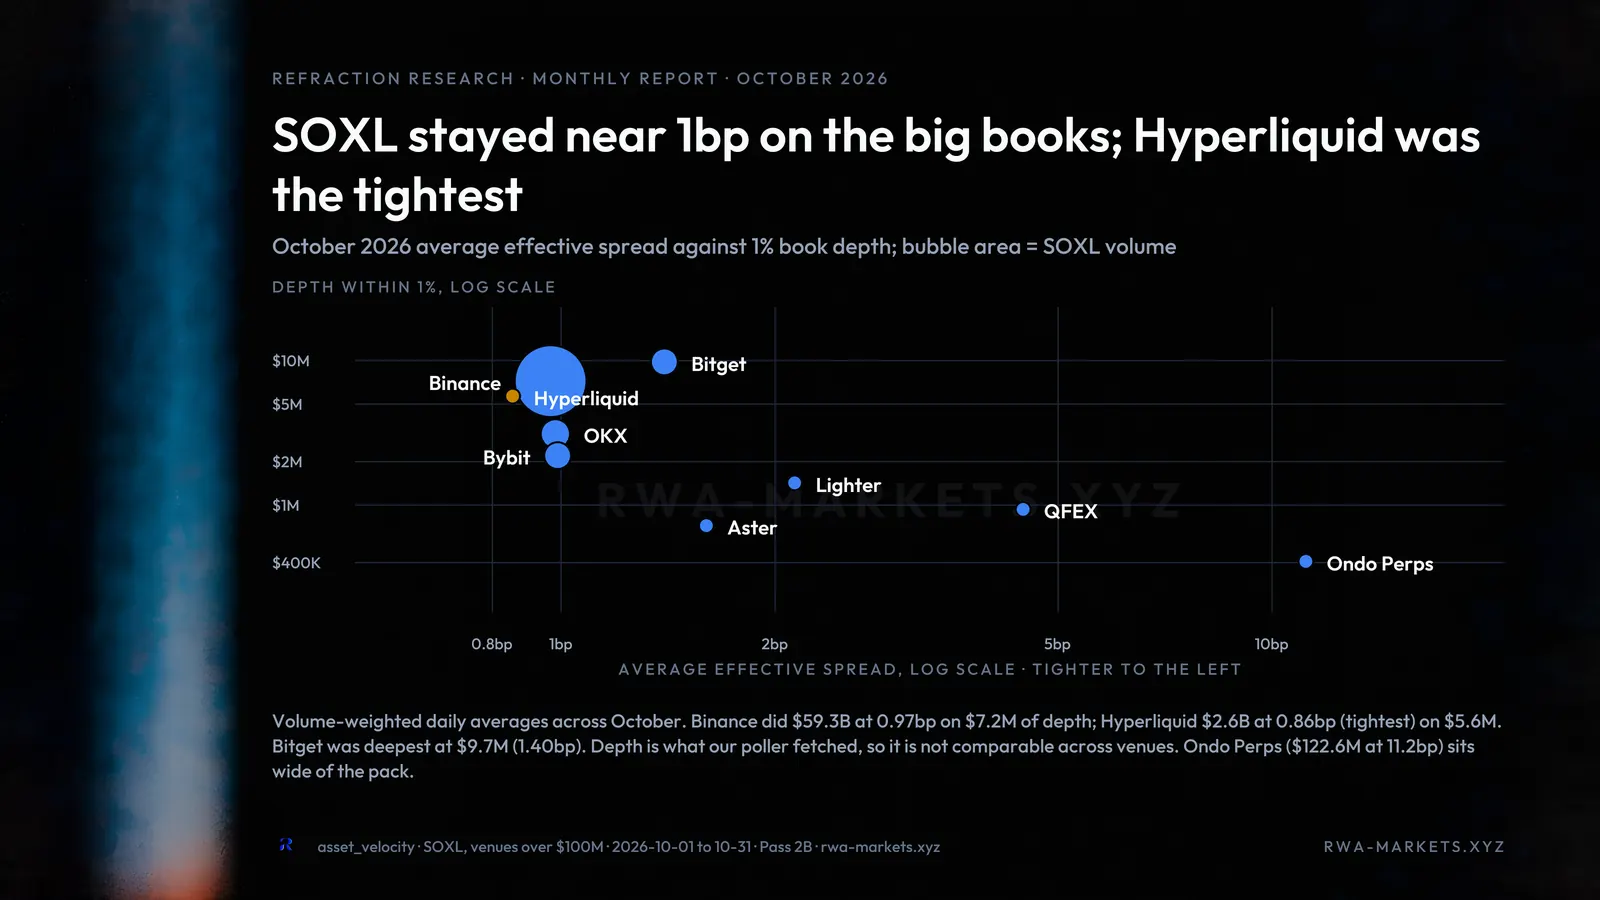
SOXL의 체결 품질로 넘어가면, 온체인은 대체로 스프레드가 더 넓었다. 예외는 Hyperliquid로, 560만 달러 호가 깊이에서 중간가 대비 평균 0.86bp 호가를 기록해 거래량 선두 Binance와 우리가 측정하는 다른 모든 CEX를 앞섰다. 오더북이 가장 깊은 곳은 Bitget으로, 1% 깊이 안에 970만 달러 이상의 호가가 있었고 중간가 대비 평균 1.4bp였다.
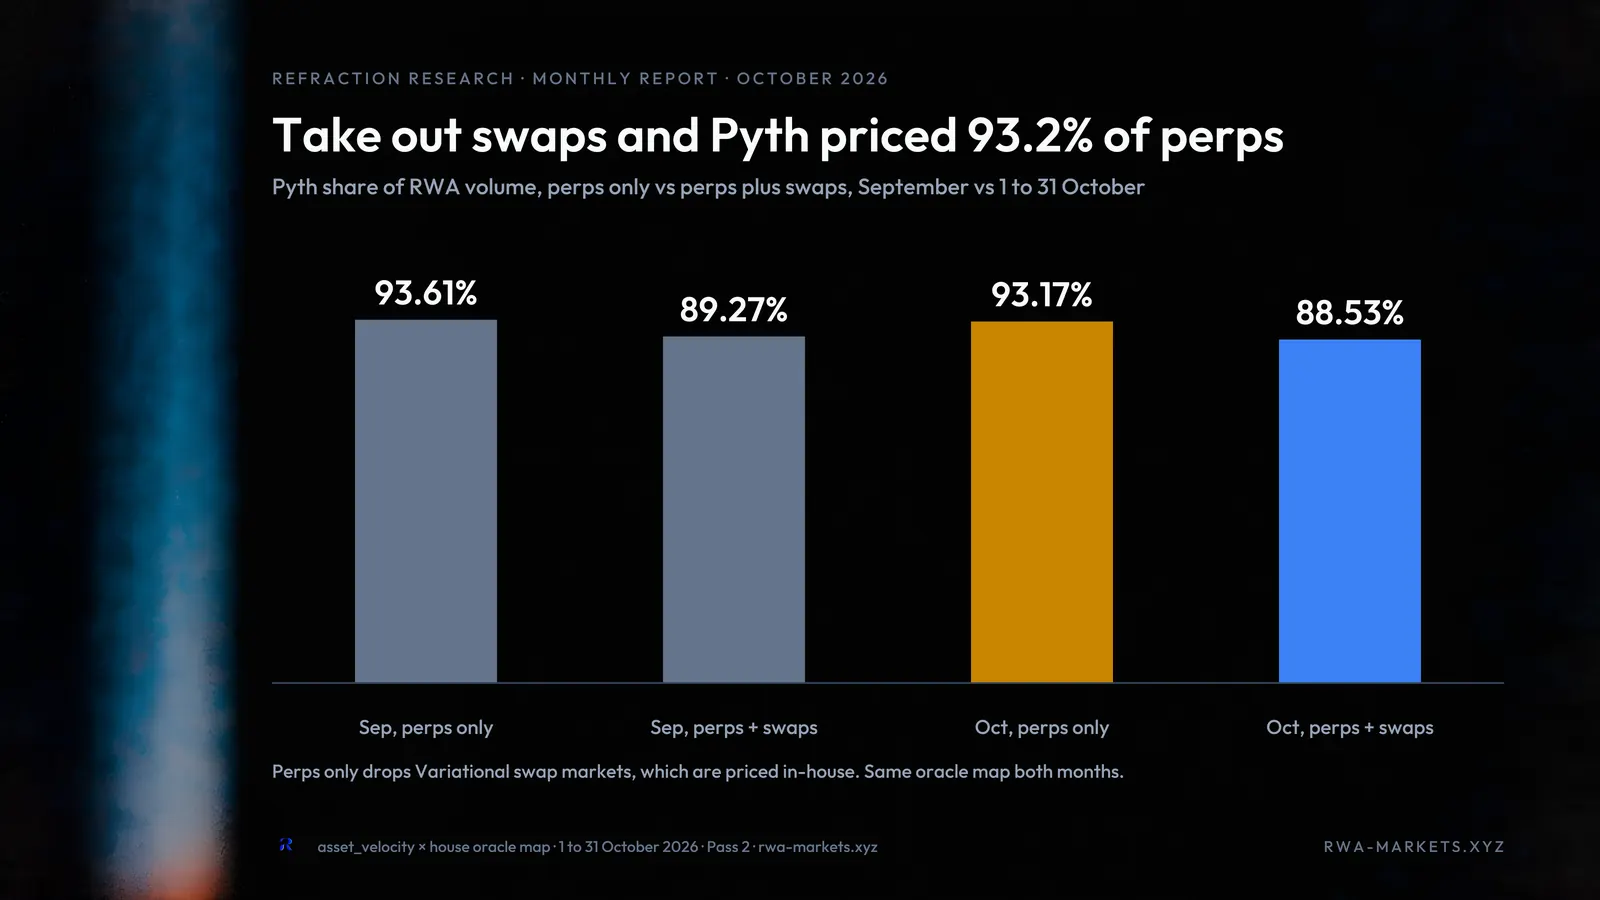
무기한 선물에 가격 피드를 제공한 오라클로 넘어가면, @PythNetwork는 Variational 스왑을 포함할 때 88.5%의 높은 점유율을 이어가고 있다. 범주별로 나누면 Pyth는 주식과 원자재에서 95% 이상의 점유율을 차지했고, @chainlink는 @GMTrade를 통해 외환(FX) 페어를 장악했다.
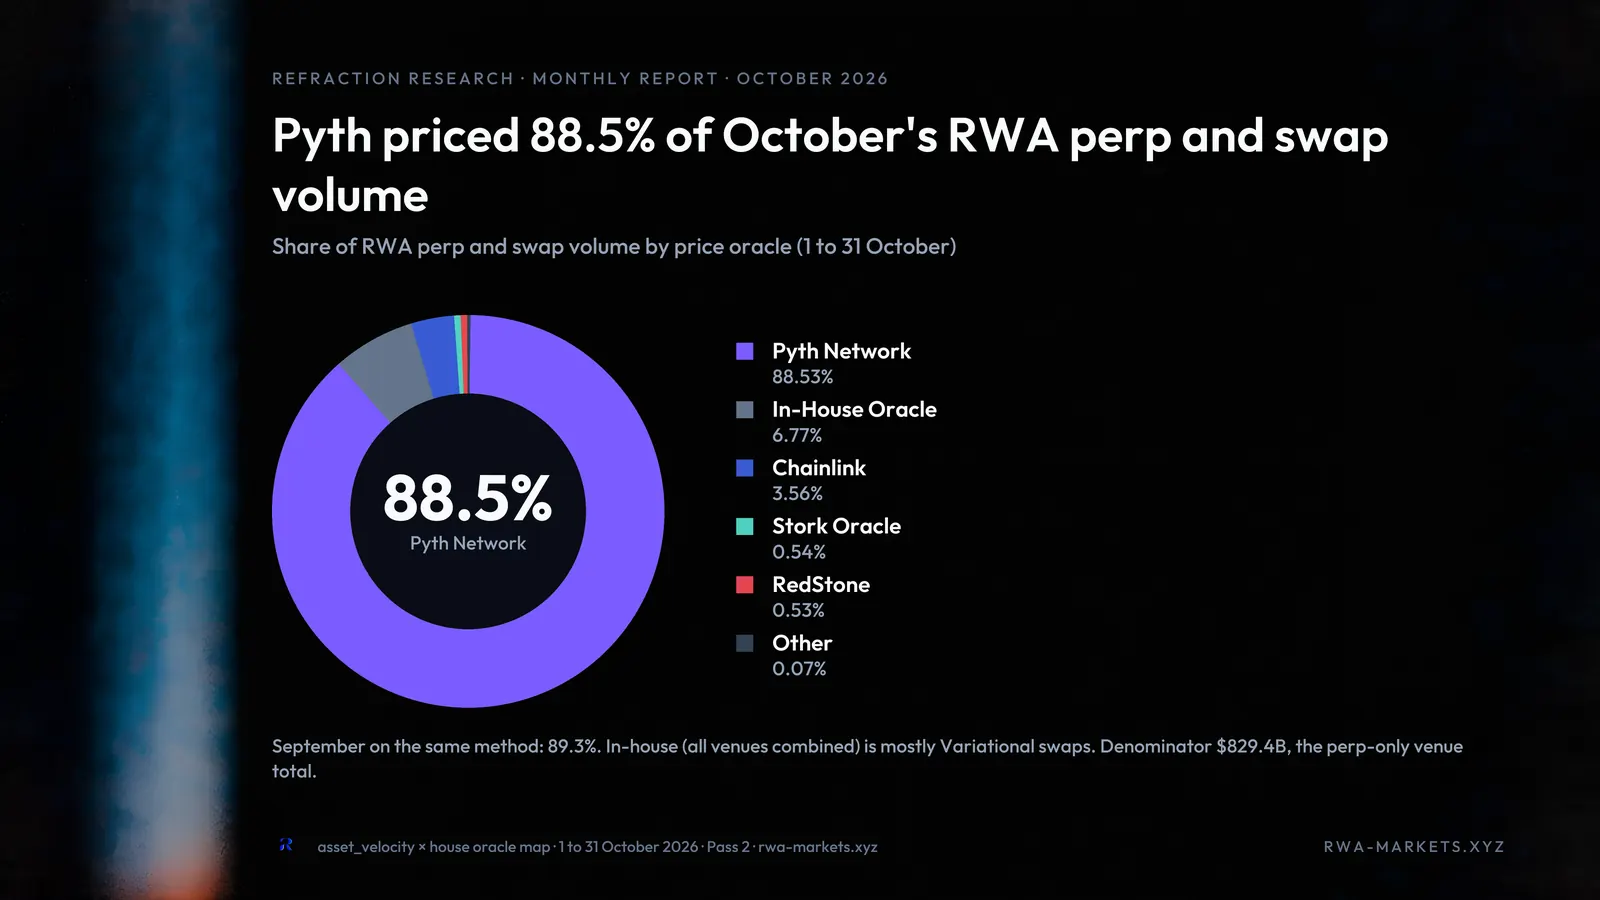
Variational 스왑을 제외하면 Pyth의 점유율은 93.17%로 올라가지만, 여전히 전월의 93.61%보다 소폭 낮다. 주된 이유는 Chainlink를 쓰는 GmTrade, 자체 내부 가격 결정 메커니즘을 쓰는 QFEX 같은 거래소의 거래량과 미결제약정이 늘었기 때문이다.
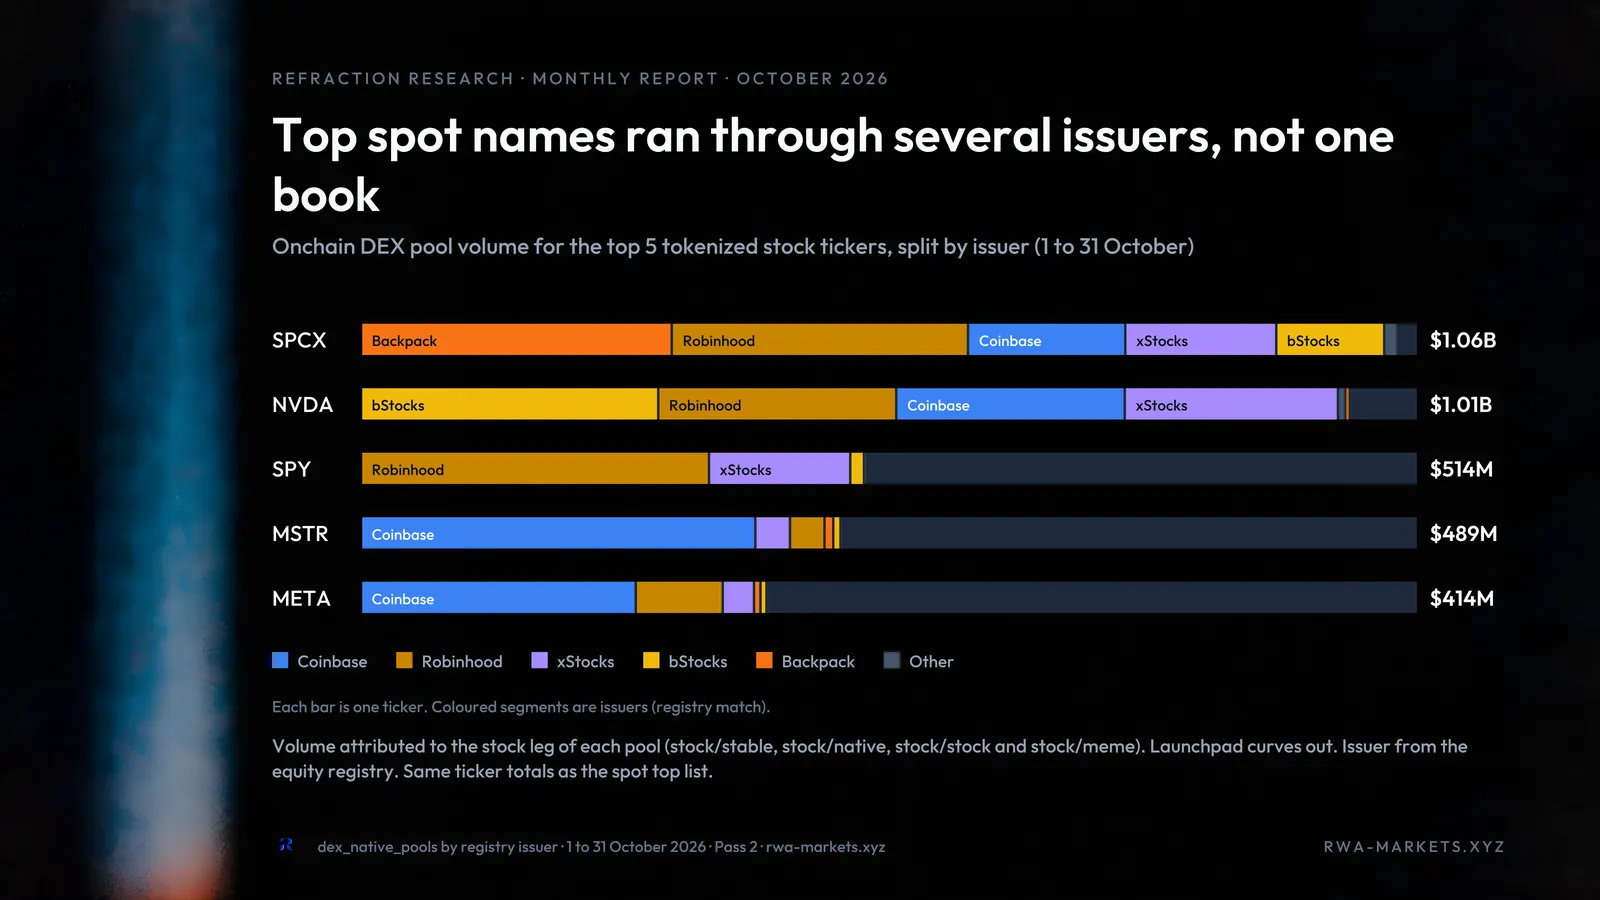
현물 시장에서는 SPCX와 NVDA가 거래량에서 다른 주식과 지수를 크게 앞섰다. 주식 기준 밈코인을 제외한 DEX 풀에서만 각각 10억 달러 이상의 거래량을 기록했다. 거래량 상위 5개 현물 자산의 발행사는 제각각이다. SPCX에서는 유통 가능 물량이 가장 적은 @Backpack이 오히려 선두이고, 엔비디아(Nvidia)는 Bstocks가 선두다. Robinhood는 가장 많이 거래된 세 자산 모두에서 상위 3위 안에 확고히 자리했고, xStocks가 네 번째로 뒤를 이었다. 체인과 발행사별로 어느 DEX가 거래량을 가져갔는지는 새로 추가한 DEX 심층 분석 탭에서 볼 수 있다.
성장세를 이어가는 현물 시장
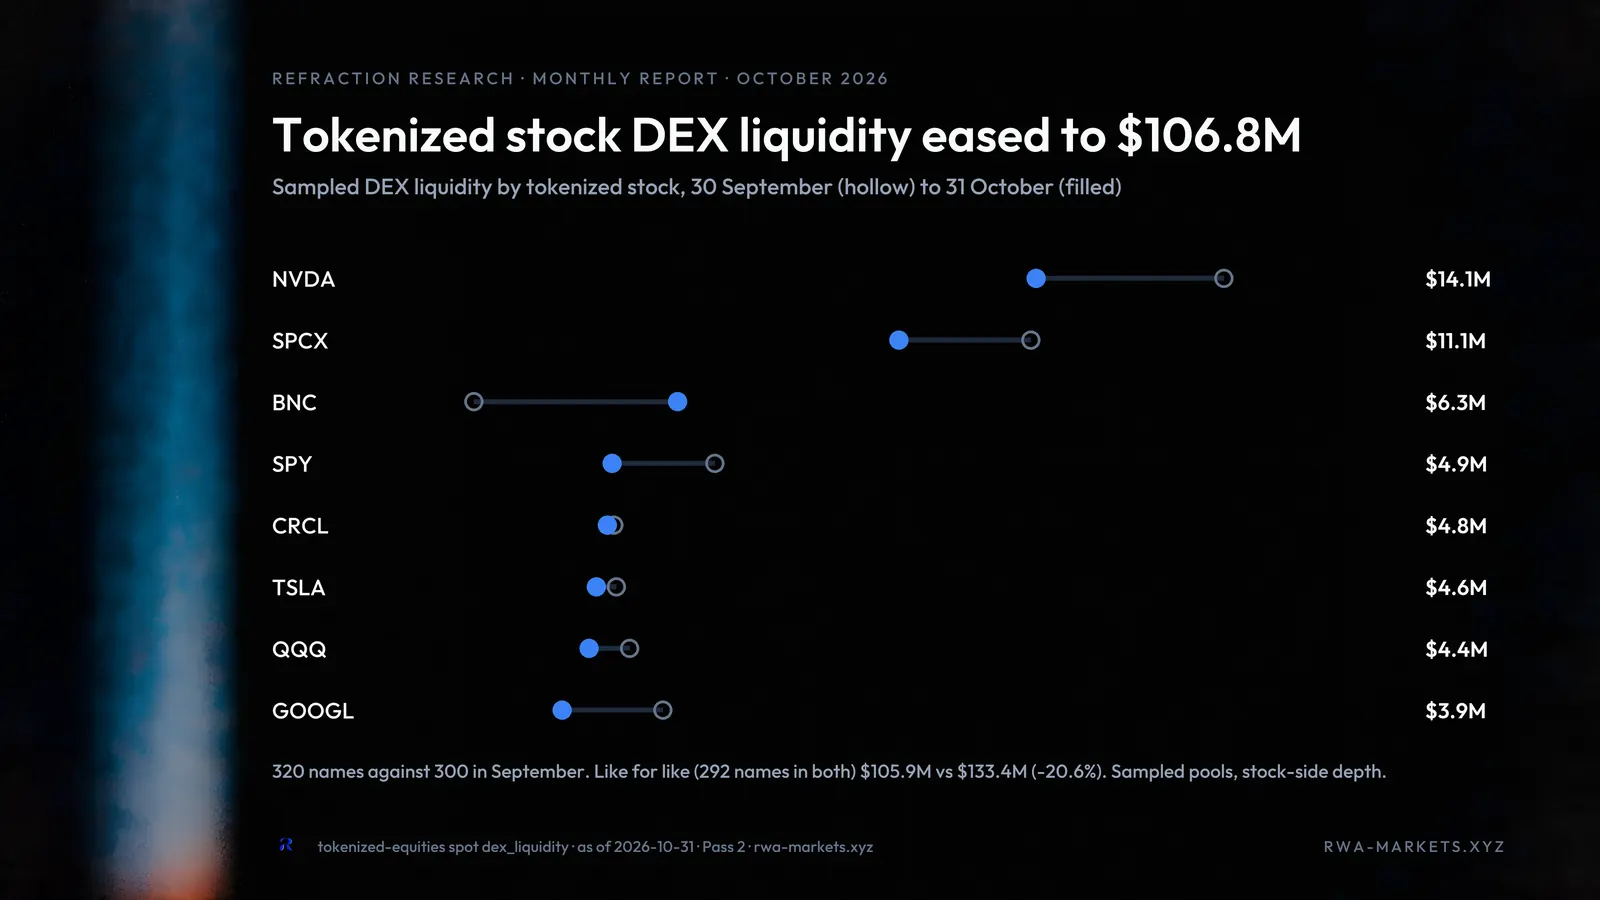
10월 현물 시장 거래량은 늘었지만, DEX에서 이용 가능한 유동성은 소폭 줄었다. 주된 이유는 기초 주식의 가격 하락이다. Nasdaq 100 지수는 가격 하락으로 2조 달러 넘는 가치를 잃었는데, 이는 현재 암호화폐 시가총액의 75% 이상에 해당한다. 온체인 유동성 상위 자산 중 예외는 BNB 디지털자산 트레저리(DAT)인 BNC로, 10월 중순 출시된 Metric 풀을 통해 유동성이 늘었다.
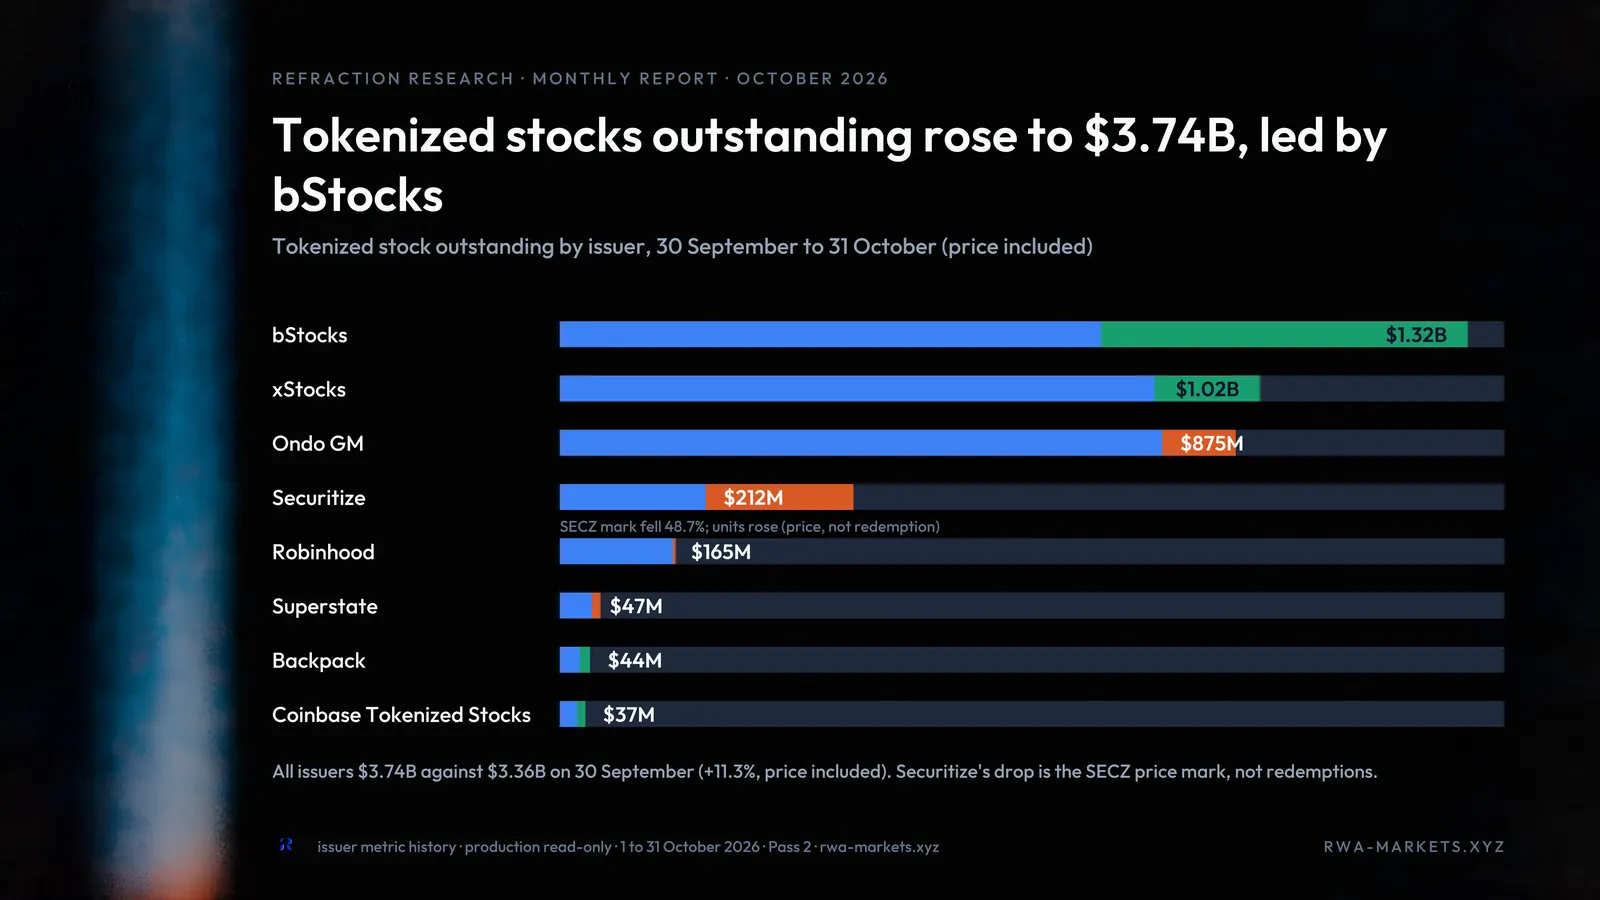
토큰화 주식 발행 규모는 9월 33억 달러에서 37억 달러 이상으로 늘었다. 성장을 이끈 것은 Bstocks와 xStocks로, xStocks는 AUM 10억 달러 돌파를 기념했다. Ondo는 발행량이 비교적 제자리였고, 발행한 기초 주식의 가격 하락으로 발행 잔량 가치의 상당 부분을 잃었다. Securitize도 마찬가지이며, 감소분은 주로 Securitize 주가가 8달러 아래로 떨어진 데서 나왔다. Backpack과 Coinbase의 토큰화 주식은 모두 유통 가능 물량이 늘었고, 두 곳이 합쳐 46개 종목을 새로 온체인에 추가했다.
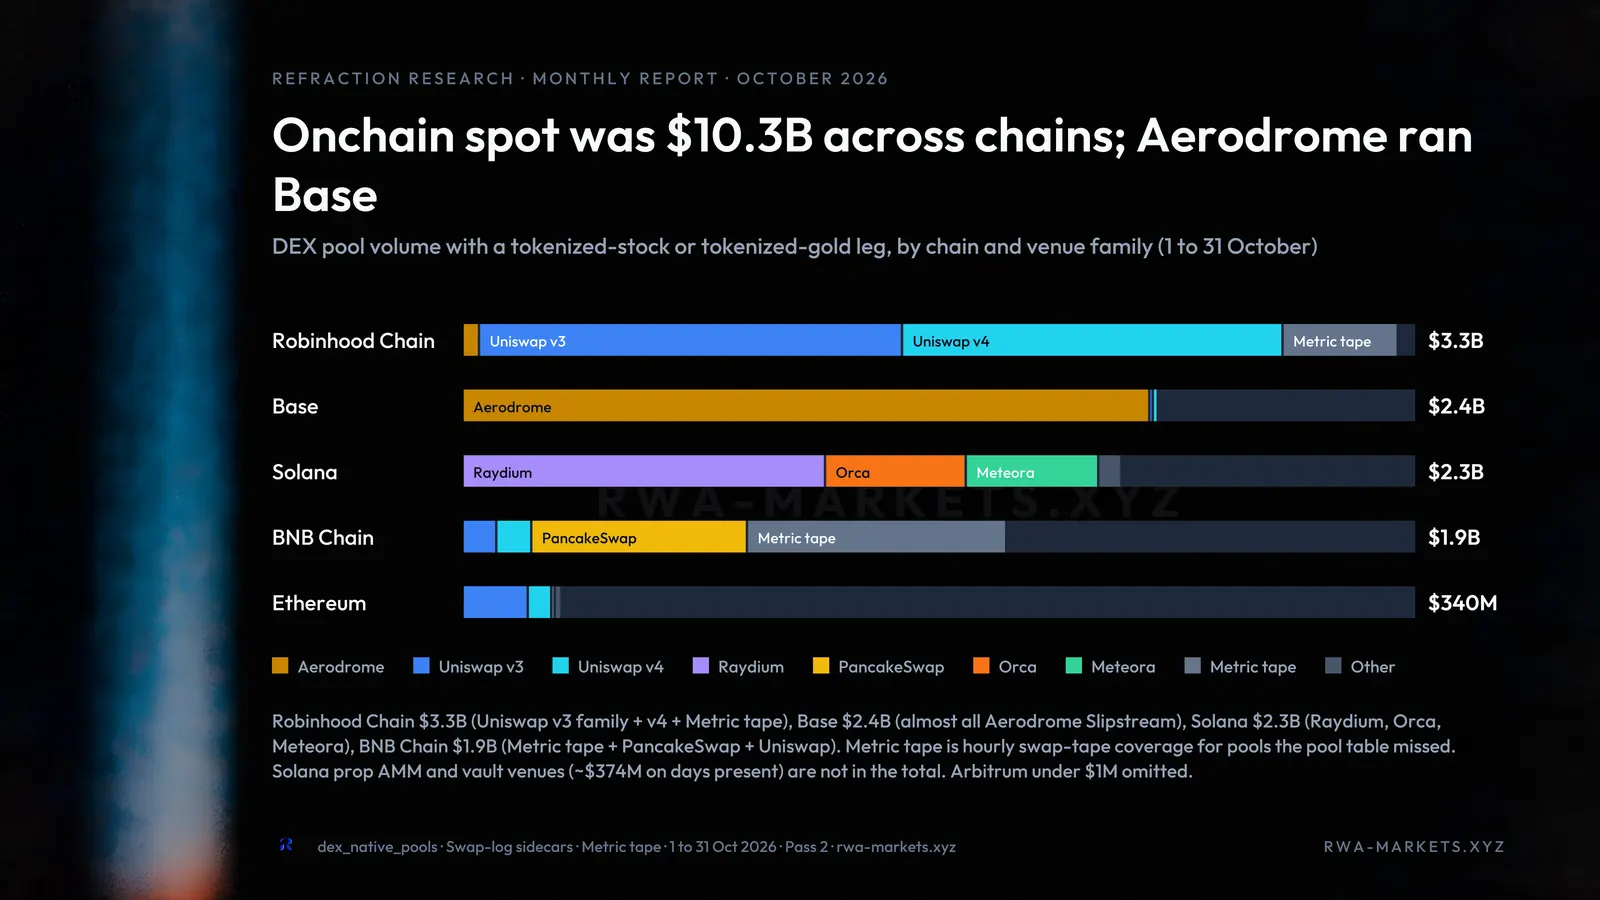
온체인 현물 주식 거래량을 가져간 DEX를 살펴보면, Robinhood가 33억 달러로 선두였다. 이 체인에서는 Uniswap이 v3 풀과 v4 훅을 합쳐 선두였고, 신규 진입자 Metric이 한 달간 약 15%라는 적지 않은 몫을 확보했다. @Aeroxyz는 Base 거래량의 대부분을 가져갔고, @Solana에서는 @Raydium이 체인 거래량의 과반을 차지했으며 @Orca_so와 @MeteoraAG가 근소한 차이로 두 번째와 세 번째를 기록했다. BNB에서는 점유율에 큰 변화가 있었다. @Metricxyz가 10월 15일에야 출시됐음에도 거래량의 거의 50%를 차지했고, 그 뒤로 매주 60% 이상의 점유율을 유지했다.
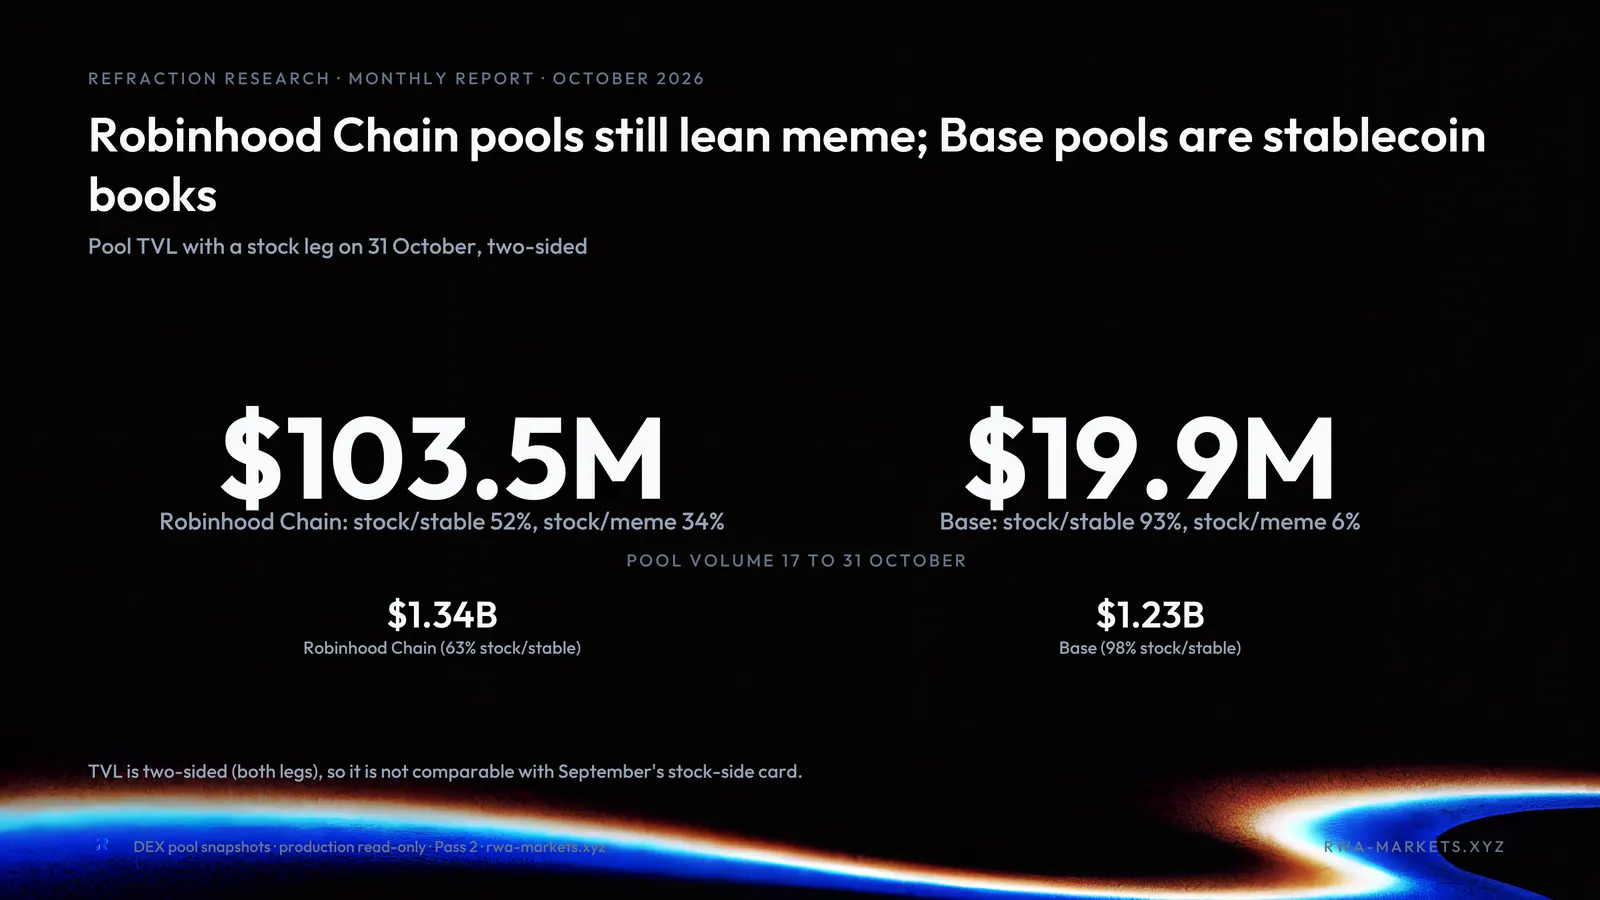
Robinhood와 Base의 거래량 출처를 보면, 두 체인 모두 거래량의 과반이 스테이블코인 페어에서 나온다. 다만 Robinhood는 거래량의 37%, 유동성의 34% 이상이 주식 기준 밈코인 페어에서 나오는 반면, Base는 유동성의 6%, 거래량의 2%가 주식 기준 밈코인 페어에서 나온다. 두 체인의 거래량은 매우 비슷해 Robinhood가 13억 4,000만 달러, Base가 12억 3,000만 달러였다.
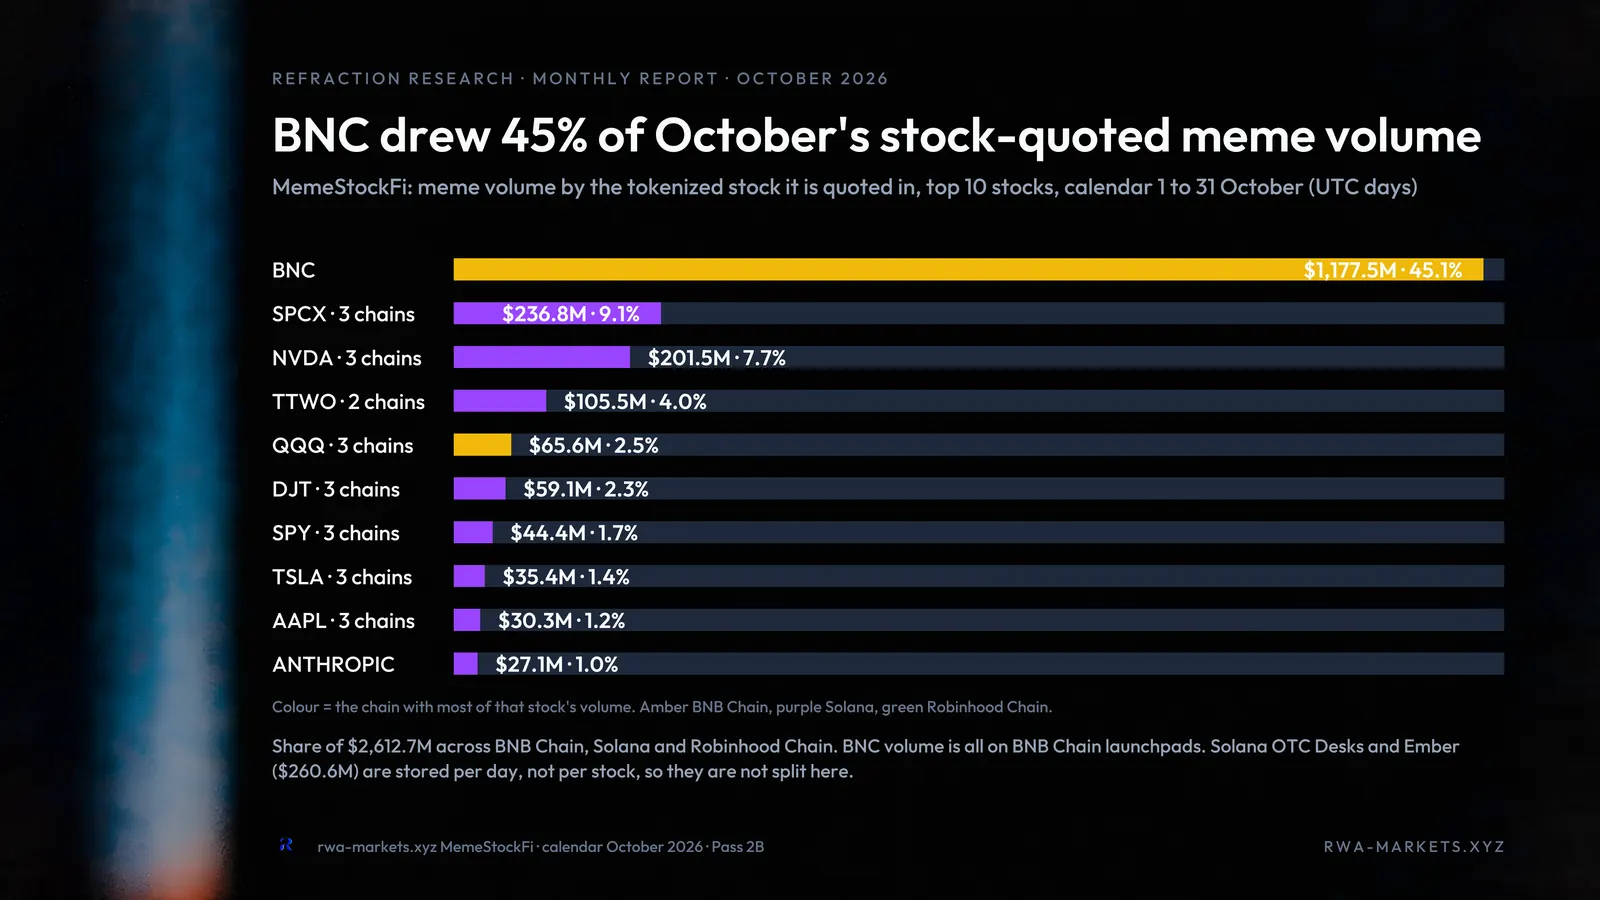
주식 기준 밈코인 페어 수요를 이끈 클러스터를 보면, 전체 수요는 BNC가 주도했고 BNB의 주식 기준 밈코인 페어 거래량에서도 과반을 차지했다. 그 뒤를 SPCX, NVDA, TTWO가 이었으며, 이들 종목이 체인 3개에 걸쳐 합계 5억 달러의 거래량을 기록했다. TTWO 수요는 다가오는 GTA VI 출시가 이끌고 있고, SPCX와 NVDA는 현재의 AI 및 기술 분위기 속 잠재력 덕분에 밈코인 페어와 스테이블 페어 모두에서 꾸준히 선호되는 두 종목이다.
RWA로 기우는 대출 시장
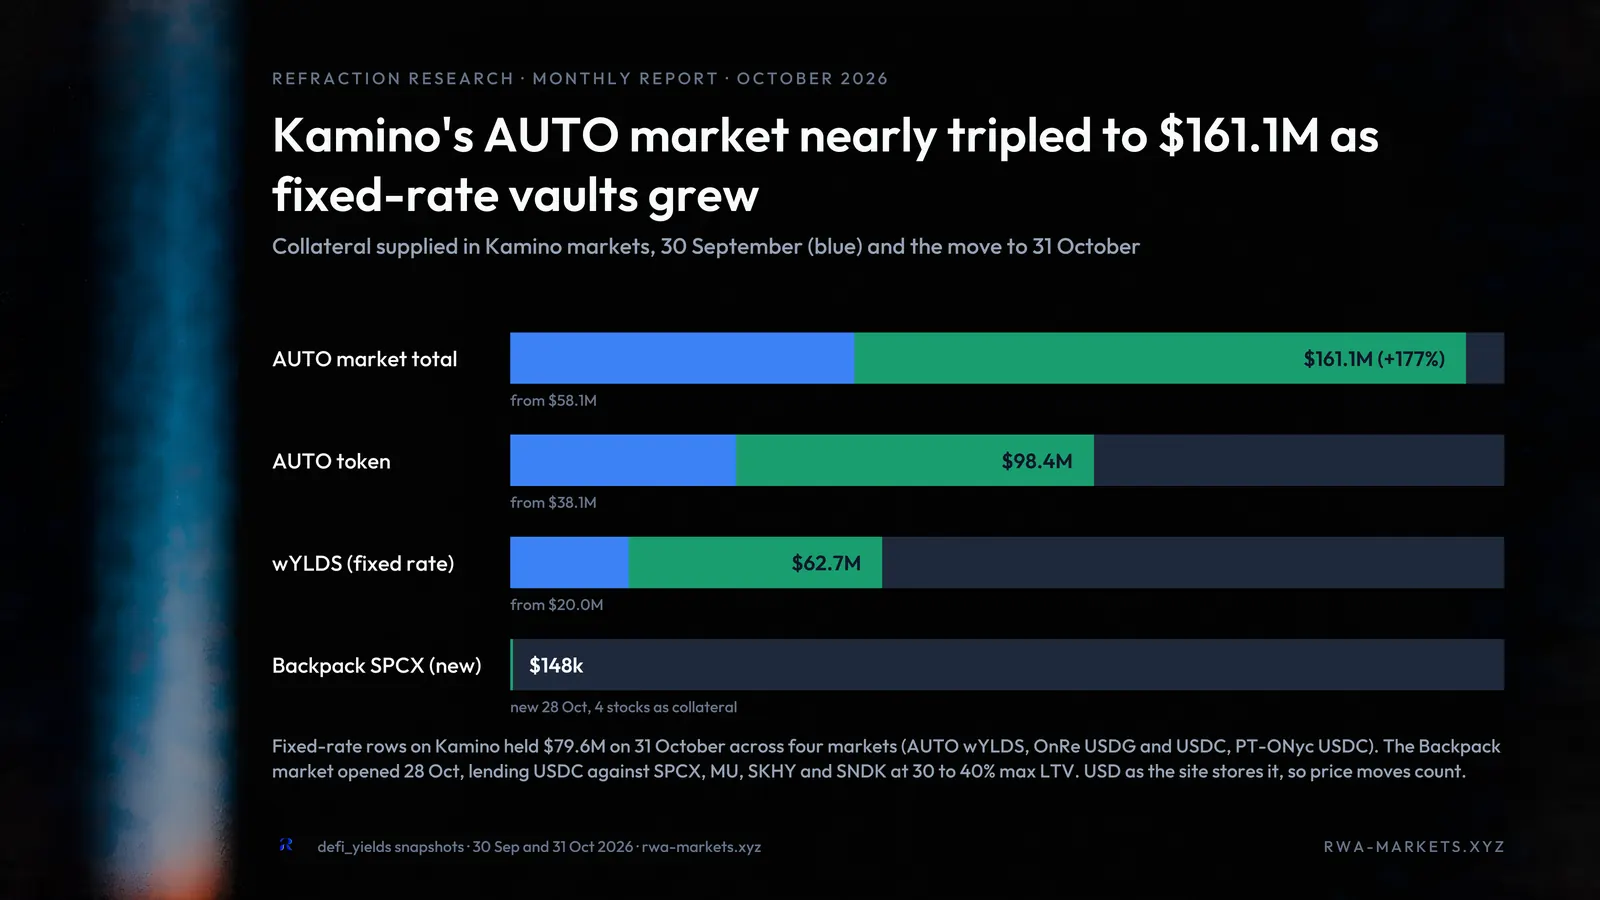
우리가 추적하는 거래 플랫폼 기준으로 RWA 대출 마켓은 신규 마켓에 힘입어 약 2억 1,800만 달러 성장했다. 반면 9월과 10월에 모두 있는 동일한 대출 마켓만 비교하면 규모가 약 3.3% 줄었다. 이는 주로 Aave Horizon 마켓의 인출 때문이며, Kamino와 Maple은 9월에 측정한 동일한 마켓 96개 기준으로 전반적인 성장을 보였다. 2억 1,800만 달러의 성장은 주로 @morpho의 syrupUSDG/USDG 마켓과 Kamino의 wYLDS 고정금리 마켓에서 나왔으며, 각각 1억 3,400만 달러와 6,200만 달러 성장했다.
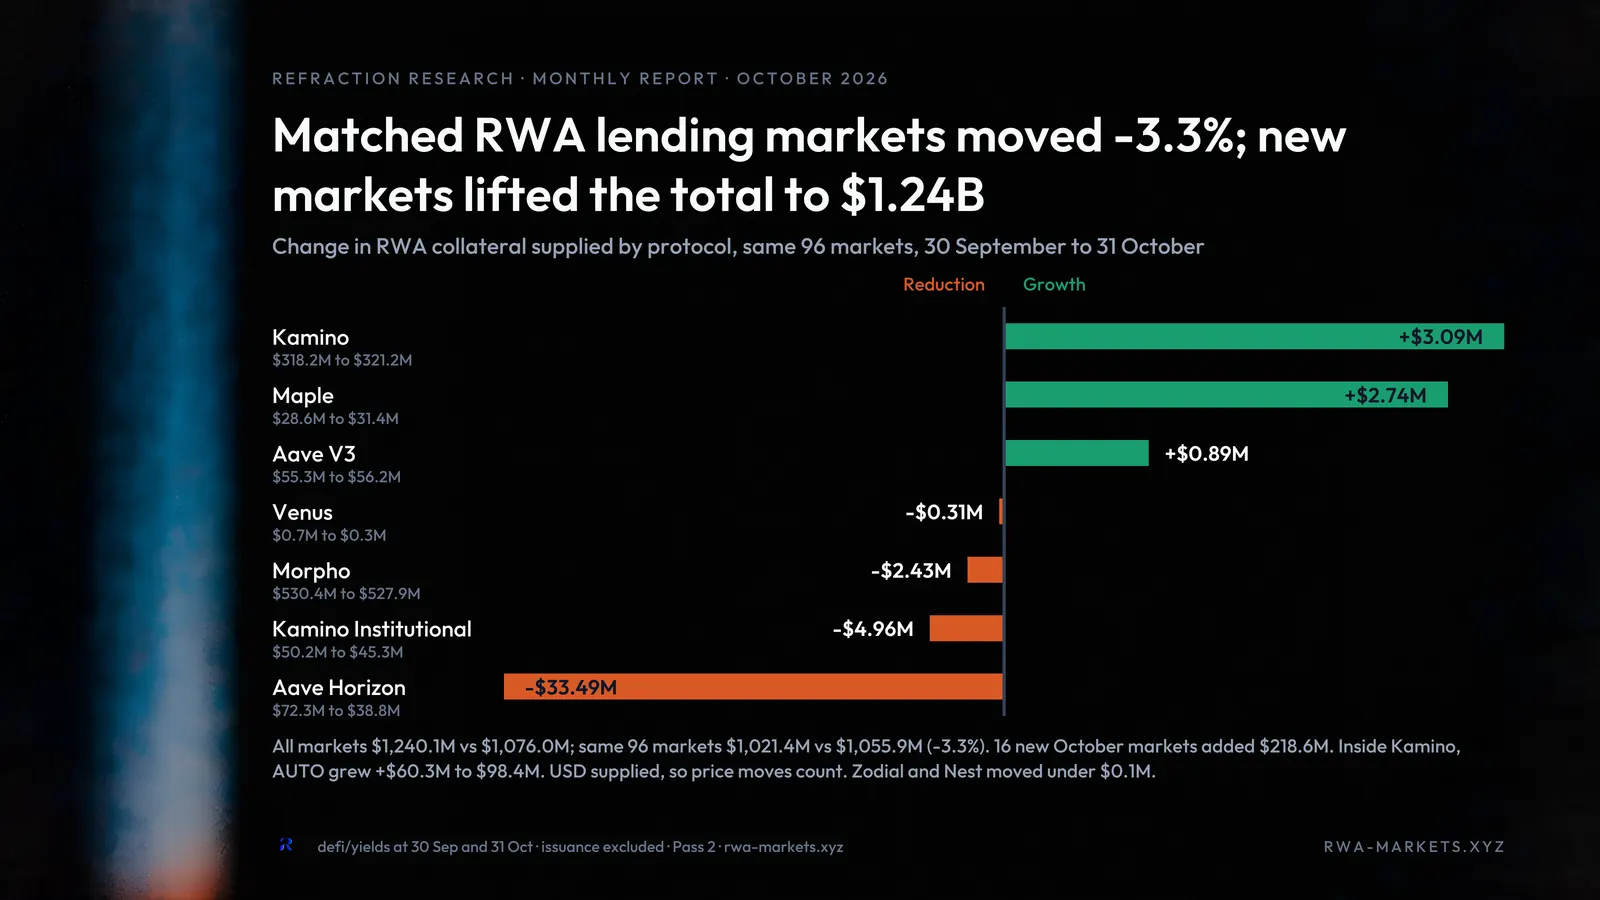
10월 대출 시장의 하이라이트 중 하나는 @Kamino의 AUTO 마켓으로, 고정금리 마켓이 성장하면서 거의 세 배로 늘었다. 이 성장은 파이낸셜타임스(Financial Times)에도 보도됐다. 전통 시장에서 흔히 볼 수 있는 경로를 제공하는 상품이며, 이 성장은 온체인에서도 그 수요가 분명하다는 것을 보여 준다. Kamino는 최근 OnRE 고정금리 마켓의 TVL이 1,000만 달러를 넘어선 것도 기념했다. 이 마켓이 AUTO의 궤적을 따른다면 11월 중 1억 달러 선도 넘을 가능성이 크다. 마지막으로 Kamino는 예치 토큰 간 교차 담보를 지원하는 Backpack 마켓을 출시했다. 이 마켓은 이미 Backpack이 발행한 SPCX를 중심으로 10만 달러를 넘는 예치를 모았으며, 앞으로 지켜볼 만하다.
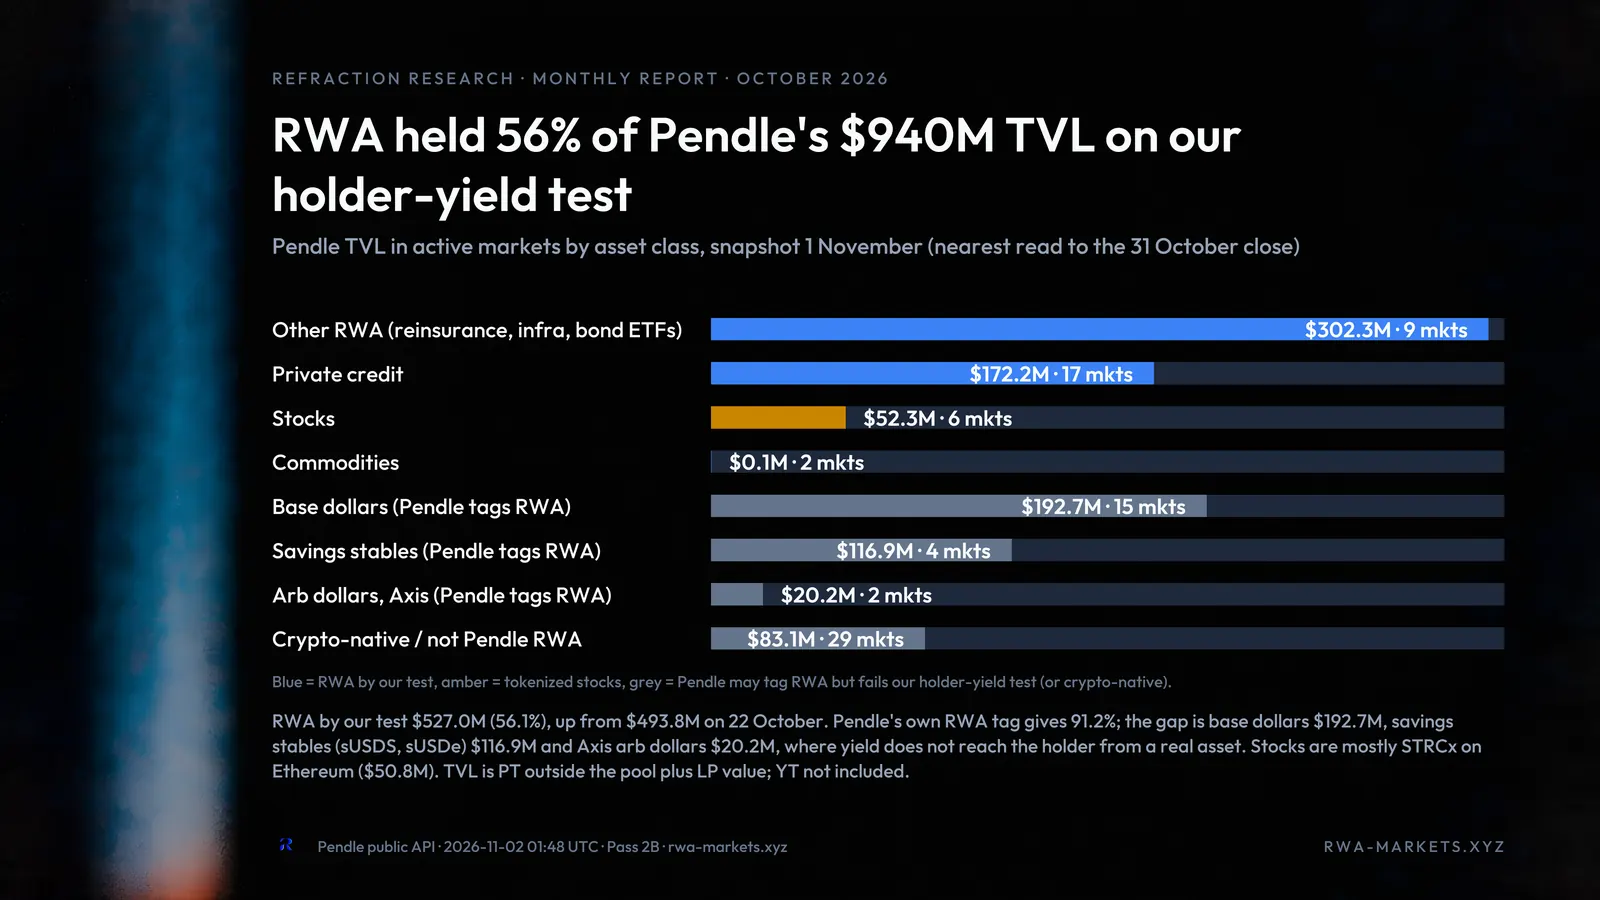
@pendle_fi는 10월에 TVL의 80% 이상이 RWA에서 나온다고 기념했고, 이 비중은 월말 91.2%까지 늘었다. 기본 달러 자산과 저축형 스테이블코인을 제외해도 RWA는 Pendle의 TVL 9억 4,000만 달러 중 56%를 차지했다. Pendle의 주식 마켓은 주로 xStocks 토큰 하나인 STRCx로 구성되지만, 사모 크레딧과 재보험, 채권 ETF 같은 다른 RWA 부문에서는 더 다양한 상품이 있다. Pendle에 예치한 이들을 살펴보면, 10월 22일 기준 100만 달러 넘는 자산을 보유한 지갑에서 예치금의 62% 이상이 나왔다.
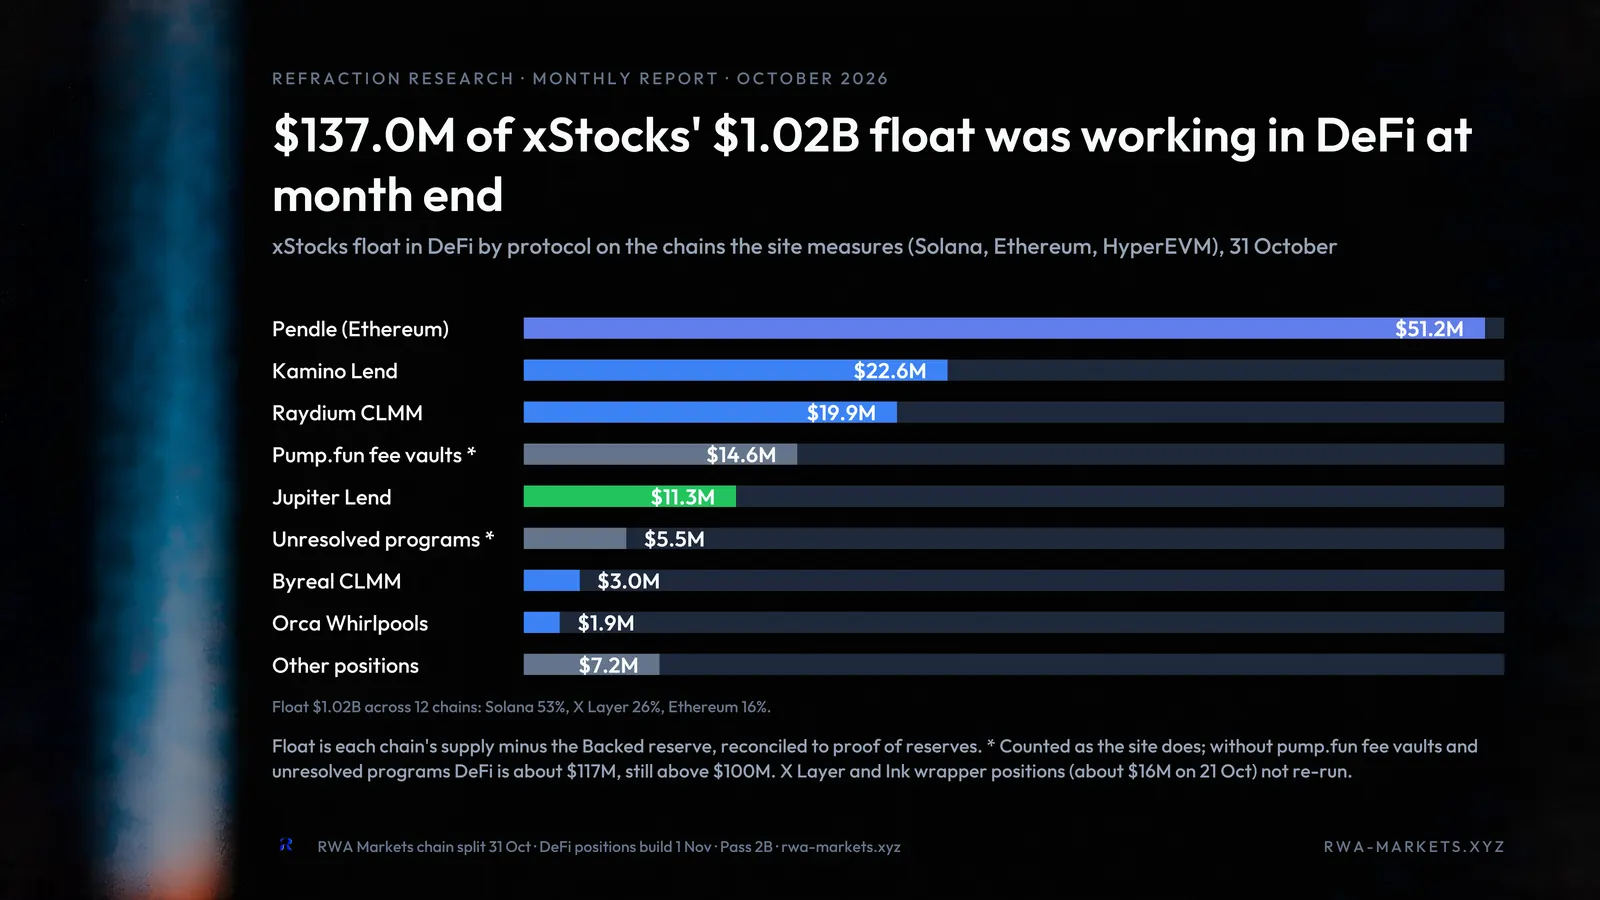
현물 발행사 @XstocksFi는 DeFi 프로토콜에 1억 달러 넘게 투입한 첫 번째 발행사가 된 것을 기념했고, 이를 이끈 것은 예치금이 5,100만 달러 이상인 @pendle_fi다. Kamino의 대출 마켓이 2,200만 달러로 두 번째, Jupiter 대출 마켓은 1,130만 달러이며, 3번째와 4번째로 큰 투입처는 Pumpfun의 CLMM과 수수료 볼트다. 이 글을 쓰는 시점 기준 Xstocks는 DeFi에 투입된 현물 주식의 절반 이상을 차지했다.
CLOB의 현물 주식과 담보 활용
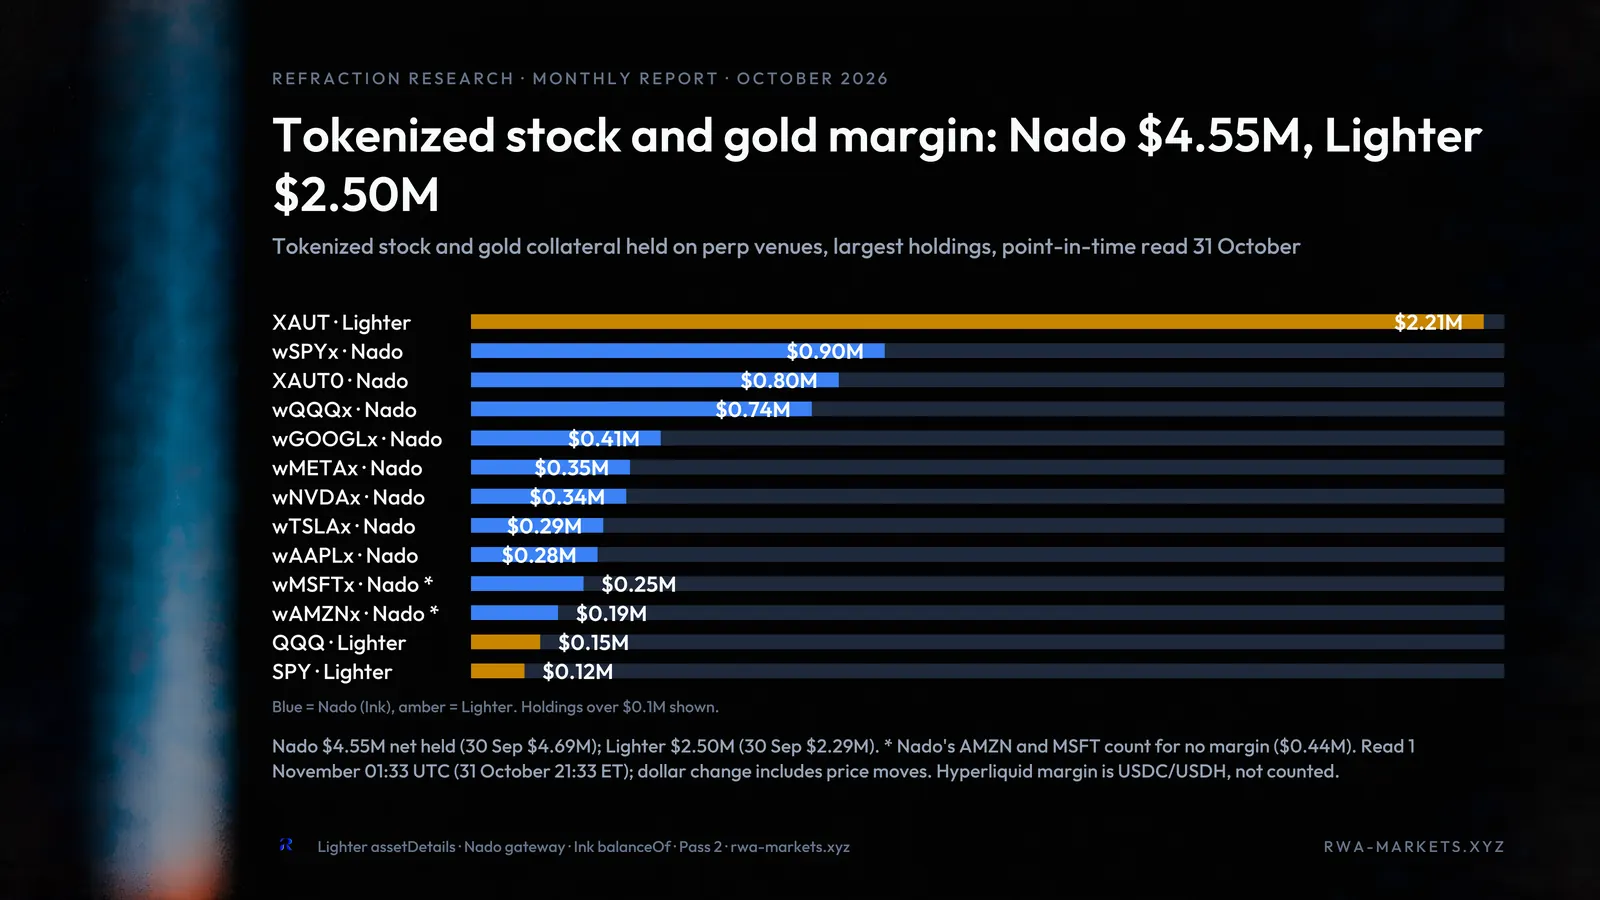
현물 주식을 증거금으로 쓰는 주제는 타임라인에서 비중이 줄었다. Lighter에서는 담보로 쓰인 XAUT가 소폭 유입됐고, Nado에서는 소폭 유출이 있었는데 주로 기초 주식의 가격 하락 때문이었다. @OndoPerps는 담보로 쓰인 주식이 3,800만 달러 이상이라고 밝혔다. 이 수치는 웹사이트에 분명히 표시돼 있지만 아직 API 엔드포인트로는 검증할 수 없다.
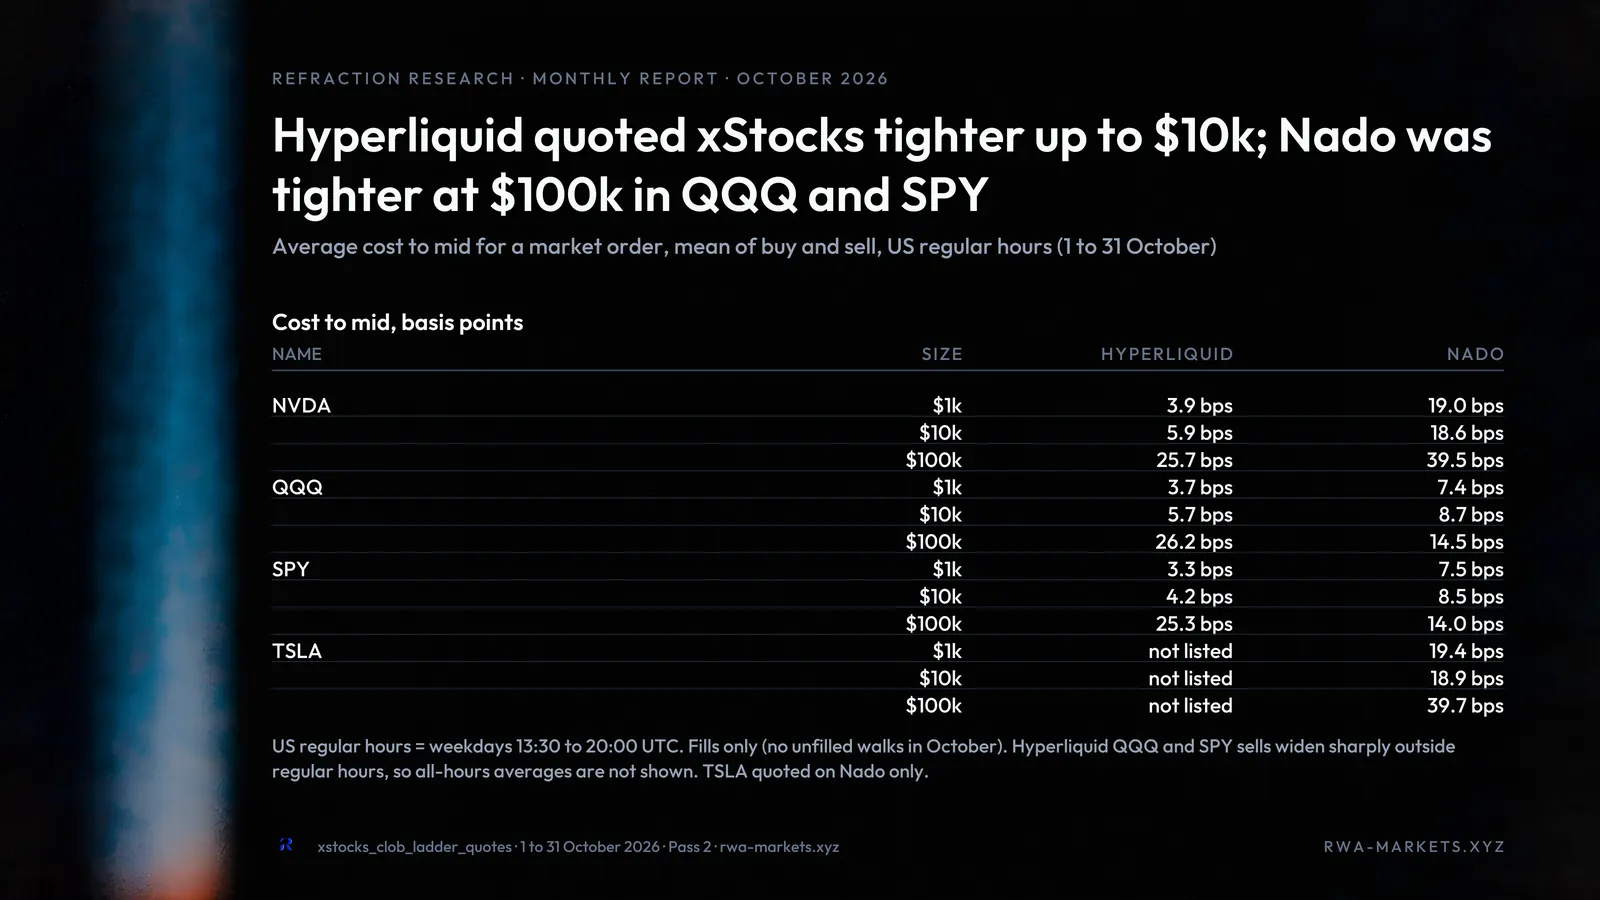
10월에도 xStocks 호가가 Hyperliquid에서 더 촘촘한 흐름이 이어졌다. 1만 달러까지의 호가는 비교 가능한 모든 페어에서 더 촘촘했고, 10만 달러 호가에서는 QQQ와 SPY에서 Nado가 더 촘촘했다. 현재 수준에서 현물은 Lighter와 Nado 같은 거래소에서 증거금으로 쓸 수 있는데도, 거래량 기준으로는 온체인 CLOB보다 스왑 DEX에서 직접 주로 거래되고 있다.
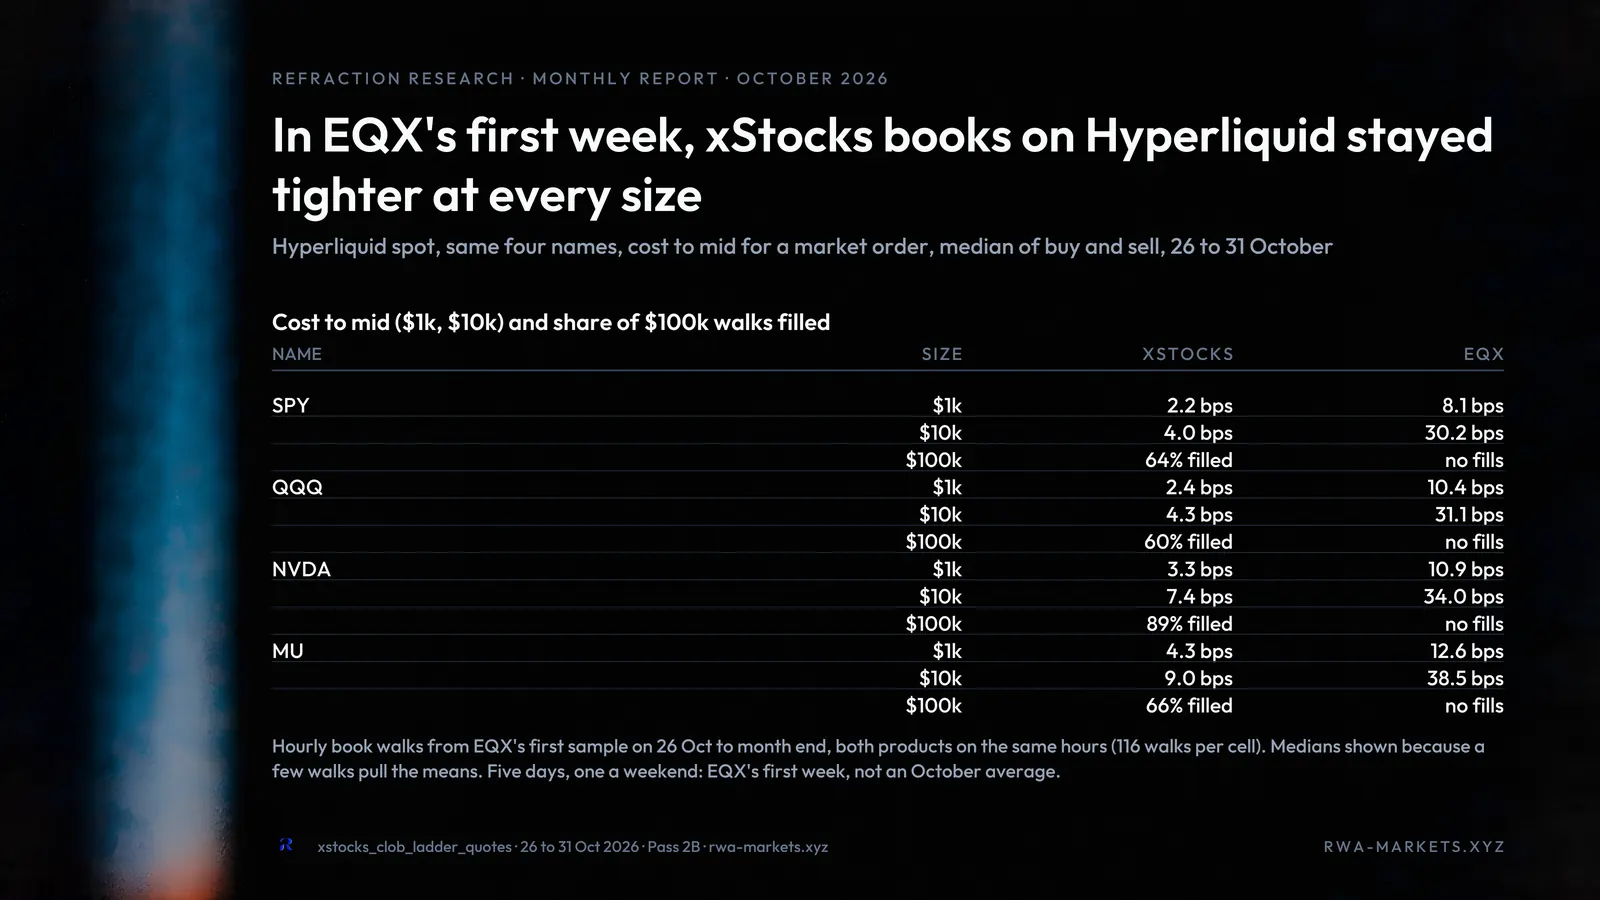
신규 진입자 @eqxlabs는 Hyperliquid 현물 거래에 합류했고, 첫날 적지 않은 거래량을 기록했다. 두 발행사가 모두 상장된 페어의 호가를 보면 현재 xStocks가 모든 페어에서 더 촘촘한 호가를 보이며, 두 발행사 모두 10만 달러 규모 호가를 채우는 데 어려움을 겪고 있다. 연말까지 이 흐름이 어떻게 전개될지, 그리고 곧 출시될 Elysium이 Hyperliquid의 현물 주식 수요에 영향을 줄지 추적할 계획이다.
11월 전망
OKX와 ICE가 10월 초 미국 상장 기업 최대 60곳을 거래할 수 있는 TSV 출시 예정을 발표한 뒤, 기업 50곳 이상이 자사 주식의 TSV 상장을 거부했다. 일각에서는 이 때문에 TSV가 실패할 것이라고 하지만, 남은 상장 기업에 대한 수요가 다른 기업의 이 새로운 혁신 참여를 이끌 가능성은 여전히 있다. 출시되면 그 흐름을 꾸준히 추적할 것이다.
또 하나 지켜볼 것은 @Enter_Elysium의 출시다. Elysium은 이미 Uniswap, Aero, EQX, Xstocks 등 여러 주요 프로토콜의 지지를 확보했다. HyperEVM의 가스비는 생태계 활동이 많을 때 걸림돌이 되는데, Elysium은 Hyperliquid의 EVM 쪽이 성장하도록 돕고 EQX 같은 발행사가 입지를 다질 무대를 제공할 수 있는 해법이다. 우리는 11월 9일 출시에 대비해 이 체인을 대시보드에 반영할 예정이다.
이것으로 10월의 모든 동향을 돌아본 이번 달 리포트를 마친다. 이 리포트가 다루지 못한 분야나 발표가 있을 수 있다. 다음 달에 포함되기를 원한다면 DM을 보내 주기 바란다. 데이터를 수집해 우리만의 방식으로 다루겠다! 새로 마련한 DEX 심층 분석 탭을 꼭 확인하고, 곧 나올 업데이트도 기대해 주기 바란다.
이 리포트가 유익했다면 좋아요와 공유를 부탁한다. Refraction Research는 11월에도 데이터 수집과 분석을 확장할 계획이다. 늘 그렇듯 모든 데이터는 공개 방법론을 따르므로 직접 검증할 수 있고, 원한다면 추적 장치를 직접 마련할 수도 있다.
리서치를 지원하고 이 모든 놀라운 데이터를 수집할 수 있게 해 준 인프라 제공사 @Triton_One과 @Quicknode에 특별한 감사를 전한다. 이들 없이는 불가능했을 것이다!
면책 조항: 이 정보는 투자 조언이 아니며, 아직 수집하지 않은 거래 플랫폼과 데이터 영역은 제외됐을 수 있다. 이 리서치에서 Hyperliquid는 거래 목적으로 그 인프라를 사용하는 모든 DEX를 포함한다. 모든 데이터는 RWA-Markets.xyz의 방법론 섹션을 이용해 조회하고 재현할 수 있다.