
PRIME은 단비를 맞았고, AUTO는 정원을 물려받았다
RWA 수익률이 꽃피는 프라임 정원 만들기. Hastra의 AUTO와 PRIME 풀이 Kamino에서 보낸 첫 14일간의 성장 분석
- PRIME 시장 성장, 첫 14일
- 40.4배
- AUTO 시장 성장, 첫 14일
- 2.13배
- Multiply로 개설된 AUTO 포지션
- 89.8%
- 1월 중순 PRIME 시장 규모
- 3억 6,000만 달러
7월 29일, @HastraFi가 1조 7,130억 달러 규모의 자동차 신용 시장을 활용하는 미국 자동차 대출에서 수익이 나오는 수익형 토큰 AUTO를 출시했다. 이는 12월 4일 출시돼 큰 성공을 거둔 PRIME 시장의 뒤를 잇는 것이다. PRIME 시장은 첫 두 주 만에 9,200만 달러로 치솟았고, 1월 중순에는 결국 3억 6,000만 달러 규모의 거대한 시장으로 성장했다.
AUTO를 간단히 소개하면, 아고라(Agora)가 실행한 니어프라임 자동차 대출로 구성되며 목표 APY는 9%다. 자동차 신용 시장은 다른 시장보다 부도율이 높아 경계하는 이들도 있겠지만, AUTO에는 약 2.4배 현금흐름 쿠션부터 피규어(Figure)의 2,500만 달러 규모 최초손실 지분 라인까지 사용자의 위험을 크게 줄이는 여러 보호 장치가 있다. 여섯 겹의 보호 장치에 대해서는 Hastra의 이 글을 읽어 보기 바란다.
Kamino에서 PRIME 시장은 첫 14일 동안 40.4배로 늘어난 반면 AUTO는 같은 기간 2.13배로 늘어나는 데 그쳤지만, 두 자산은 실제로 같은 유형의 사용자를 끌어들였다. 이 글은 AUTO와 PRIME 두 시장의 첫 14일간 온체인 데이터를 살펴보고, 공통점과 차이점, 그리고 현재 성과가 AUTO에 대한 최종 판정이 아닌 이유를 보여준다.
두 번의 수확
AUTO는 첫 14일 안에 총예치자산(TVL)이 시작 시점의 330만 달러에서 703만 달러로 늘며 2.13배로 성장했고, 포지션의 89.8%가 Kamino의 Multiply 기능으로 개설됐다. 대출 포지션은 첫날 23개에서 14일 차에 118개로 늘었다.
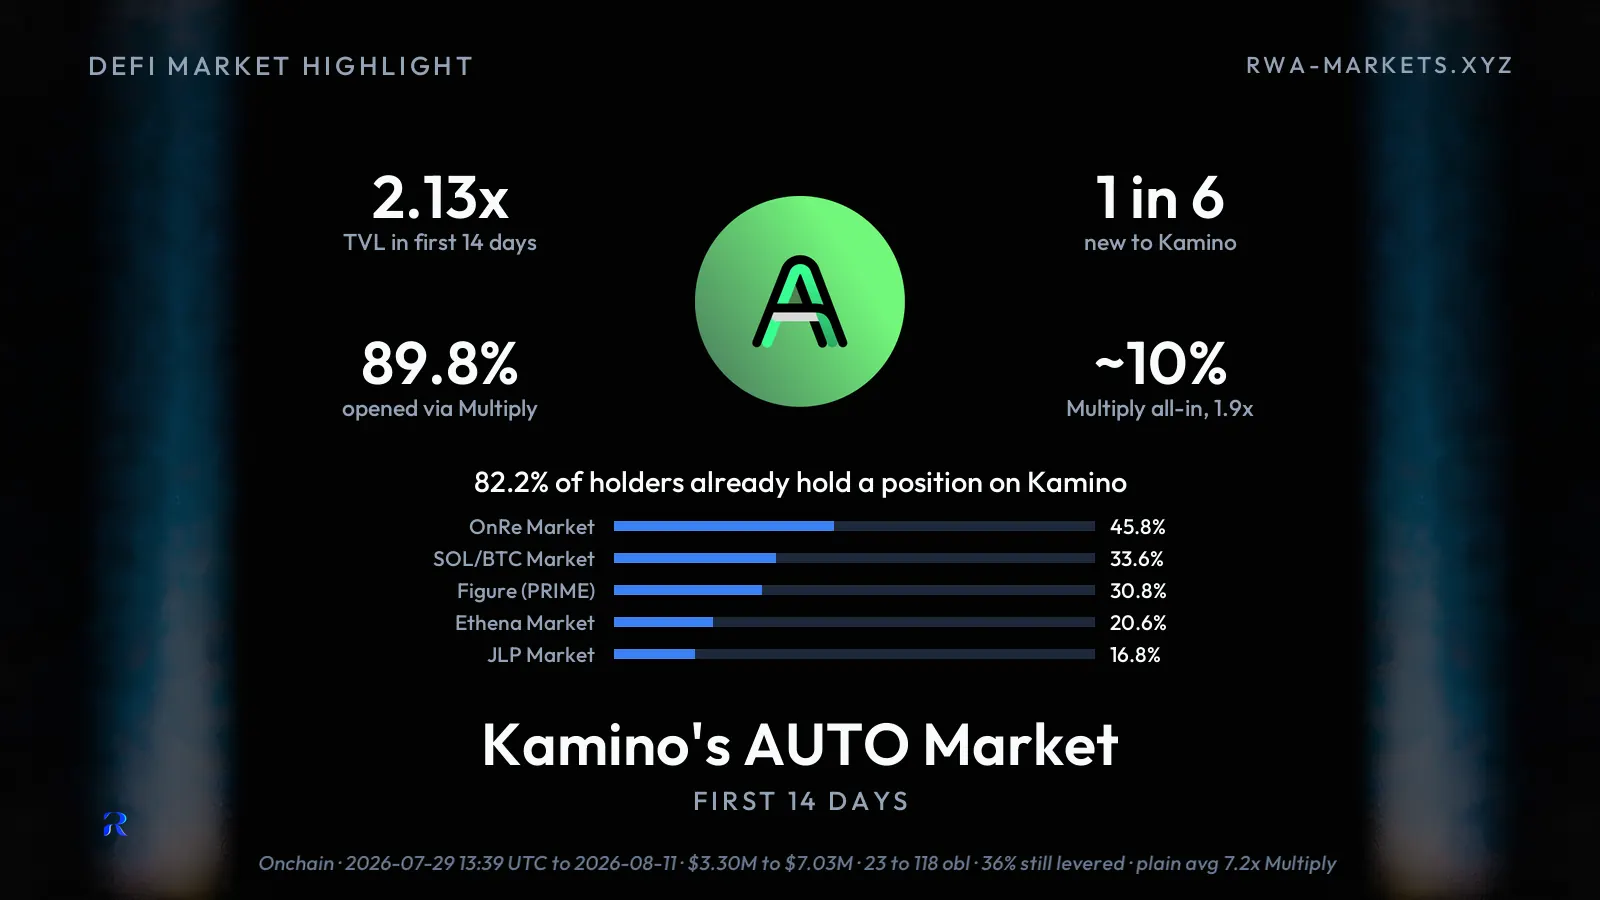
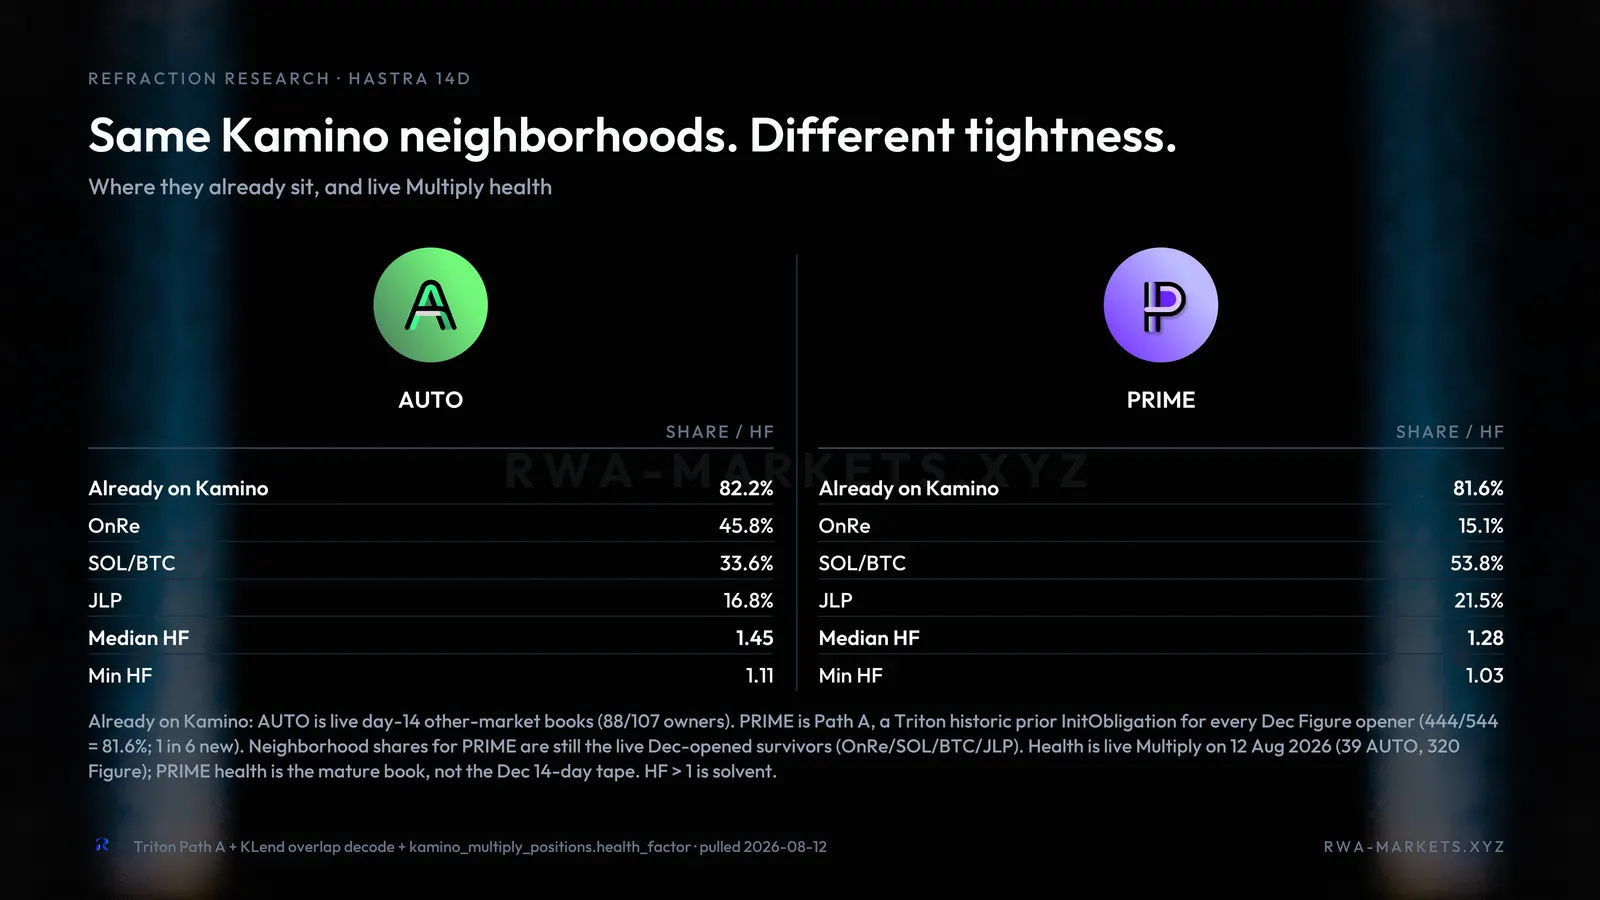
이 풀의 사용자 6명 중 1명은 이 시장 이전에 Kamino를 쓰지 않았고, 이미 이 플랫폼을 이용하던 사용자들은 OnRE, SOL/BTC, PRIME, Ethena, JLP에 포지션을 갖고 있었다. 첫날 풀 TVL은 86% 늘었고, 하루 성장률의 중앙값은 0.8%였다.
반면 PRIME은 첫 두 주 동안 TVL이 시작 시점의 227만 달러에서 9,170만 달러로 늘며 40.4배로 성장했다. 다만 Kamino의 Multiply 기능이 사용자들 사이에서 인기를 끌어, 포지션의 80.5%가 이 기능으로 개설됐다.
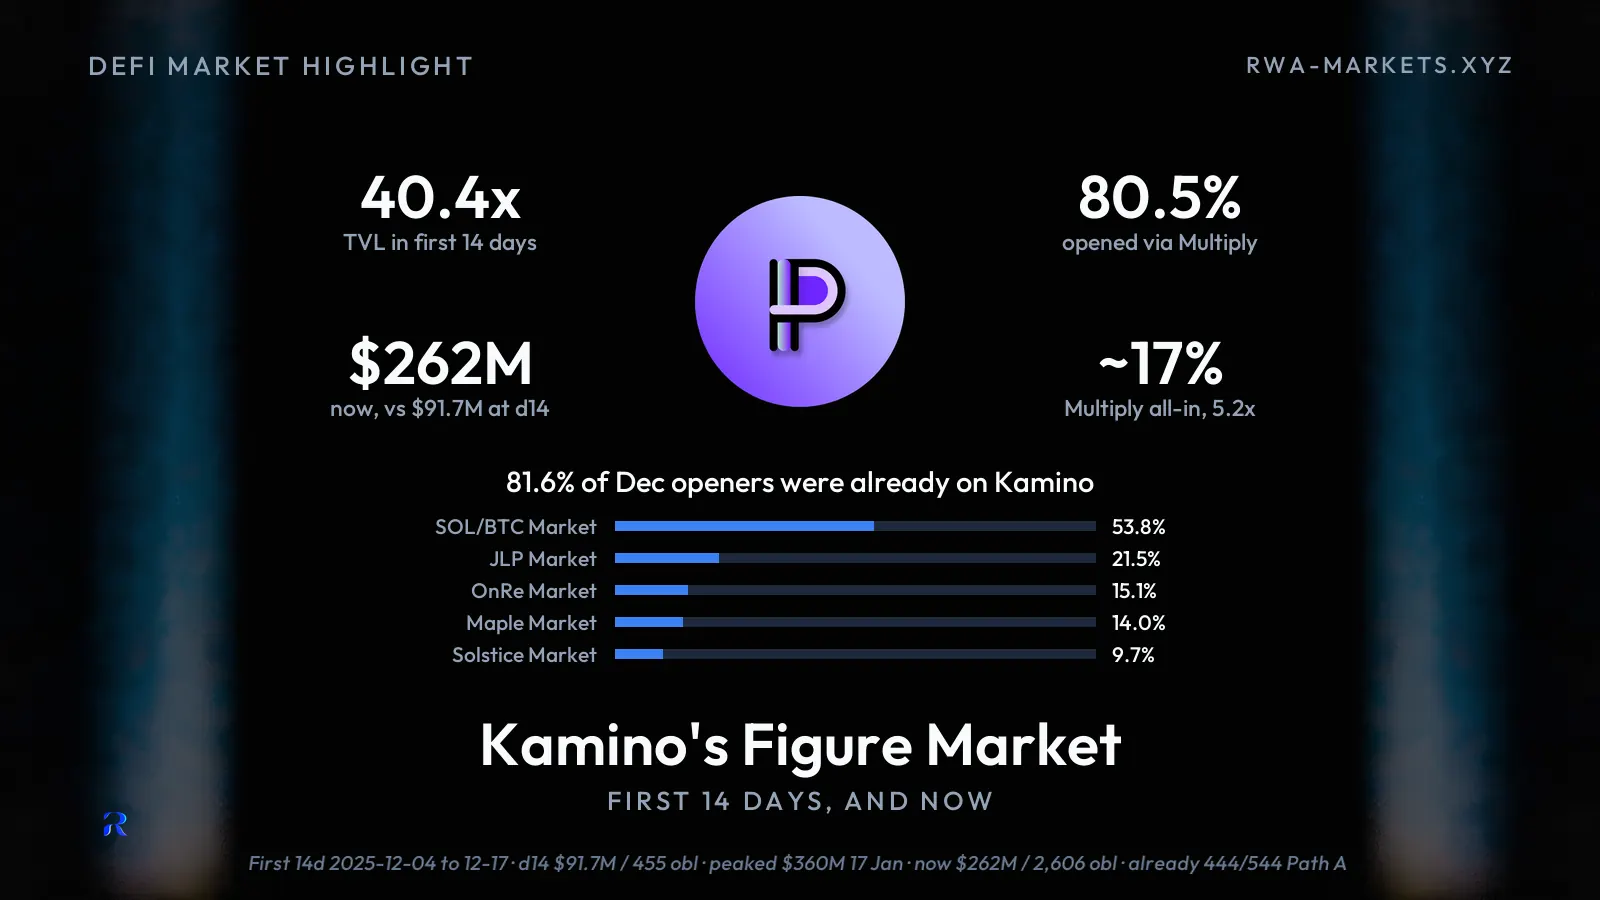
PRIME의 대출 포지션은 첫날 15개에서 14일 차 455개로 늘었고, 사용자의 81.6%가 이미 Kamino에 포지션을 갖고 있어 사용자 6명 중 1명이 다른 풀에서 온 AUTO와 맞아떨어진다. PRIME은 첫날 약 584% 성장했고 하루 성장률의 중앙값은 19.6%였으며, 1월 17일에는 포지션 2,029개에 걸쳐 3억 6,000만 달러 규모로 커져 첫 14일 대비 3.92배가 됐다. 이후 6월 1일에는 4억 3,700만 달러, 포지션 3,092개로 정점을 찍었는데, 이는 14일 차 대비 TVL로 4.8배, 포지션 수로 6.8배다.
AUTO가 앞으로 한 달 동안 PRIME과 비슷한 성장을 보인다면 대출 포지션은 총 약 530개, TVL은 약 2,800만 달러에 이를 것이다. AUTO가 PRIME의 정점에 맞먹는다면 포지션 약 800개, 약 3,400만 달러 규모로 커질 것이다.
같은 정원사
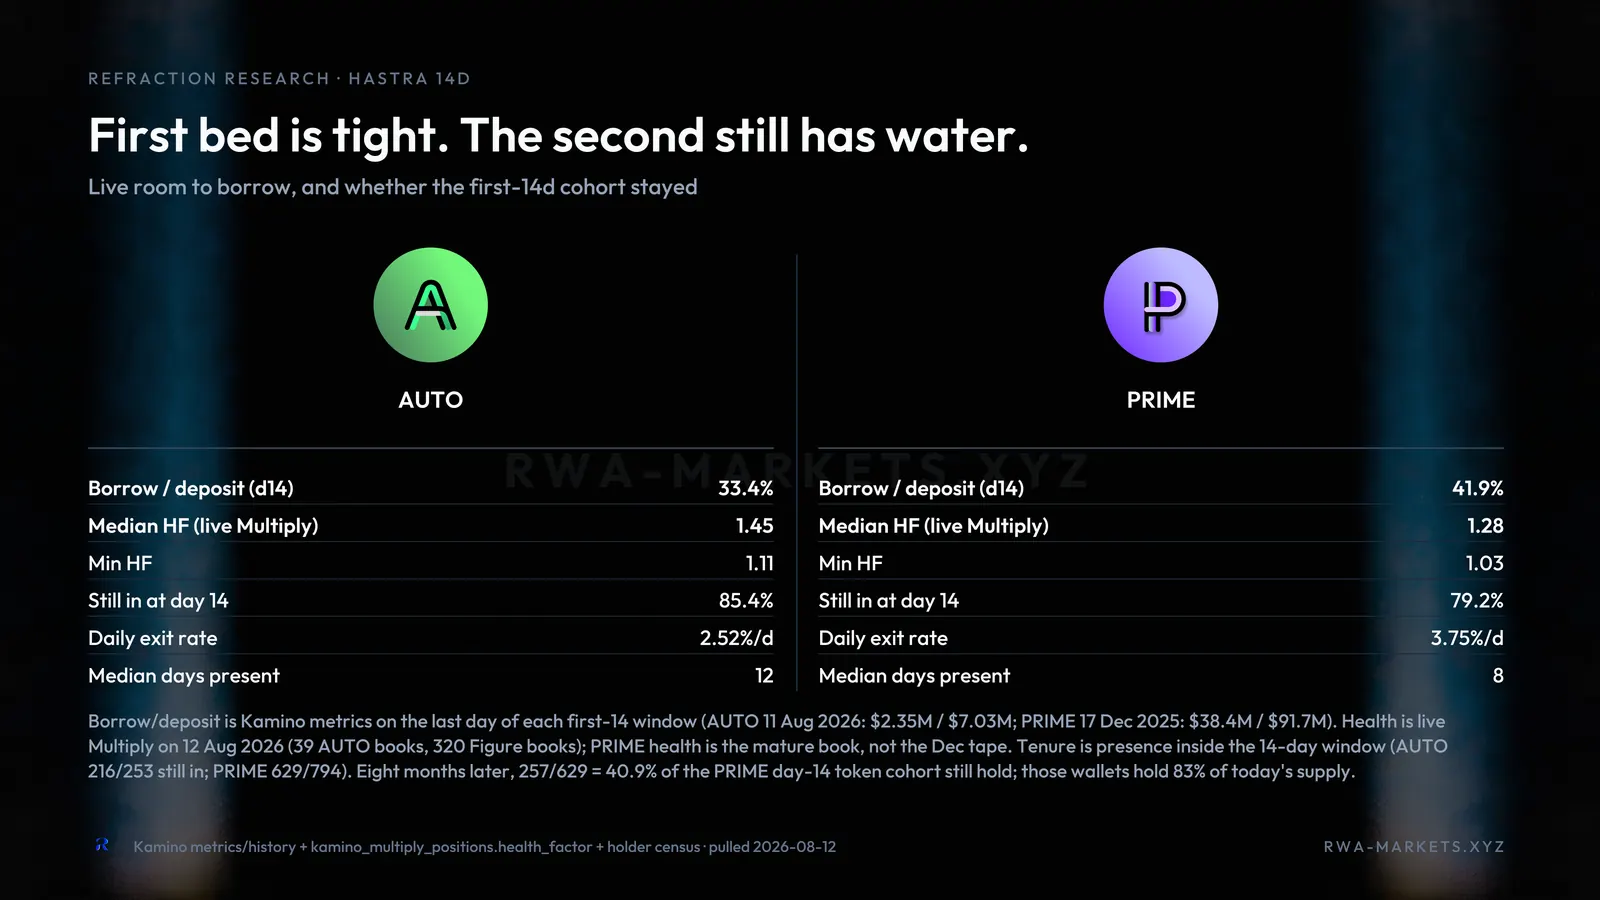
AUTO와 PRIME의 초기 출시 행태를 보면 겹치는 부분이 있다. 첫째는 포지션 개설 방식으로, 둘 다 포지션의 80% 넘게 Multiply로 개설됐다. 둘째, 출시 당시 기본 APY는 AUTO가 약 8%, PRIME이 약 8.65%로 비슷했고, 보유자 이탈도 둘 다 낮아 AUTO는 보유자의 85.4%, PRIME은 보유자의 79.2%를 유지했다.
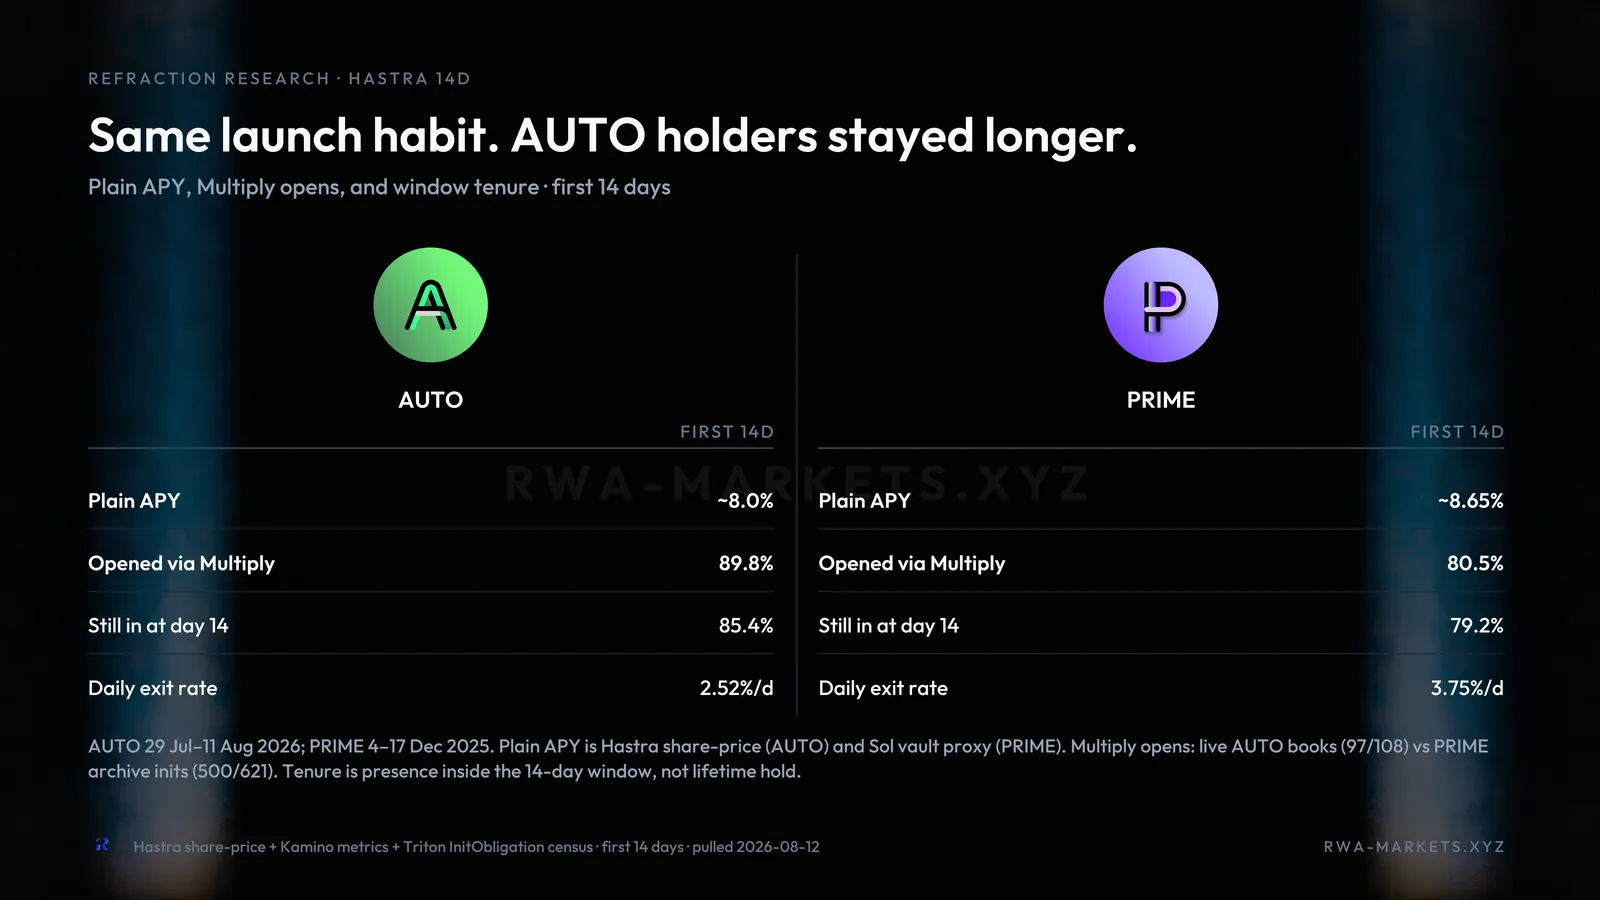
두 자산의 보유자는 모두 SOL/BTC, OnRE, JLP에 포지션을 갖고 있었고, AUTO는 첫 14일 동안 PRIME보다 실물자산(RWA) 쪽으로 더 기울었다. AUTO 풀 보유자의 40%가 PRIME 풀에도 포지션을 갖고 있었다는 점 외에도, 두 자산 모두 성장이 초반에 몰렸다. 이는 이 자산을 원하는 자본이 일찍 자리를 잡은 뒤 장기적으로 보상을 거둔다는 것을 보여준다.
다른 날씨
2025년 12월 PRIME의 첫 14일 동안 Kamino의 비RWA 풀 규모는 33억 8,000만 달러에서 31억 4,000만 달러로 줄었고, SOL/BTC 풀 규모만 해도 약 7.2% 줄었다. 같은 기간 PRIME을 제외한 Kamino의 RWA 풀은 2억 7,500만 달러에서 3억 1,400만 달러로 14.4% 성장했다. 이는 사람들이 암호화폐 대출 풀에서 새로운 RWA 풀로 옮겨 가고 있었음을 보여줬다. PRIME 출시 이전의 환경도 이를 반영해, RWA 대출은 약 31% 늘어난 반면 전체 대출은 약 19% 줄었다.
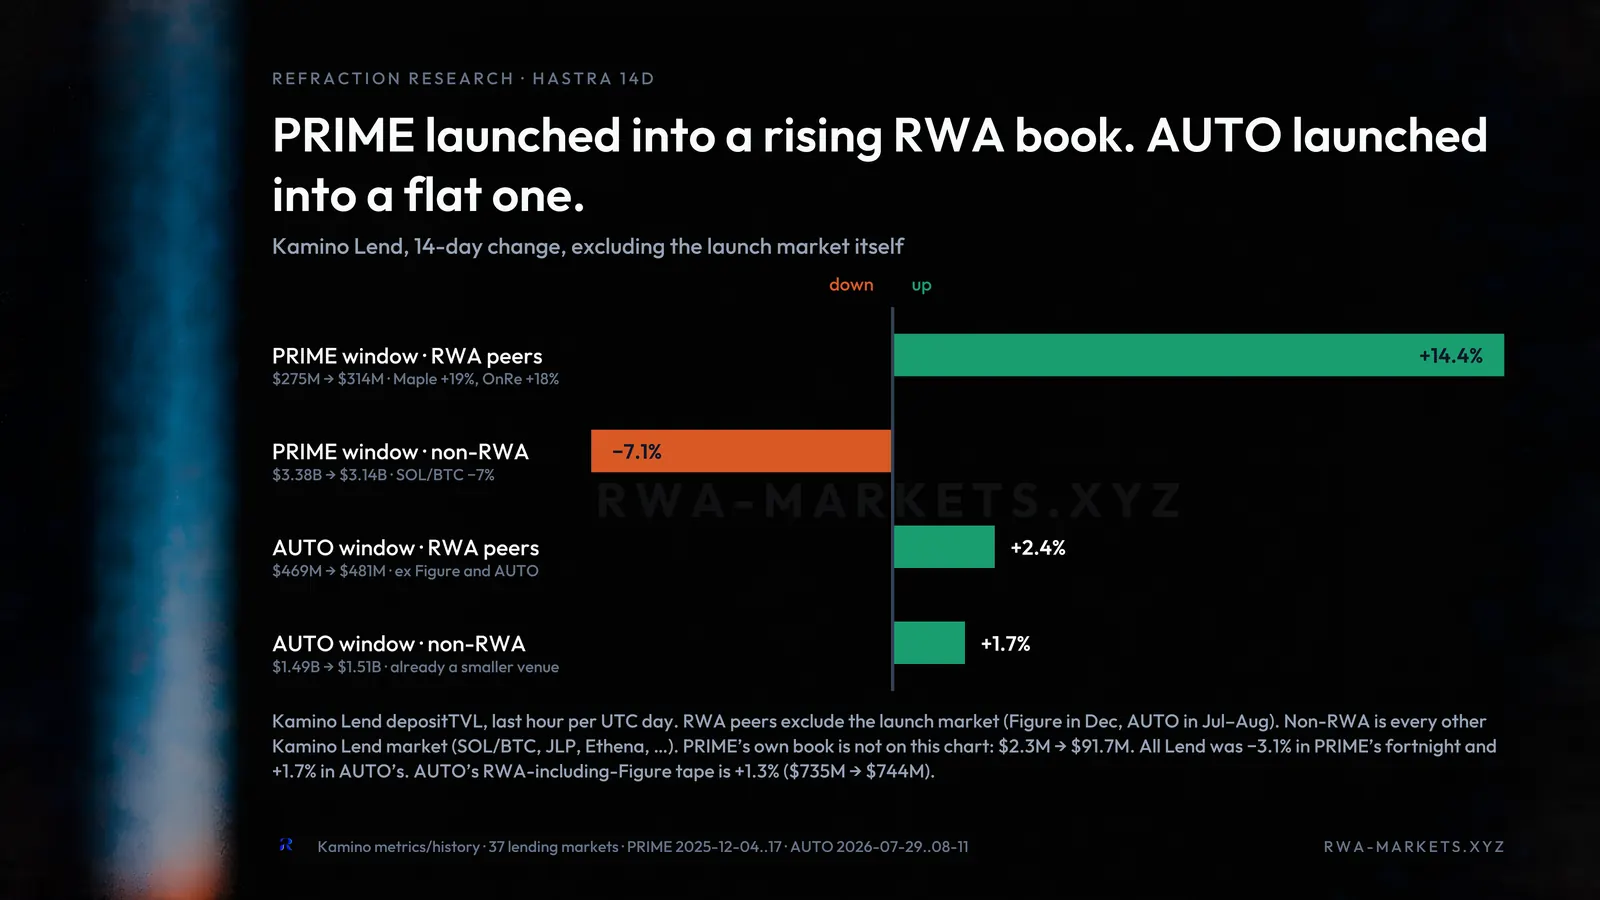
이를 AUTO의 출시 환경과 비교하면, RWA 대출과 Kamino 전체 대출이 각각 2.4%, 1.7% 완만하게 늘었다. 따라서 이런 요인에 더해 @Figure가 PRIME 출시일에 RWA 컨소시엄을 출범했다는 점까지 고려하면, PRIME의 폭발적인 성장과 AUTO의 조용한 개화가 설명된다. PRIME 출시 당시 자본은 악화된 암호화폐 시장 여건이라는 폭풍을 피할 곳을 찾고 있었고, AUTO 출시 때는 약세장이 지나간 뒤의 평온을 누리고 있었다.
두 자산은 비슷한 기본 수익률로 출발했지만 Multiply 기능이 미친 영향은 달랐고, 이는 포지션당 평균 레버리지와 그 건전성에 드러났다.
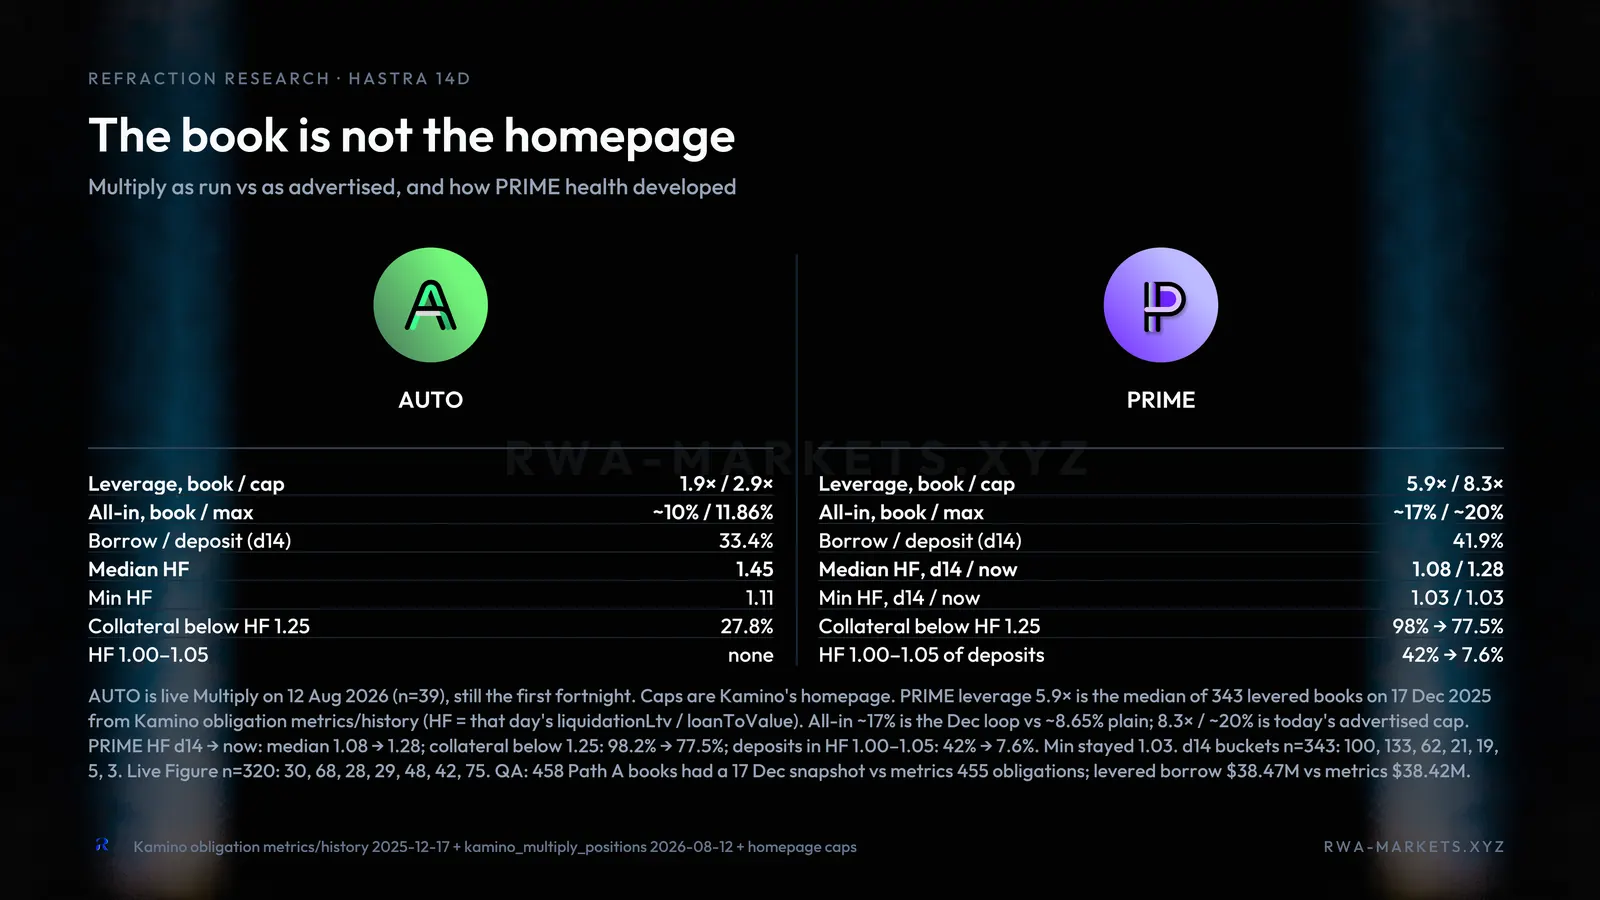
AUTO의 Multiply 포지션 레버리지는 상한 2.9배에 대해 1.9배 수준이고 총수익률은 약 10%로, 2.9배 레버리지에서의 최대 수익률 11.86%까지 여유가 충분하다. 14일 차 이용률은 33.4%이고, 헬스 팩터 중앙값은 1.45, 최솟값은 1.11이다. 1.00~1.05 구간에는 포지션이 하나도 없고, 1.25 미만인 담보는 27.8%에 불과하다.
PRIME의 첫 14일은 전혀 다르게 흘러갔다. 12월 17일 레버리지 중앙값은 상한 8.3배에 대해 5.9배였고, 총수익률은 약 17%로 현재 최대치 약 20%와 대비된다. 이용률은 41.9%, 헬스 팩터 중앙값은 1.08, 최솟값은 1.03이었다. Multiply 담보의 무려 98.2%가 1.25 미만에 있었고, 예치금의 42%가 헬스 팩터 1.00~1.05 구간에 있었다.
Kamino에서 PRIME 시장은 여전히 AUTO의 약 37배 규모지만, 두 자산이 기반으로 삼는 현금 시장은 정반대다. 미국 자동차 신용 잔액은 1조 7,130억 달러이고, 인출된 주택담보 신용한도(HELOC)는 4,590억 달러다. 뉴욕 연방준비은행(NY Fed)의 2분기 가계부채 및 신용 보고서 기준이다. 자동차 신용은 HELOC 잔액의 3.7배이며, 90일 이상 연체로 넘어가는 비율도 3.00%로 HELOC의 1.15%보다 높다. 그래서 AUTO는 잘 가꾸면 여전히 꽃피울 수 있고, 2.4배 현금흐름 쿠션 같은 보호 장치가 중요한 것이다.
비가 그친 뒤
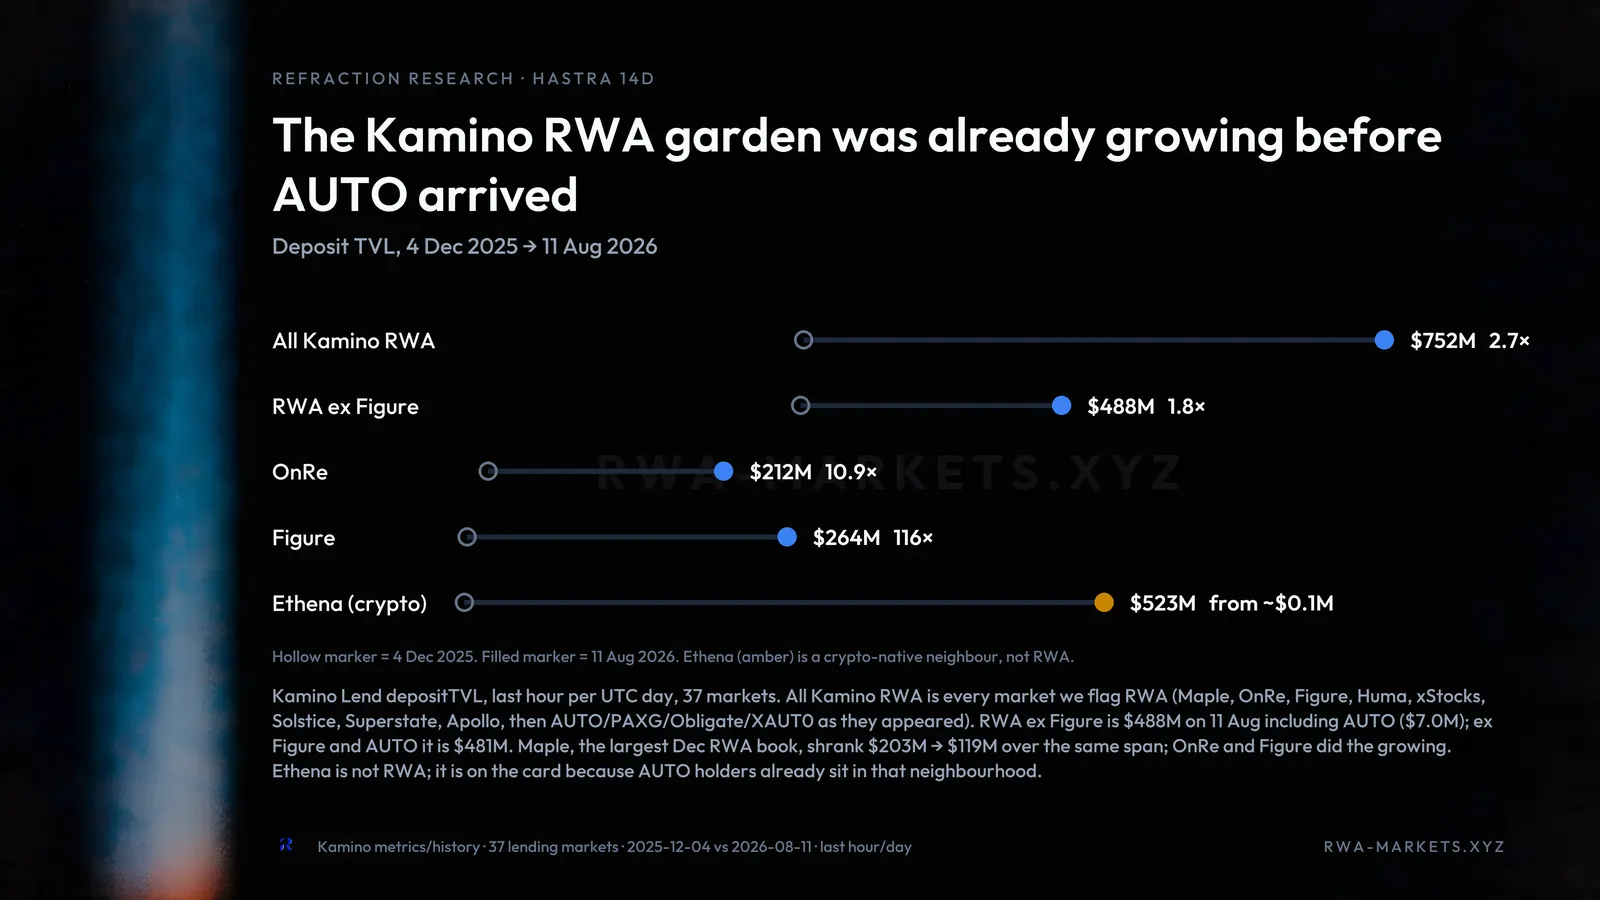
AUTO가 출시될 무렵 Kamino의 RWA는 이미 활짝 핀 정원이었다. RWA 예치 TVL은 12월 4일부터 8월 11일 사이 2억 7,700만 달러에서 7억 5,200만 달러로 늘었다. 피규어를 제외해도 TVL은 2억 7,500만 달러에서 약 4억 8,800만 달러로 늘었다. OnRe 하나만 해도 1,950만 달러에서 약 2억 1,200만 달러로 규모가 약 10.9배로 커졌고, PRIME 자체는 230만 달러에서 2억 6,400만 달러로 늘었으며 6월에는 4억 3,700만 달러로 정점을 찍었다. 한편 12월에 규모가 가장 컸던 Maple은 2억 300만 달러에서 1억 1,900만 달러로 줄어, 성장을 이끈 것은 OnRe와 주로 PRIME이었음을 보여준다.
AUTO는 땅에 남아 있는 작물이다. 14일 이탈률은 하루 2.52%로 낮고, 85.4%가 여전히 보유 중이며 보유 기간 중앙값은 12일이다. PRIME의 79.2%, 중앙값 8일과 비교하면, AUTO가 앞선 자산들이 이미 시험하고 검증한 정원을 물려받았음을 보여준다. 더 긴 기간으로 보면 14일 차 PRIME 보유 지갑 629개 중 257개가 아직 팔지 않았고, 이들이 현재 공급량 전체 보유분의 83%를 차지한다. AUTO가 아직 차입 여력이 있고 첫 14일 동안 더 끈끈하고 건전했다는 점을 고려하면, AUTO에서도 비슷하거나 더 강한 행태가 나타날지 지켜볼 만하다.
PRIME은 피규어 자체의 HELOC이었다. AUTO는 Figure Forge를 거쳐 들어온 첫 외부 대출 실행 기관이다. Forge는 간단히 말해 이질적인 대출을 받아 1달러 단위의 참여 토큰으로 묶고, 피규어의 자본시장 데스크에서 가격을 매기며, YLDS로 환매할 수 있게 한다(Forge에 관한 피규어의 글로 연결). 아고라는 자동차 대출을 가져왔다. Forge는 이를 동질화해 Hastra의 무허가형 레이어에 올렸다. 피규어의 설명은 새로운 대출 실행 기관이 늘 때마다 같은 레일 위에 자산군이 더해진다는 것이다. Kamino는 그 씨앗들이 내려앉는 정원이다.
데이터는 PRIME이 단비를 맞으며 자본이 폭풍을 피할 완벽한 장소가 됐음을 보여준다. PRIME은 14일 만에 규모가 40.4배로 커졌고, 1월 17일까지 다시 3.92배로 늘어 3억 6,000만 달러에 이르렀다. 반면 AUTO는 이미 활짝 핀 정원을 물려받아, 완만하게 늘어나는 Kamino RWA 거래 흐름 속에서 13일 동안 2.13배로 성장했고, Multiply 레버리지도 PRIME의 5.9배보다 낮은 1.9배였다. 같은 정원사가 가꿨지만, 첫 번째 화단은 최고의 성장기를 만나 활짝 피었고 두 번째 화단에는 아직 물과 자랄 공간이 남아 있다. 현재의 규모가 앞으로 거둘 작물에 대한 판정은 아니다.
면책 조항: 이 리포트는 투자 조언이 아니다. Kamino 시장 수치는 Triton RPC와 Kamino 공식 API를 통해 온체인에서 수집했으며, 그곳에서 다시 조회할 수 있다. 자동차 신용 전체 시장 규모(TAM)와 연체 수치는 뉴욕 연방준비은행의 2026년 2분기 가계부채 및 신용 보고서에서 가져왔다. 제품 설계 관련 인용은 위에 링크한 Hastra와 피규어의 자체 게시물에서 가져왔다. 전망 부분의 규모 예시는 예측이 아니다. Refraction Research는 Hastra, 피규어, 아고라, Kamino로부터 독립적이다.