
RWA月度报告:2026年7月
RWA的未平仓合约首次突破100亿美元
- 7月RWA永续合约交易量,创历史纪录
- 7090亿美元
- 较6月增长
- 69.6%
- 未平仓合约,首次突破
- 100亿美元
- 抽样交易平台数
- 22
7月对RWA而言又是一个破纪录的月份。在抽样统计的22个交易平台中,交易量创下超过7090亿美元的历史新高,较6月增长69.6%。
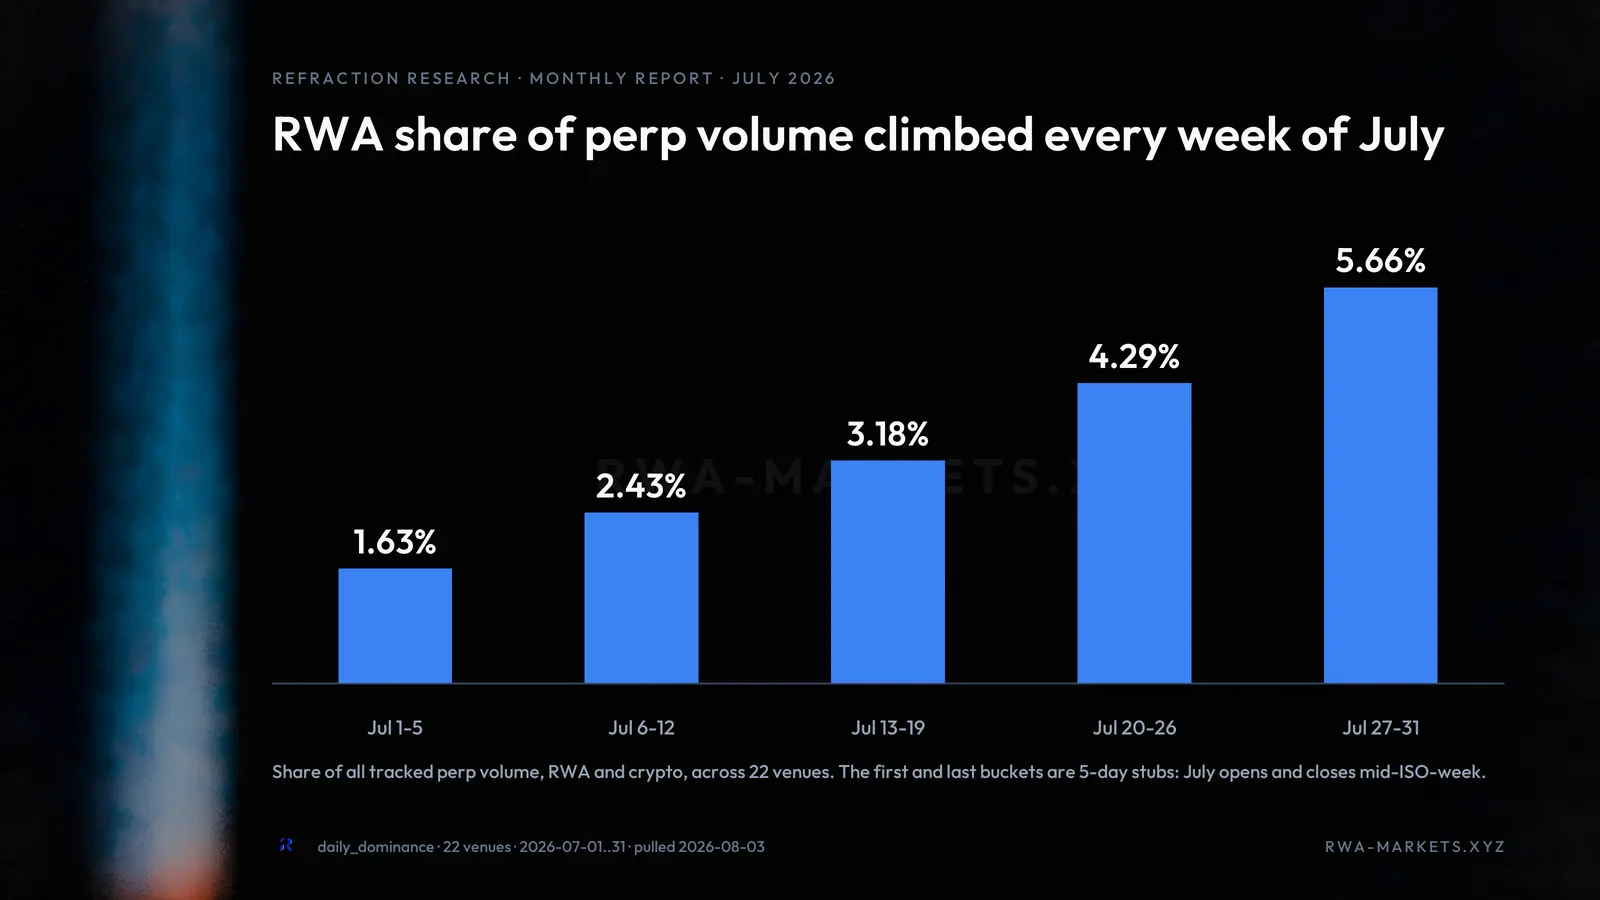
RWA相对加密资产的交易量强度从7月初的1.63%升至月末的5.66%。
@HyperliquidX、@Extendedapp和@Variational_io等多个交易平台的RWA交易量已开始接近反超加密资产交易量的临界点,其中Hyperliquid有14天的RWA交易量占比超过50%。
未平仓合约首次突破100亿美元,相对加密资产的OI占比从14.48%升至17.4%;其中Hyperliquid以约35.8亿美元的OI领先,@Binance以约26.9亿美元紧随其后。
各交易平台的宏观增长
过去一个月,Binance的RWA交易量从2165亿美元增长至3856亿美元,Hyperliquid的RWA交易量从800亿美元增长至1107亿美元。从整体市场来看,这两个交易平台贡献了大部分增长。不过,就增长倍数而言,表现最好的交易平台是Variational、@OndoPerps、@OKX和@Bybit_official。
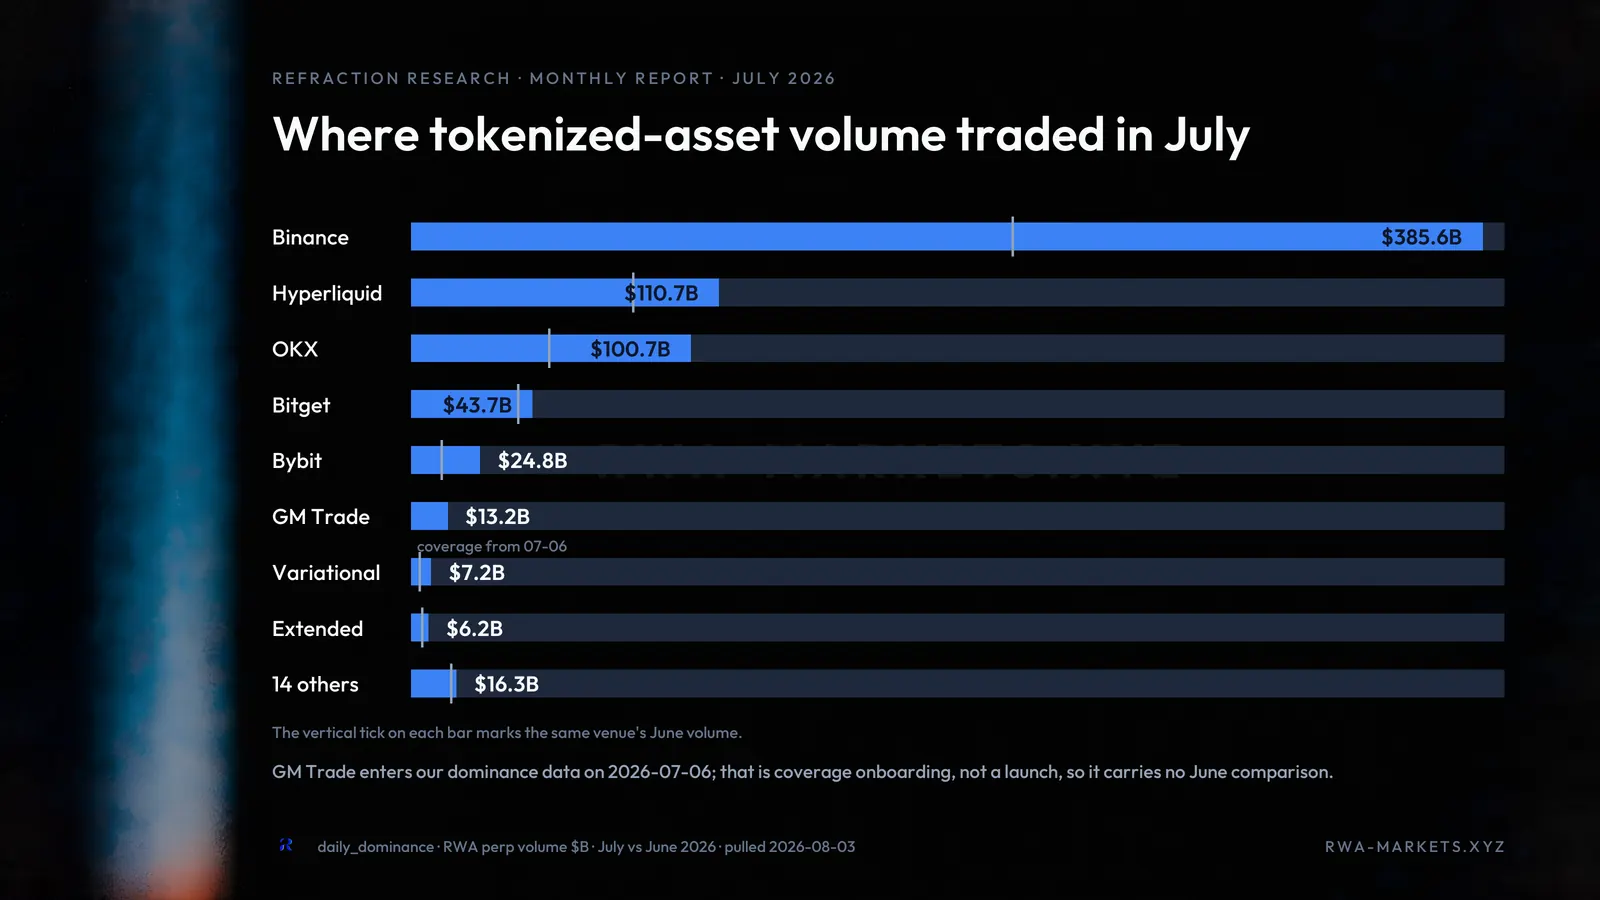
Variational的交易量从6月的32亿美元增至7月的72亿美元,增幅超过100%;Ondo Perps从12亿美元增至42亿美元,增幅为245%;OKX的RWA交易量从497亿美元增至1007亿美元,增长103%;Bybit则从111亿美元增至约248亿美元,增幅为123%。
因此,虽然交易量排名靠前的交易平台增长显著,但整体需求正在向排名靠后的交易平台扩散,使后者获得超额增长。这一点在未平仓合约上同样有所体现:在未平仓合约低于1亿美元的交易平台中,@PhoenixTrade的未平仓合约从60万美元增至330万美元,增幅超过500%;Ondo Perps从1650万美元增至约6780万美元,增幅超过400%。与此同时,Hyperliquid的OI从29.6亿美元增至约35.8亿美元,Binance的OI从21亿美元增至约26.9亿美元。
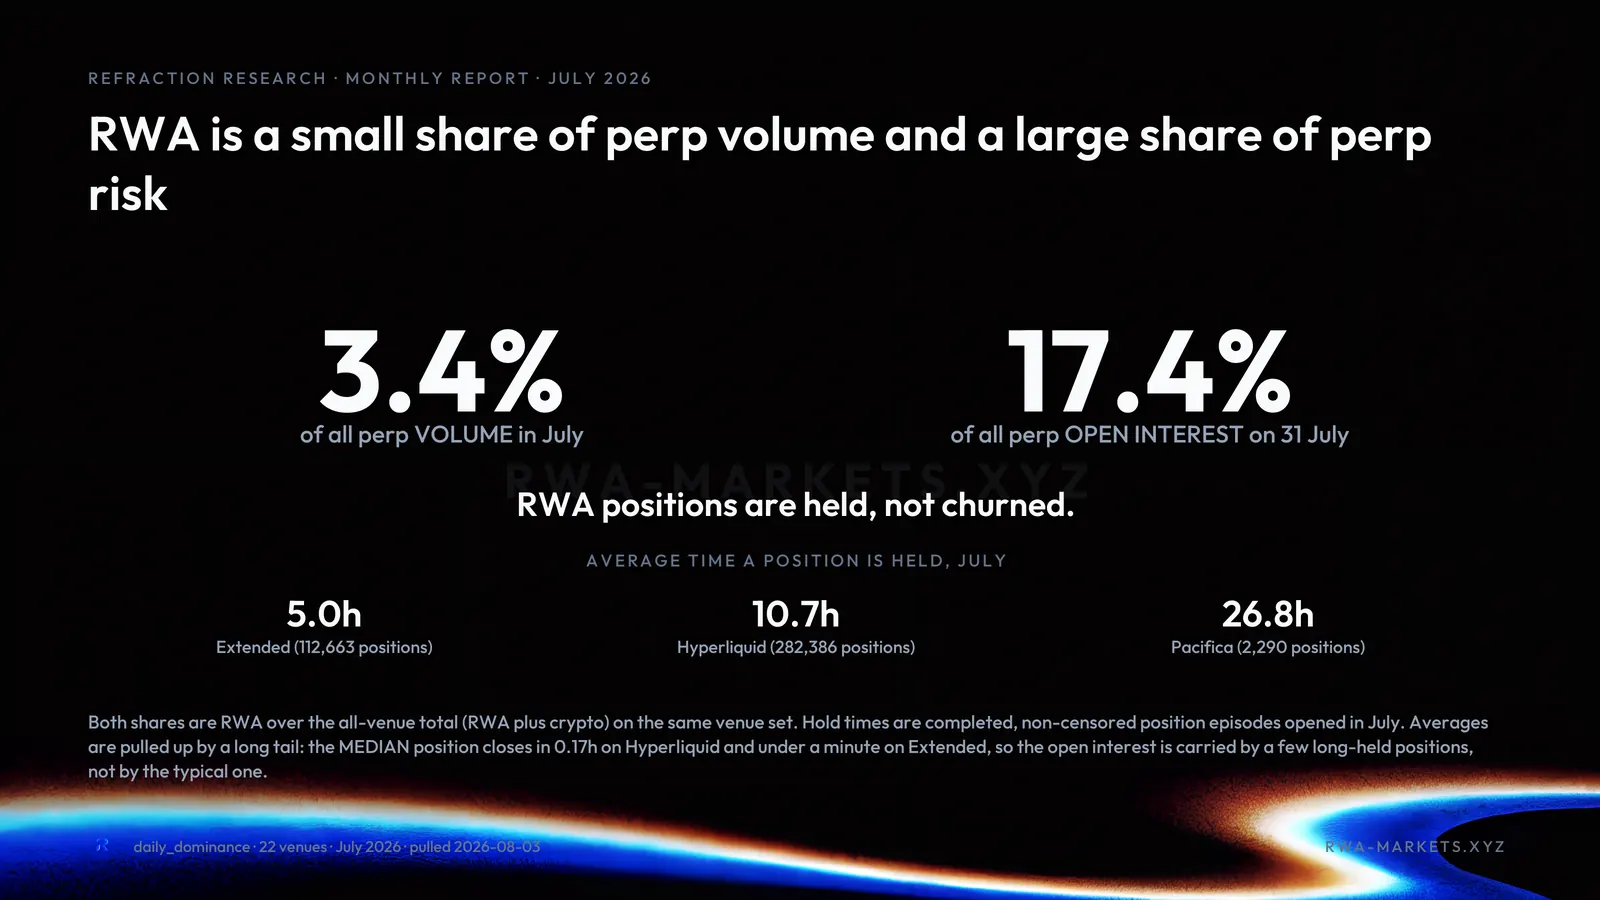
一个值得注意的现象是:RWA永续合约OI占整体OI的17%,而在整体永续合约交易量中仅占3%,这引出一种可能,即与加密资产相比,RWA仓位持有时间更长、换手更少。链上数据也支持这一点:Extended等交易所的平均持仓时间超过5小时,Pacifica为26.8小时,Hyperliquid超过10.7小时。
从平均成交规模的分布来看,基于RFQ的交易平台Variational平均单笔规模最高,为约5.39万美元,但每分钟成交笔数较低,这可归因于其尚未提供交易API;这一情况将在8月改变。以每分钟成交笔数衡量,Binance的成交速度最高,平均单笔规模低至572美元。处于中间位置的Extended平均单笔规模为约2,800美元,Hyperliquid则偏向每分钟成交笔数较高的一端,平均单笔规模为约1,600美元。
7月交易量最高的资产
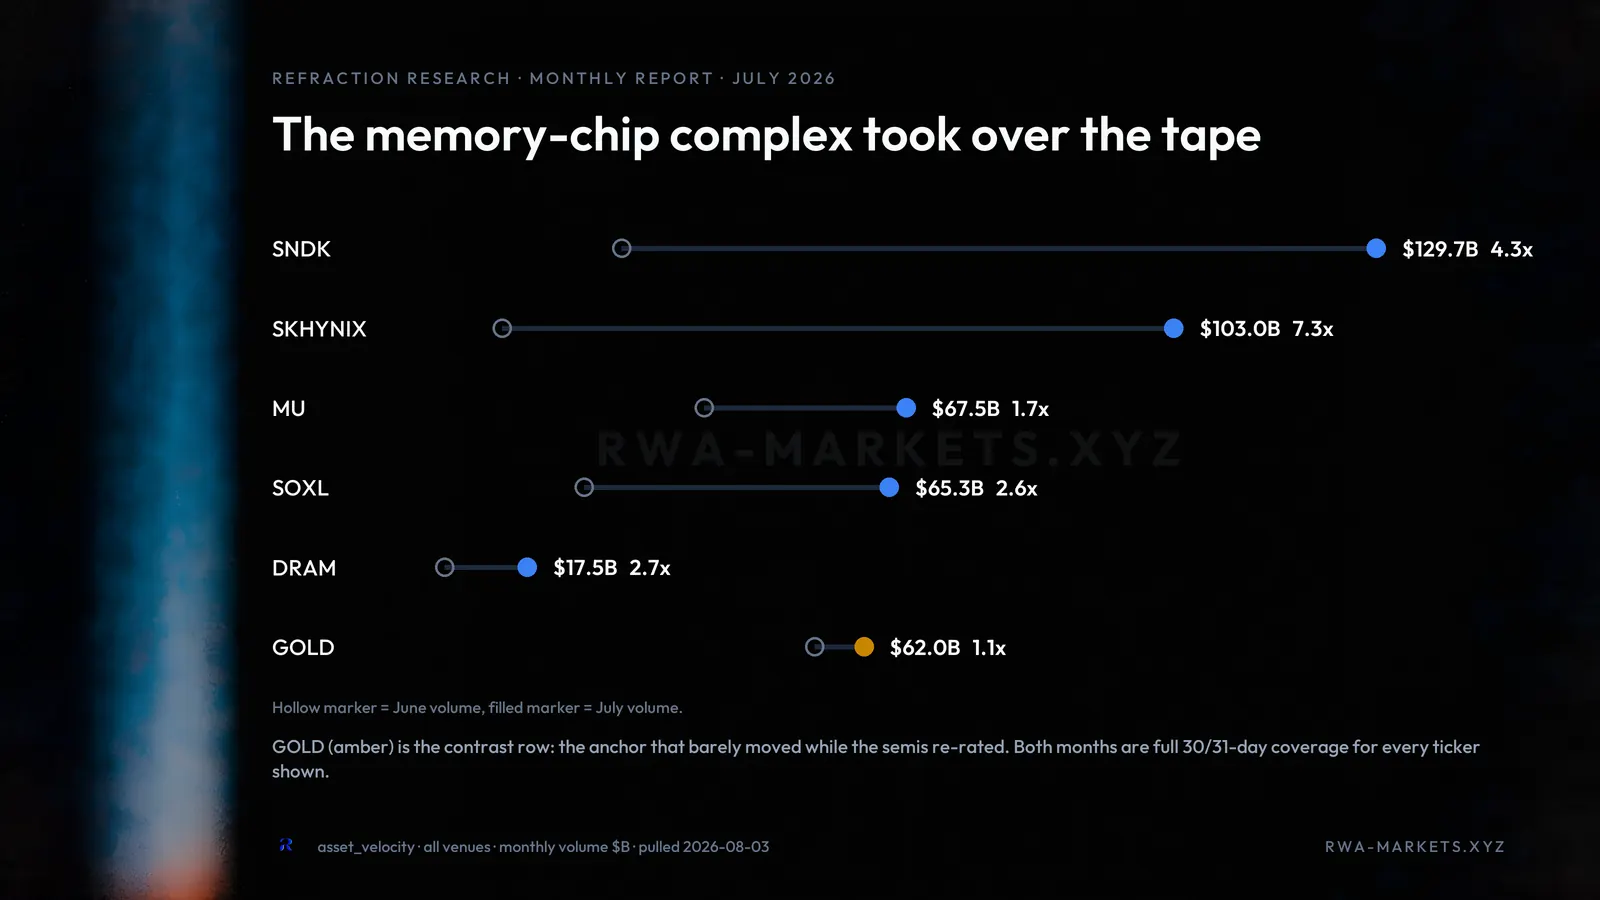
存储芯片和半导体股票主导了7月。SNDK、SKHYNIX、MU、SOXL和DRAM的交易量均成倍增长,而6月的宠儿SPCX以及最具共识的资产黄金,交易量则有所下降。按交易量计排名第1的资产SNDK从299亿美元增至1297亿美元,而SPCX从678亿美元降至约386亿美元。
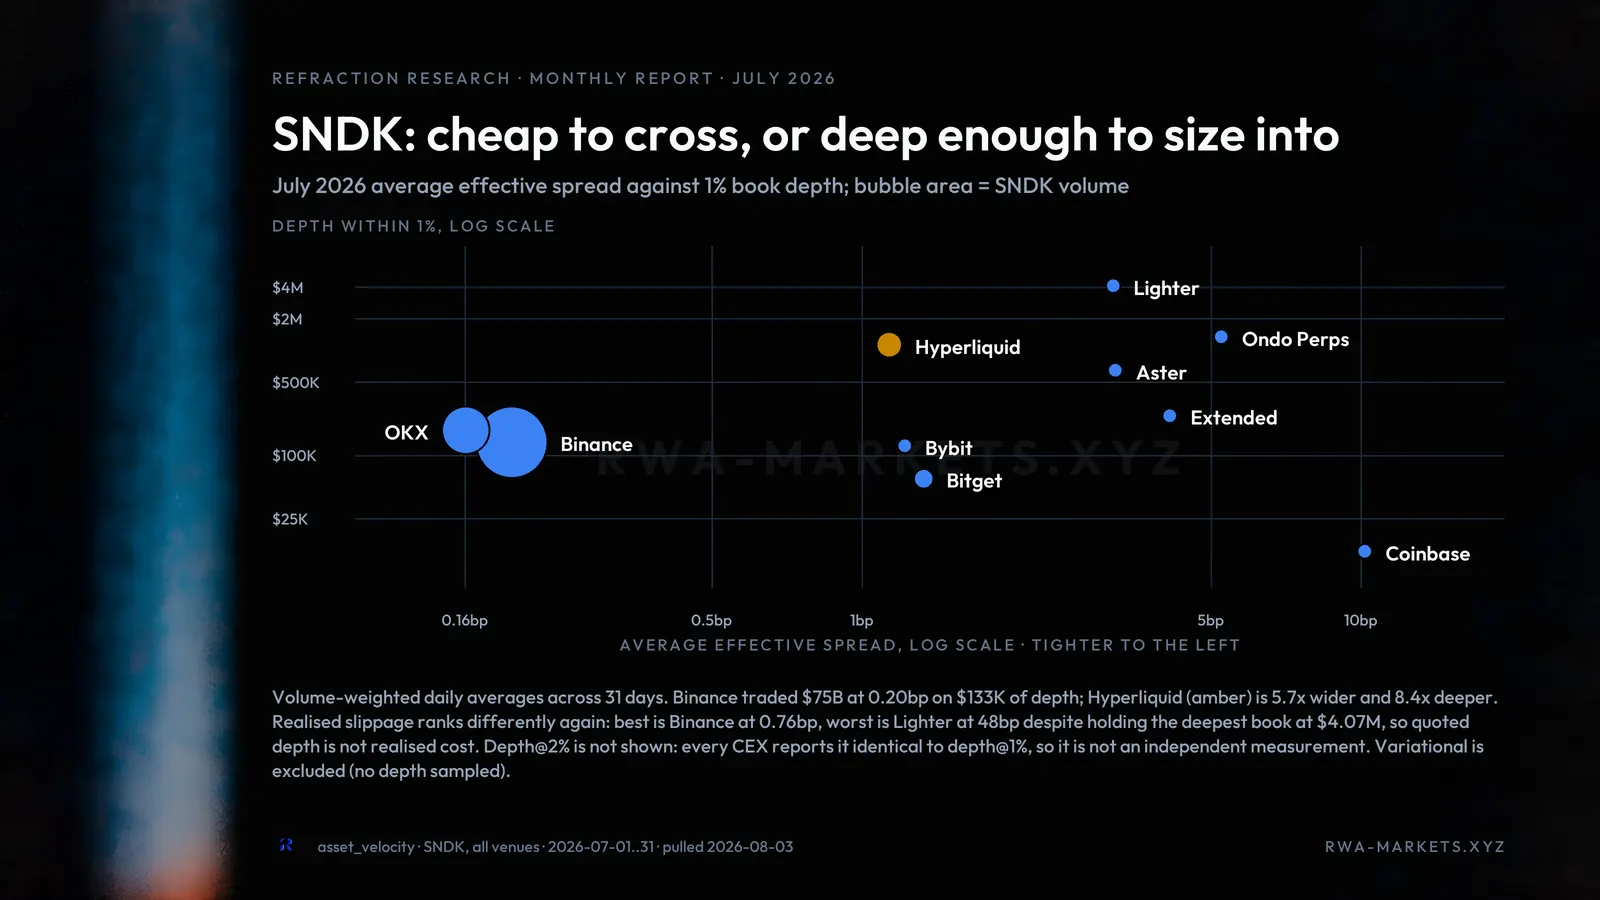
结合交易规模来看SNDK在上述各交易平台的执行表现,Lighter的深度领先,但与OKX和Binance相比滑点较大,后两者的价差仅略高于0.16个基点。Hyperliquid作为DEX龙头,在深度与价差之间取得了较好的平衡,价差为1.13个基点,1%深度为112万。新入场的Ondo Perps在深度方面表现突出,但目前价差仍逊于竞争对手。
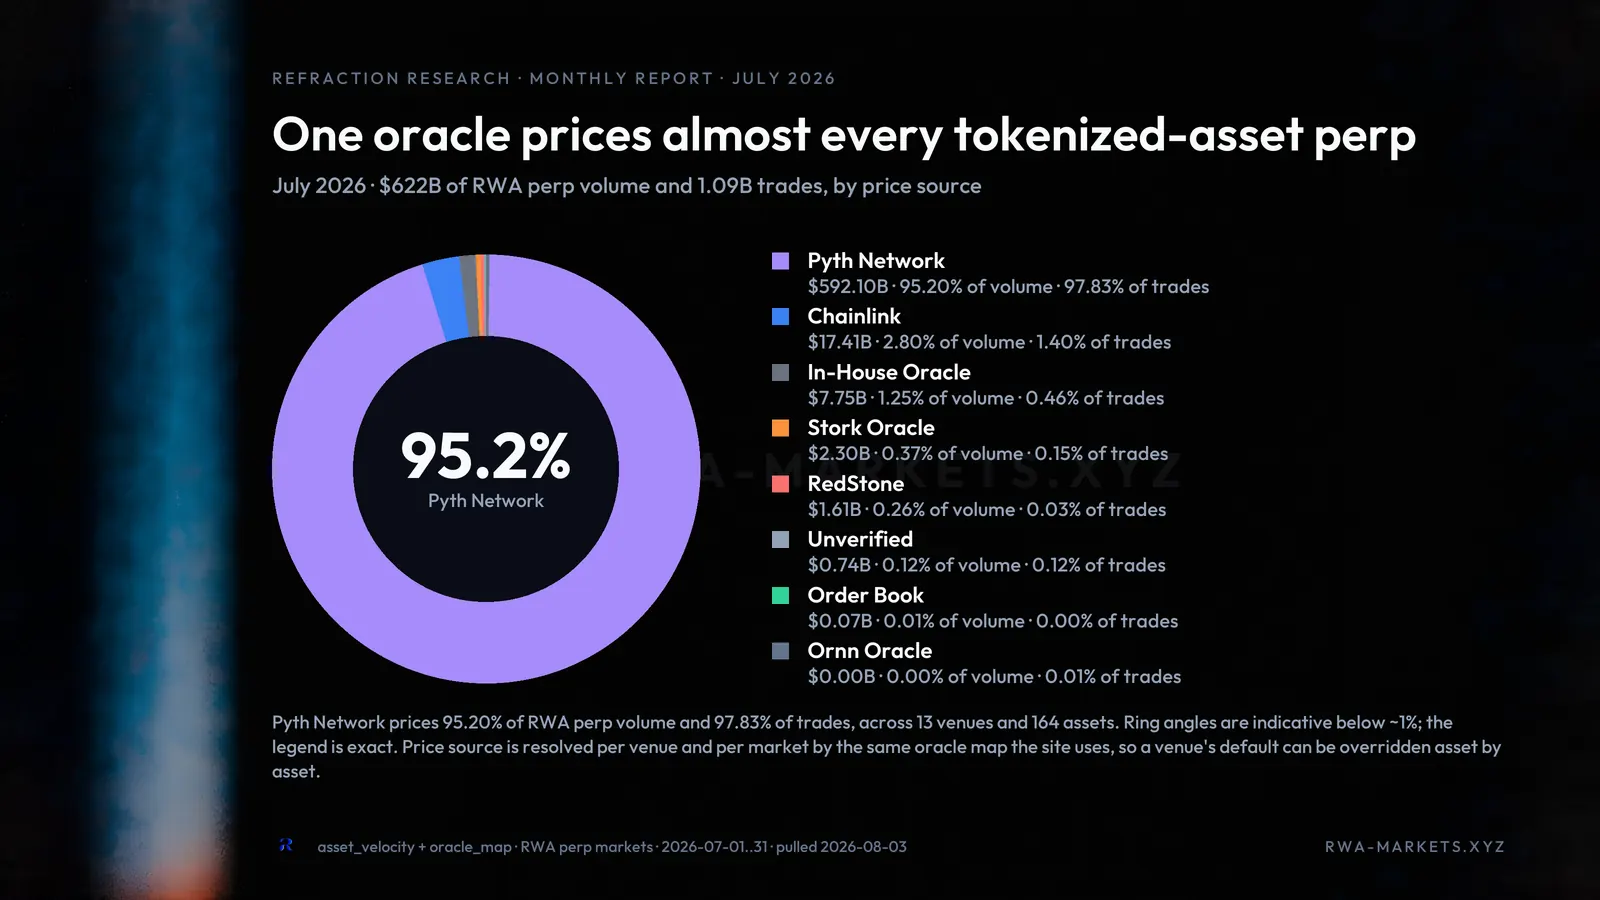
由于大部分RWA交易量来自永续合约这一交易方式,单看永续合约的定价预言机,@PythNetwork处于领先地位,为7月交易量提供了95.2%的喂价。作为Binance的Atlas预言机在RWA方面的主要提供方,同时也是TradeXYZ的主要提供方,它拿下了交易量最高的两个交易平台。
现货发行及其表现
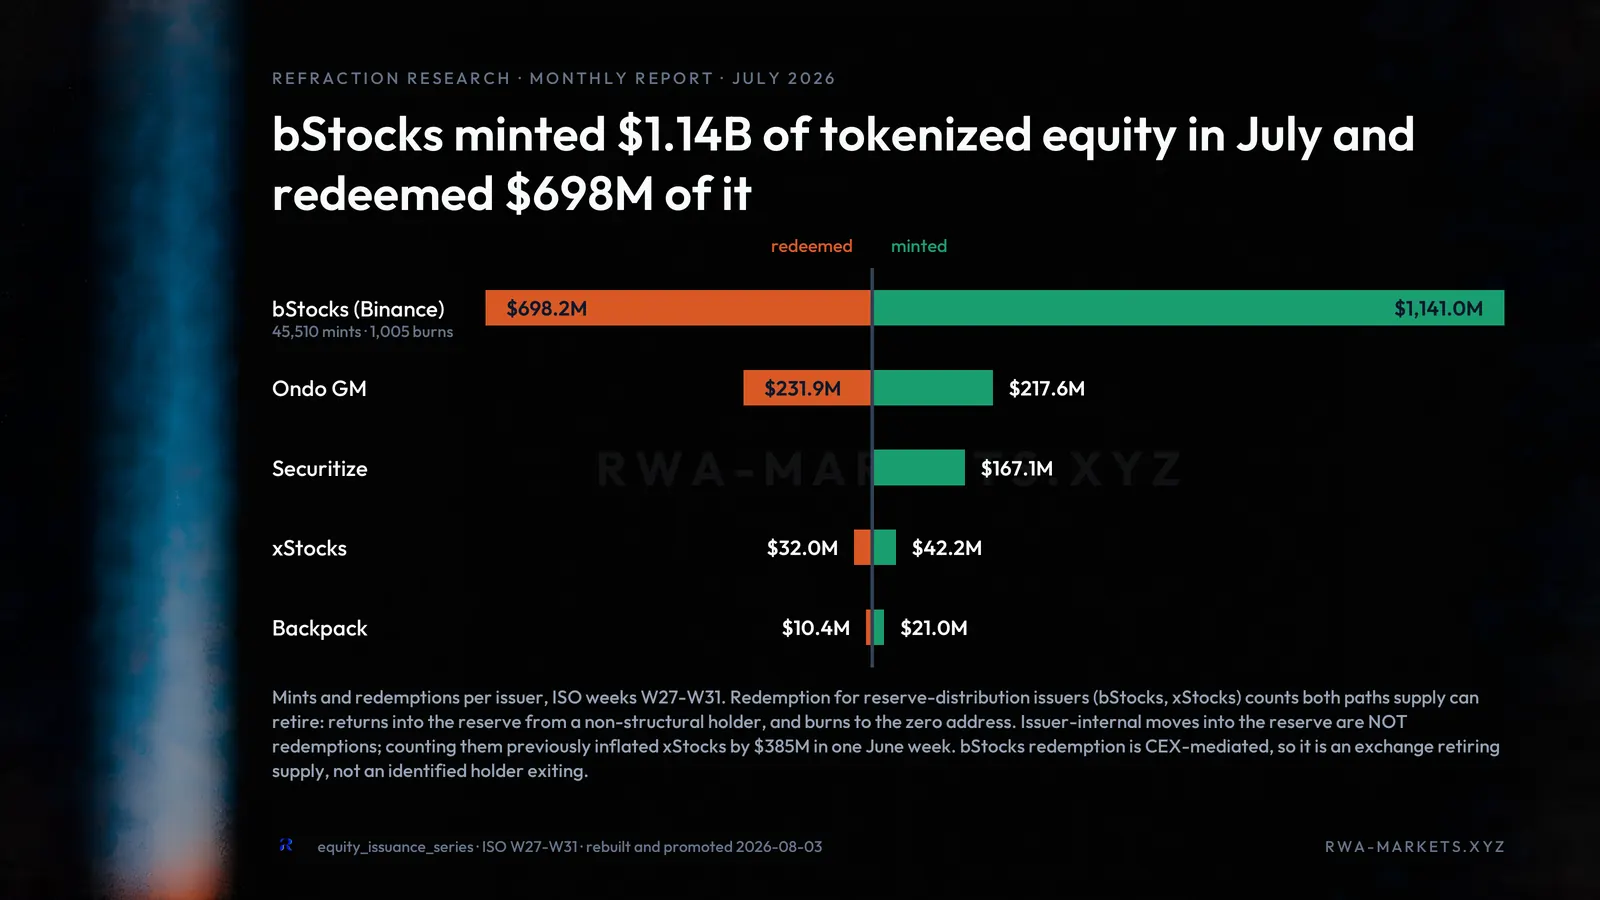
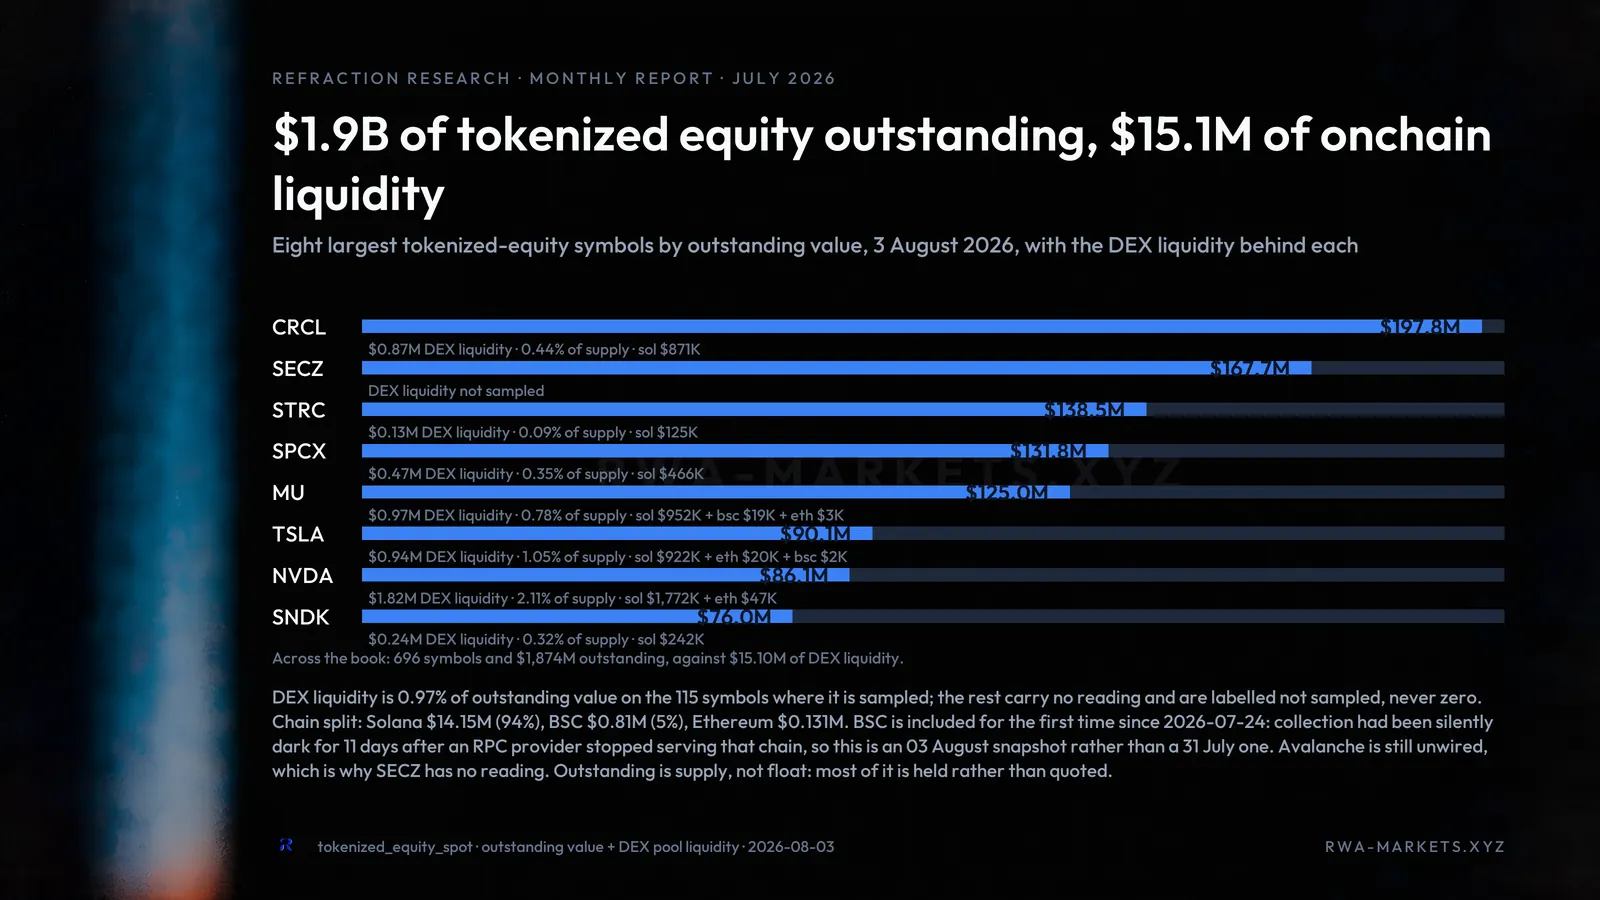
7月出现了两家新的主要发行方:一是@Securitize,发行其自身的代币化股票;二是bStocks(由Binance旗下一家子公司提供支持)。Securitize在Avalanche和Solana上共发行了约1.63亿美元的自身代币化股票,其中大部分位于AVAX,Solana上为约15万股。Securitize的交易量很小,而另一家新的主要发行方bStocks则大幅跃升,净发行额超过约4.4亿美元。
7月发行量前5的资产为:CRCL 1.999亿美元,SNDK 1.862亿美元,MU 1.806亿美元,SECZ 1.638亿美元,STRC 约1.339亿美元。而沉淀在DEX/AMM池中的链上流动性则低得多,SNDK的链上流动性仅有约24万。在净发行量前8的资产中,只有一个交易对的流动性超过100万美元。
7月还发生了被一些人称为“QQQb事件”的情况。随着bStocks发行量激增,交易量也随之激增,起初这看起来像是由激励驱动制造的交易量,但除一个标的外,其持有时间与其他发行方相比均属正常。这个异常值最终被确认是QQQb:其平均持有时间为86秒,而同一发行方的其他标的(如SPCXB)平均持有时间超过1.18天。QQQb排名前5的发送方和接收方占全部转账的75%,平均每秒转账42笔。进一步调查这些接收方和发送方后发现,这些地址全部是合约,而非钱包。
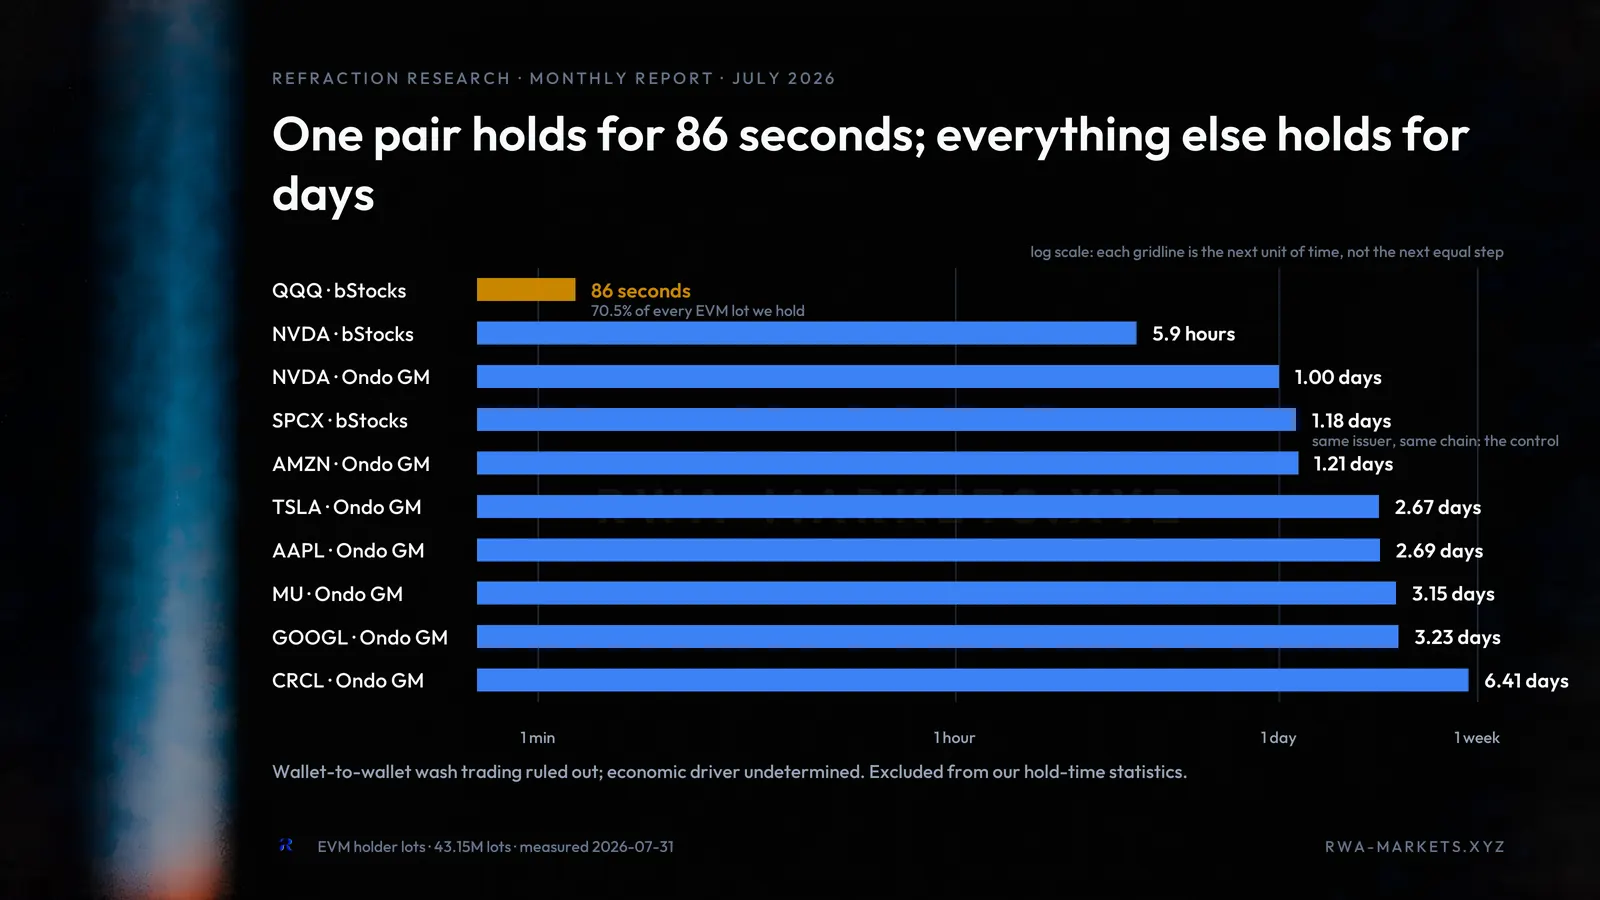
虽然可以排除钱包之间的对敲交易,但目前尚不清楚这一行为为何发生、目的何在。如果您希望Refraction对这一事件展开全面调查,欢迎在本报告的评论区告诉我们!
7月DeFi市场
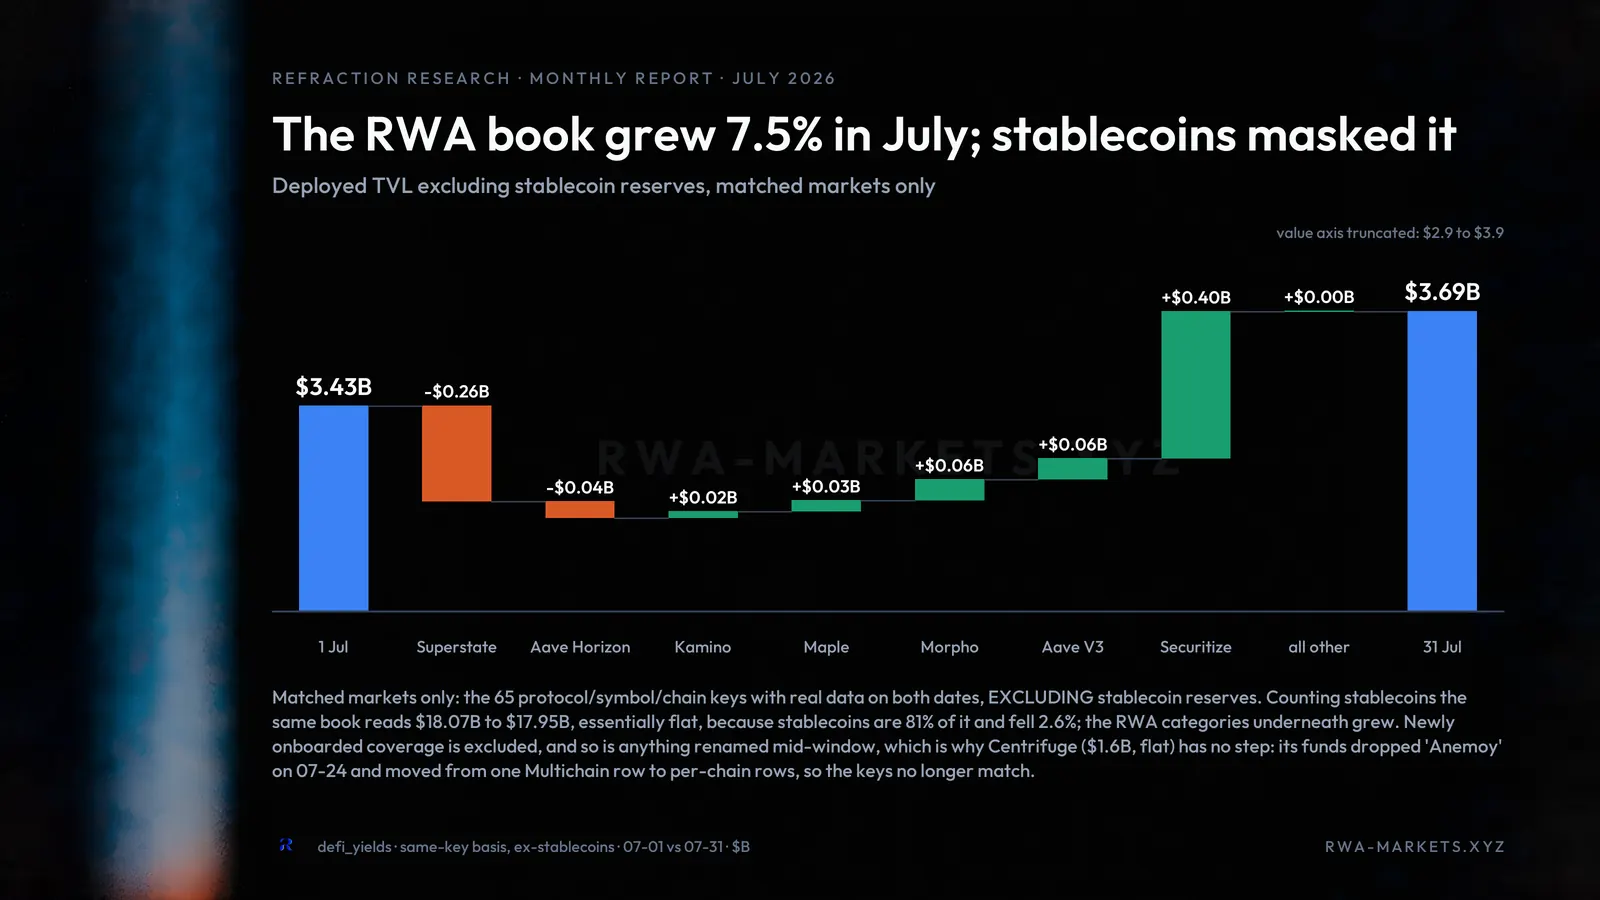
若计入稳定币,RWA的DeFi宏观市场在7月基本持平。若剔除稳定币,TVL从34.3亿美元增至约36.9亿美元,增长7.5%。Sky的TVL从55.1亿美元降至46.3亿美元,减少8.8亿美元;Superstate从10.3亿美元降至7.68亿美元;而AAVE v3从49.4亿美元增至54.8亿美元,Securitize的TVL从14.9亿美元增至约18.8亿美元。
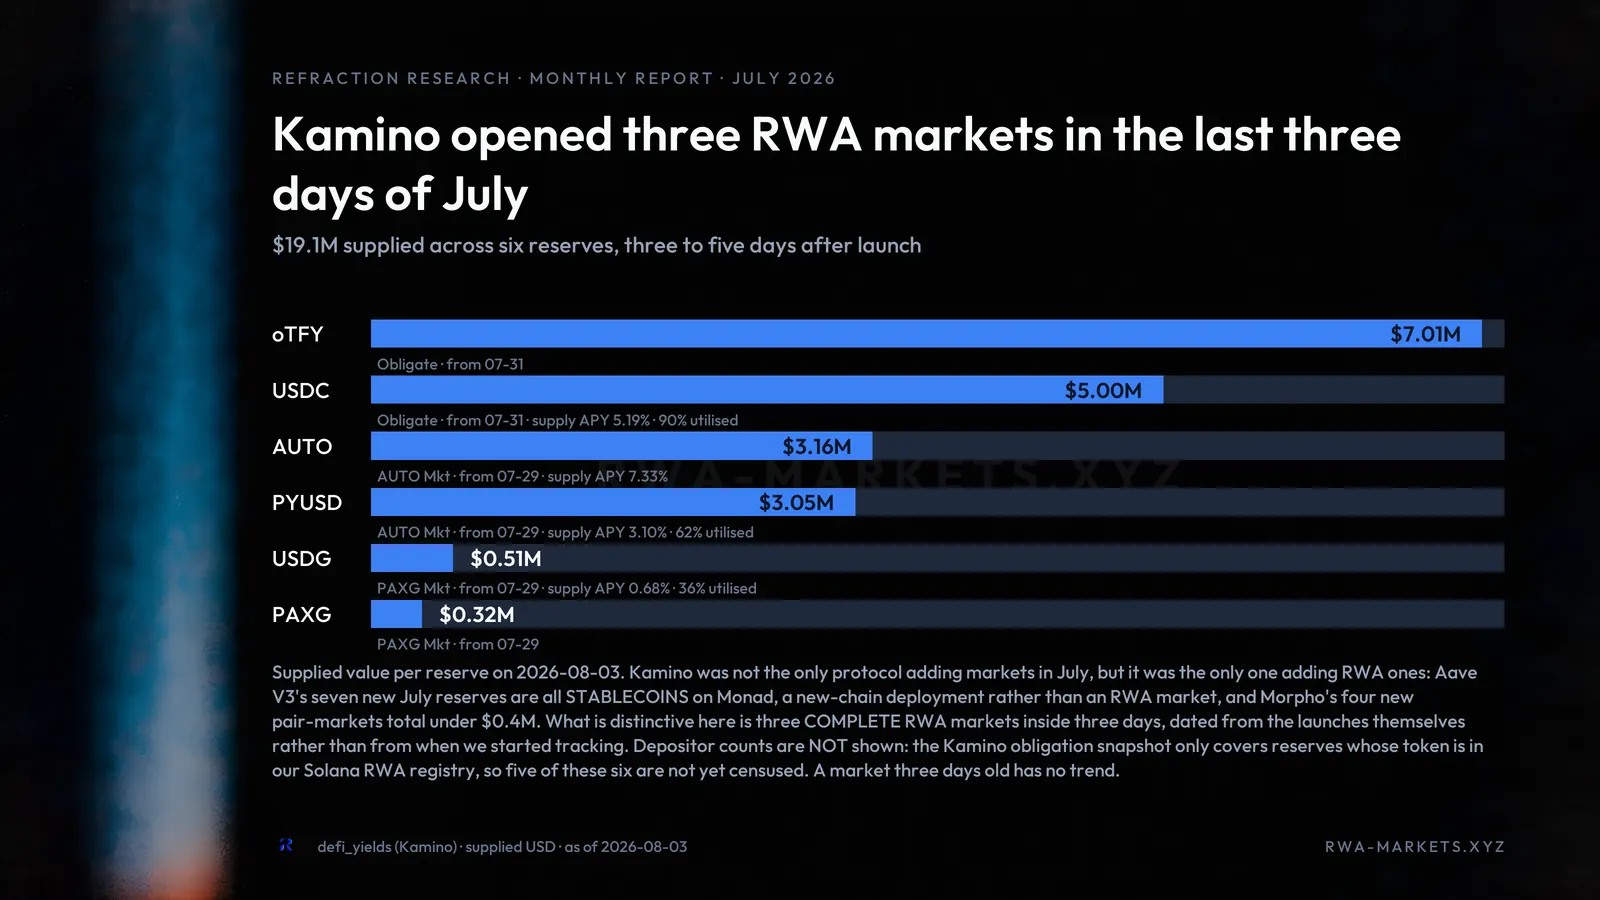
7月,@jupiterexchange的借贷产品和@kamino的TVL分别增加了3900万美元和4800万美元。在DeFi中活跃的现货股票及ETF方面,Kamino仍是排名第1的平台,TVL总额为约3260万美元。在7月的最后三天,Kamino共新开了3个RWA市场,这些市场的合计规模已增长至约1910万美元。
除此之外,@monad上活跃于DeFi的RWA大幅增长,使其在这一指标上位列所有链中的第三。
展望8月
7月的亮点之一是@nadoHQ、@OndoPerps和@Lighter_xyz等交易所着重推动将股票用作交易抵押品。Nado最初通过SPYx和QQQx接入这一功能,随后将合格的股票抵押品扩大至8个交易对。在整个7月,代币化股票在提交抵押品的用户中占12.3%,而按美元金额计仅占5.2%。
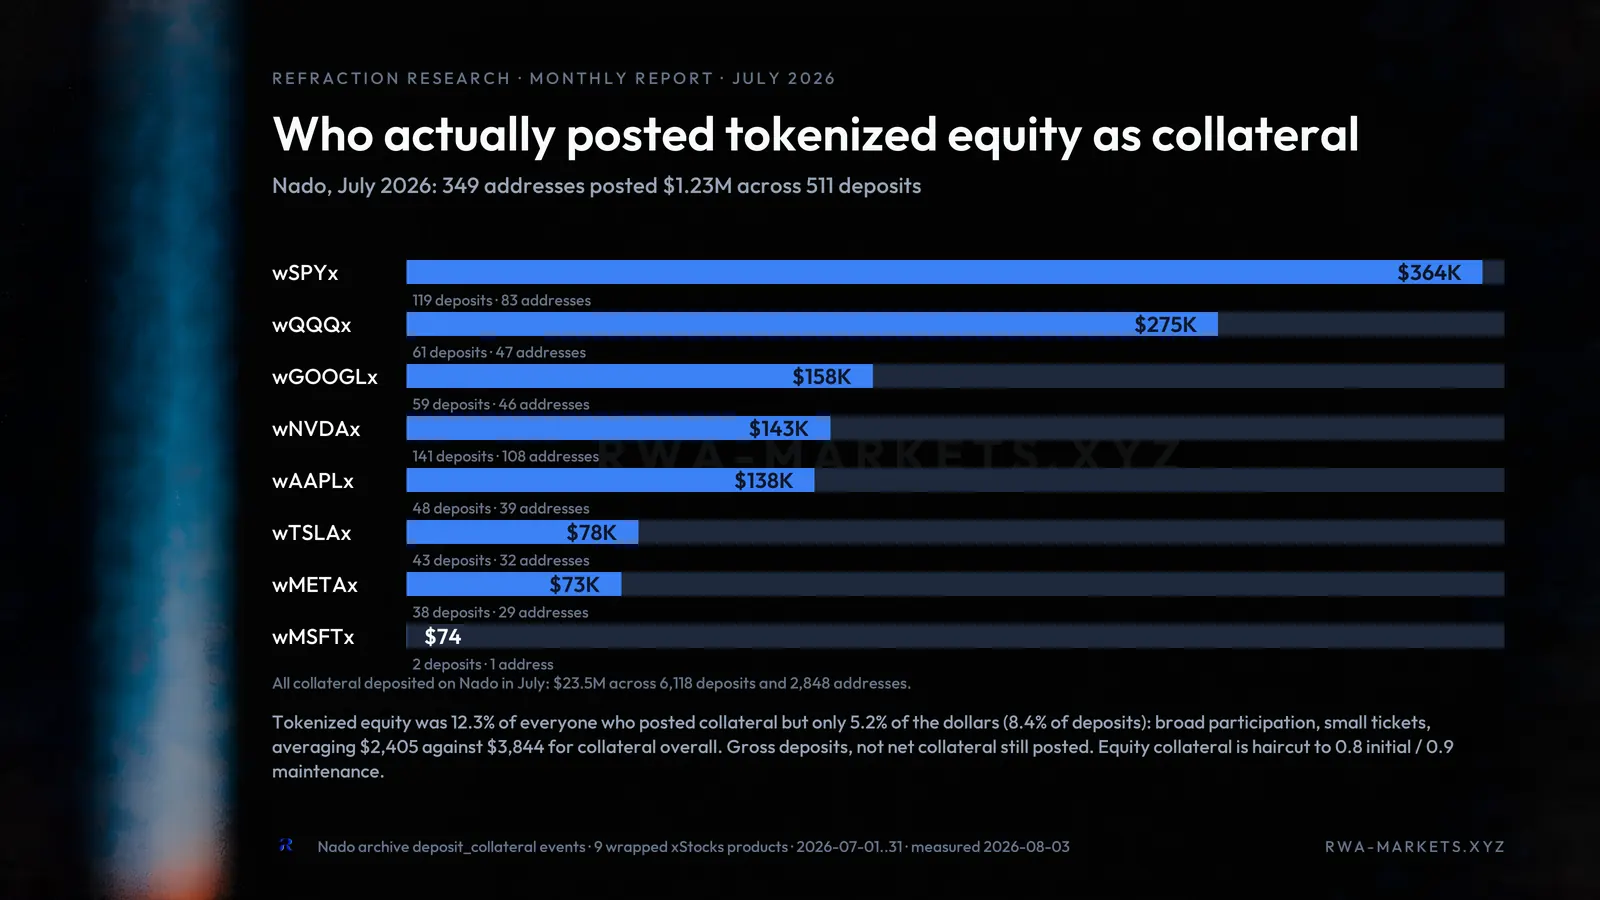
SPYx、QQQx和GOOGLx在这一机制中领先,三者合计提供的抵押品超过约75万美元。Ondo Perps和Lighter等其他交易所虽然也启用了类似机制,但相关数据较难查询,因此跨交易平台的比较评估有待进一步调查。
在跨交易平台活动方面,在所追踪的115,727个钱包中,有超过2,061个在多个交易平台进行了交易。跨平台活动最多的是Aster与Lighter(169个钱包),其次是Nado与Variational(127个钱包)、Lighter与Variational(107个钱包),以及Aster与Variational(77个钱包)。在Solana上,Pacifica与Phoenix(69个钱包)的重叠最大,另有超过98个钱包在Solana永续合约交易平台上交易的同时持有Jupiter/Kamino借贷仓位。
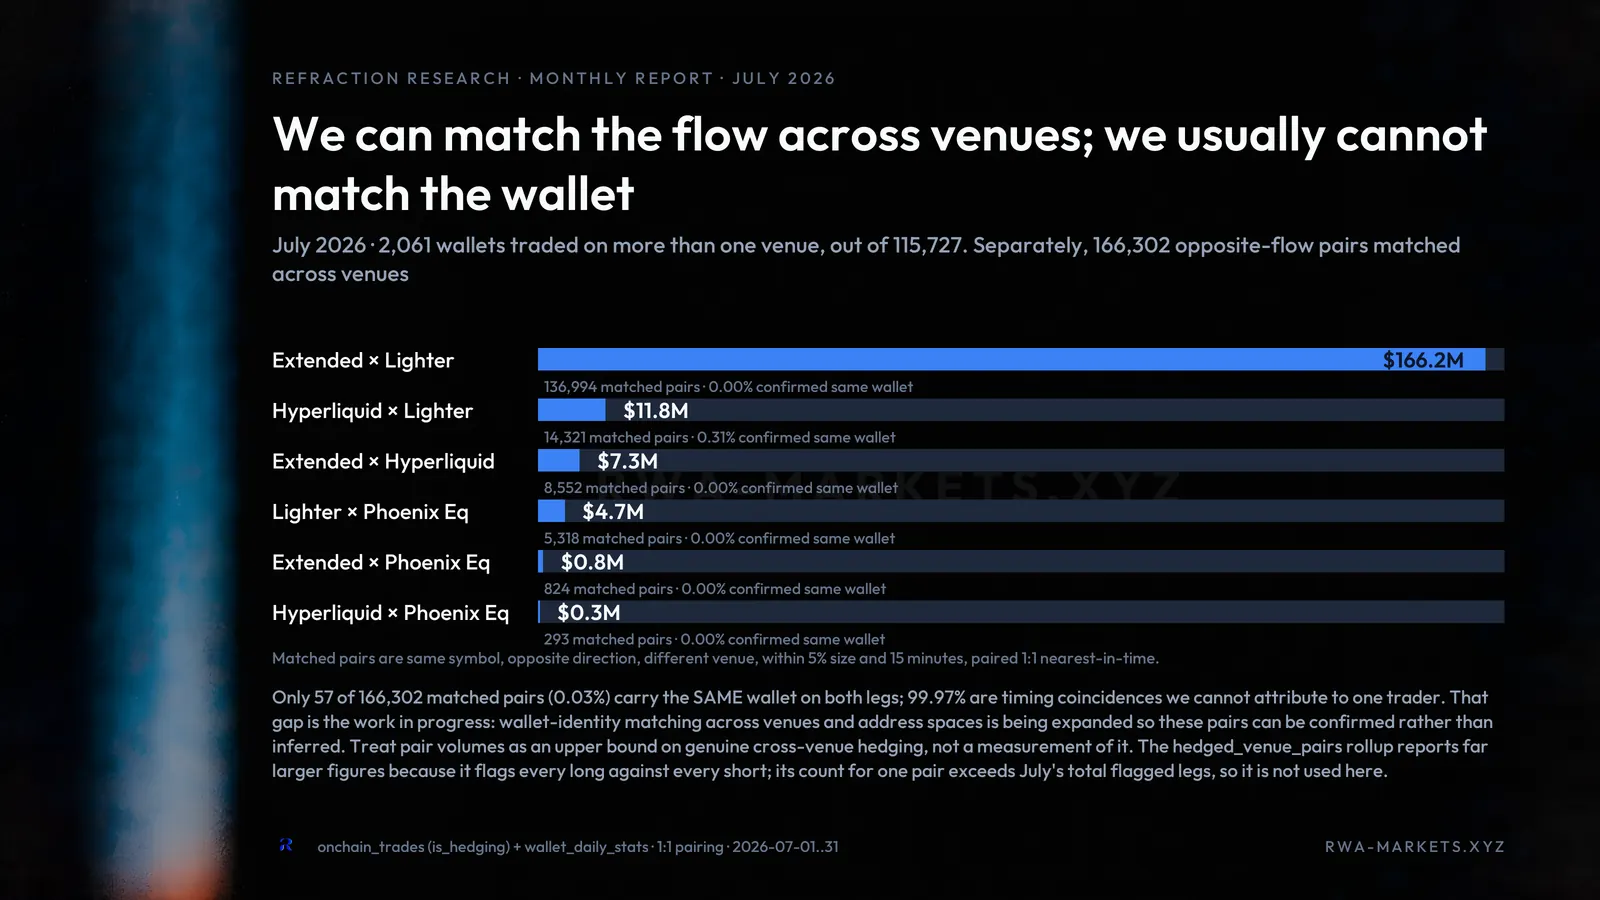
不过,在跨交易平台对冲方面,我们采用时间重合追踪,识别15分钟时间窗口内成交记录中方向相反、规模相同的订单。据此统计,Extended与Lighter的匹配对数量最多,其次是Hyperliquid与Lighter。
跨交易平台活动表明,由于各交易所之间的资金费率差异较大,存在相当规模的资金费率套利。相比之下,DeFi平台与永续合约交易平台之间的整体重叠仍然较低,且主要由投资组合规模超过1万美元的持有者构成。这很可能是因为该机制目前的资本效率有限。
如果您喜欢这份报告,请点赞并分享。如果您希望我们覆盖某些数据,欢迎私信联系。Refraction Research期待在8月扩展数据收集与分析,并跟进期间发生的各项进展。
免责声明:本文所有信息均不构成投资建议,且可能未涵盖尚未收集的交易平台和数据领域。在本研究中,Hyperliquid包括所有使用其基础设施进行交易的DEX。所有数据均可通过RWA-Markets.xyz的方法论(Methodology)部分查询和复现。